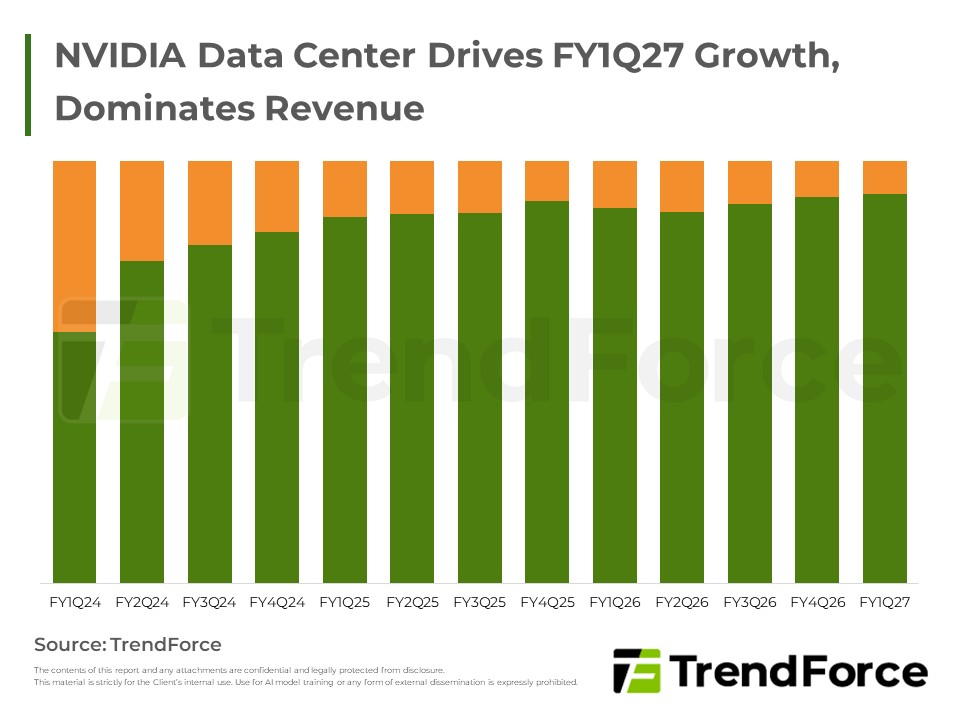
NVIDIA FY1Q27營收創高,Data Center占比首度突破九成二;今年將主推GB/VR Rack整櫃方案,挹注液冷與HBM供應鏈進入長期結構性成長循環。

2026年HBM市場延續強勁成長,受惠CSPs與ASIC客戶加單湧入,HBM3e報價意外轉為上修,blended ASP接近持平;SK hynix穩居領先,Samsung在HBM3e新版本與HBM4貢獻下顯著回升,Micron因台灣TSV擴產同步加速。

NVIDIA調高HBM4規格致三大原廠驗證延遲。Samsung憑晶片效能優勢有望拔得頭籌並提升市占;Micron與SK hynix正修正設計瓶頸。因驗證落後,HBM4初期出貨具下修風險,將促使客戶延後新平台放量,轉擴大採購成熟的HBM3e以...

2026年HBM市場持續成長,SK hynix維持市占領先,Samsung受惠於HBM3e回溫與HBM4貢獻,營收與市占顯著復甦,Micron亦積極擴產。雖主流轉向HBM3e及HBM4,但受晶片升級延遲與庫存堆積影響,整體成長增速放緩,供需轉趨收...
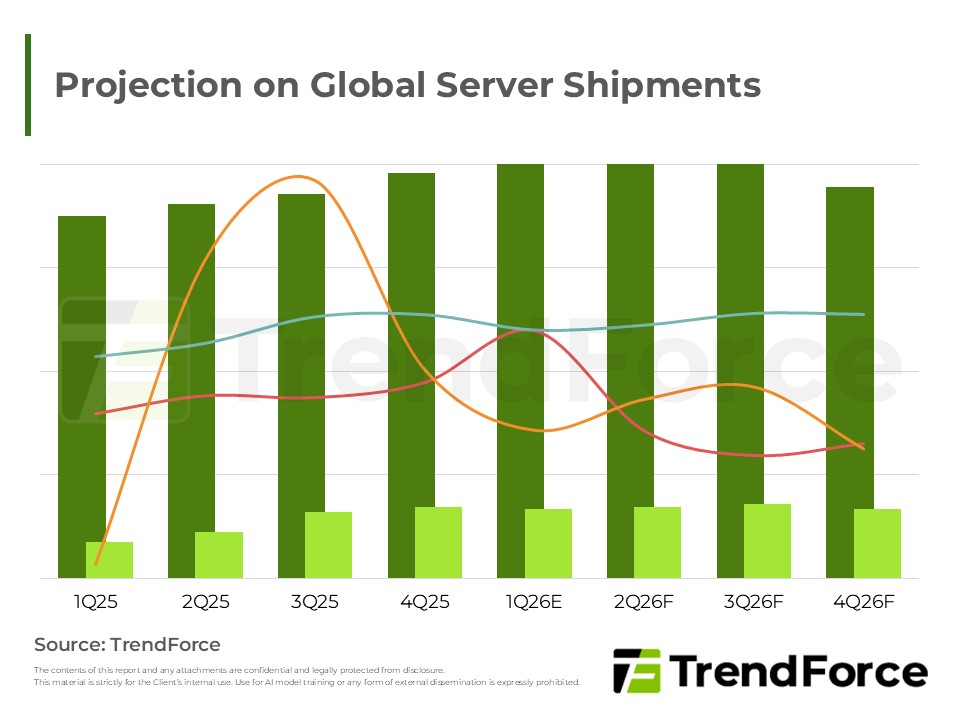
NVIDIA與雲端巨頭持續擴大AI投資,推動高階GPU與ASIC自研晶片發展。受地緣政治影響,伺服器朝機櫃級方案演進,帶動散熱與電源供應鏈成長。AI運算大幅推升HBM需求並支撐價格溢價,三大原廠競逐HBM4技術,Samsung有望...

受政策驅動,中國業者加速HBM布局以支援國產AI晶片。CXMT主攻先進製程但技術挑戰高,JHICC則以成熟製程切入特定應用。目前兩家均處於技術驗證與產能建置初期,短期對全球市場影響有限,重點在於長期供應鏈自主化。
受惠於伺服器與AI強勁需求,DDR5產能排擠效應擴大導致價格飆漲;HBM3e因訂單增加與規格升級,原廠議價能力提升使價格轉為看漲。儘管SRAM具低延遲優勢,但受限於成本與容量,短期難以撼動HBM的主流地位,兩者將呈現互...

受限於先進封裝與記憶體產能緊缺,且資源優先分配予新世代平台,NVIDIA H200額外供應空間有限。雖該產品瞄準中國市場,但受地緣政治影響,中國正加速推動晶片自主化及互聯網巨頭自研ASIC,預期本土供應鏈市占將持續...
受NVIDIA調升規格影響,供應商需修正設計致使HBM4量產延後,短期HBM3e仍為主流。Samsung憑藉先進製程有望率先通過驗證並取得高規優勢,惟SK hynix依舊掌握最大合約市占份額。
受惠雲端業者資本支出擴張,AI伺服器需求強勁。高階晶片液冷滲透率加速提升並成標配;HBM3e因需求熱絡帶動價格上漲,產能持續緊缺;儲存端則由高容量QLC SSD與PCIe 6.0規格升級主導成長動能。

受惠於Server DDR5缺貨與AI訂單擴大,DRAM獲利能力逼近HBM水平。在供應商重獲定價權與買方追加採購的雙重驅動下,2026年HBM3e價格預估值從原先的顯著跌幅明顯收斂。

美國為防堵中國晶片全面自主化,擬放行NVIDIA H200出口,作為舊款H20與先進Blackwell平台間的折衷方案。此舉將填補H20空缺,吸引中國互聯網巨頭採購,雖面臨國產化政策競爭,仍有望維持一定市占,供應鏈已著手調整備...

美國資料中心建設帶動DDR5等傳統DRAM需求,價格漲勢強勁。未來供應商將依賴HBM4及資料中心DRAM雙引擎支撐獲利。隨著標準型記憶體價格回升與HBM價格動態調整,整體營收結構與獲利模式將產生變化。

DRAM市場因雲端服務商與AI需求強勁,供給吃緊導致價格持續飆升,合約與現貨價皆顯著上揚。原廠庫存降至低點,正積極擴大資本支出並與客戶洽談長期供應,預計雙位數漲勢將延續。

關稅與政策使早期需求保守,然雲端擴張與AI投資推升記憶體需求與報價,DRAM供應轉緊。DDR5漲勢確立、獲利有望超越HBM3e,供應商產能與價格策略將重塑市場格局。


