本報告從 Micro LED整體市場規模切入,到個別應用的剖析與廠商動態,橫跨玻璃基板的顯示應用 - 大型顯示、車用顯示、穿戴顯示,與矽基板的相關進展 - 近眼顯示、光互連應用趨勢,小至細部產品規格分析、技術進展、到...
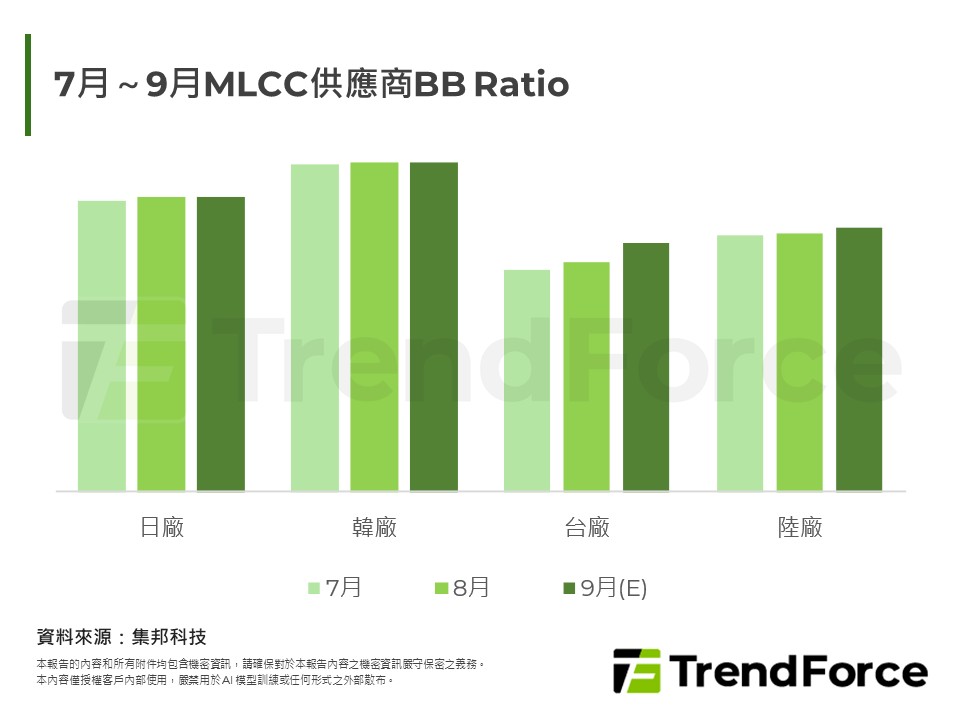
AI排擠效應使日韓廠收縮消費規MLCC產能,缺料與成本壓力促使國際筆電品牌加速驗證中國記憶體與MLCC供應商,紅色供應鏈因此獲得切入國際品牌供應鏈的契機,但高階伺服器應用仍由日韓廠主導。
記憶體價格飆漲引發提前購買,帶動今年智慧型手機生產短期回溫,但前置效應將加劇明年市場惡化。受限於高基期與買方庫存增加,第三季行動記憶體合約價漲幅收斂,原廠產能轉向伺服器與高頻寬記憶體,預估年底價格進入...
本月報聚焦教育照明市場。內容涵蓋全球市場概況、產品種類及應用場景分析、以及各主要區域政策和法規要求分析。
自主代理人工智慧服務爆發帶動全伺服器需求,推升記憶體價格與營收達到高峰;隨後終端消費性產品因成本高昂受到壓抑,市場陷入供過於求與價格調整。隨著人形機器人與自動駕駛普及,邊緣儲存開創新榮景,同時加速中國...

原廠受惠人工智慧需求,獲利與營收良好且長約能見度佳,惟終端消費力道趨緩增添合約價變數;現貨市場動能則維持淡靜。展會焦點顯示快取層級革新,高密度與低延遲技術躍升為近運算關鍵,藉由緩解記憶體牆瓶頸,推動儲...

超大型CSP業者持續加碼資本支出,帶動AI伺服器出貨顯著擴張,鴻海、緯創、廣達等ODM廠積極承接輝達與超微機櫃訂單,晶片與液冷散熱技術同步升級,供應鏈成長動能延續至明後年。

FCC啟動海外先進機器人進口審查,短期降低中國品牌競爭壓力,惟美國關鍵零組件仍依賴亞洲,長期加速供應鏈區域化,台日韓精密零組件廠有望受惠。
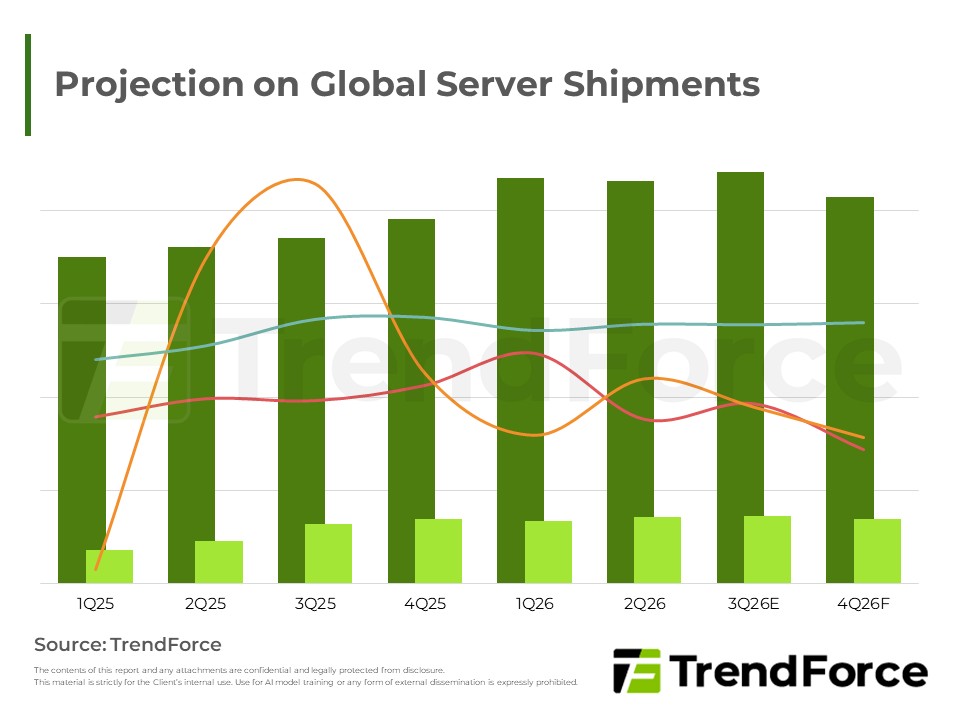
受北美雲端業者資本支出強勁擴張帶動,全球AI伺服器出貨動能持續攀升,輝達高階GPU與機櫃級方案持續領跑,ASIC自研晶片與中國供應鏈同步崛起,CoWoS與HBM需求走高,液冷滲透率顯著提升。

日韓廠將消費規中高容MLCC產能轉向AI,造成供給缺口,台陸廠因此承接外溢訂單,通路趁機調漲價格,但消費需求仍受通膨與高利率壓抑,市場供需呈現明顯錯位。

Agility Robotics提出六大政策建議,涵蓋製造、供應鏈、標準、人才、商業化與聯邦採購,力推美國建構完整人型機器人生態,並將對中戰略競爭列為核心優先。
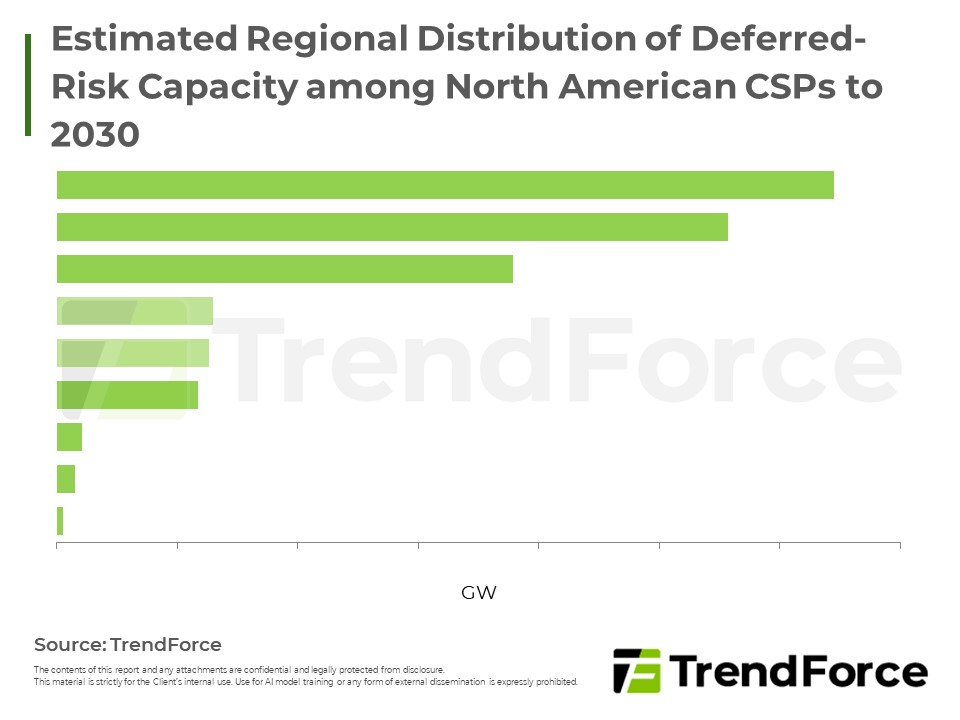
北美AI資料中心因電網併網遞延與設備交期延宕,促使場內發電(BTM)成為過渡解方,推動變電與電源架構向機房內部延伸。隨新一代AI平台導入全液冷,散熱供應鏈迎來產品升級與機櫃價值量提升,電力與散熱設備廠商訂單能...

全球伺服器需求持續穩健,帶動企業級固態硬碟訂單穩定。然而隨供應商積極調配產能,產品供給顯著提升並緩解急單壓力,季度合約價漲幅順利收斂。展望後市,受供應增加與新平台拉貨力道放緩影響,合約價漲幅將持續降溫...
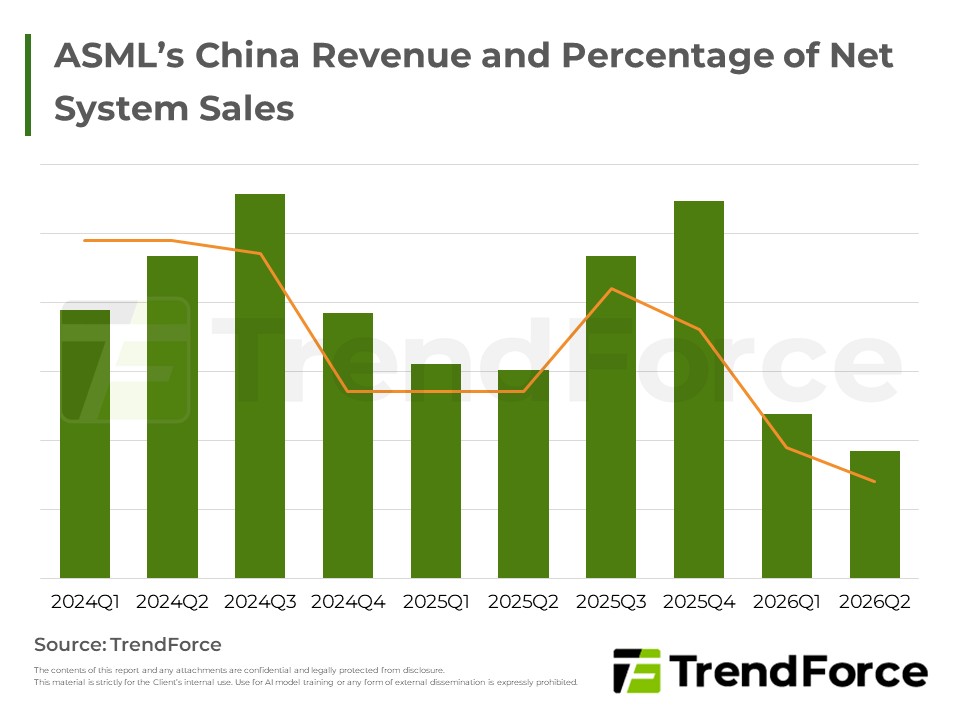
中國在政策與資金扶持下加速曝光機自主研發,雖受限於良率與生態系尚不成熟,短期難撼動ASML壟斷地位;但其餘成熟製程領域的整合與市占提升,已對歐美日設備廠構成實質壓力,長期營收版圖預期持續遭侵蝕。
日本熊本規模地震重創TSMC熊本廠JASM,廠內緊急停機並撤出人員,所幸災損可控,預計短期內陸續復線,對TSMC整體營運與客戶供貨影響有限,但Sony相關晶片出貨恐略有遞延。


