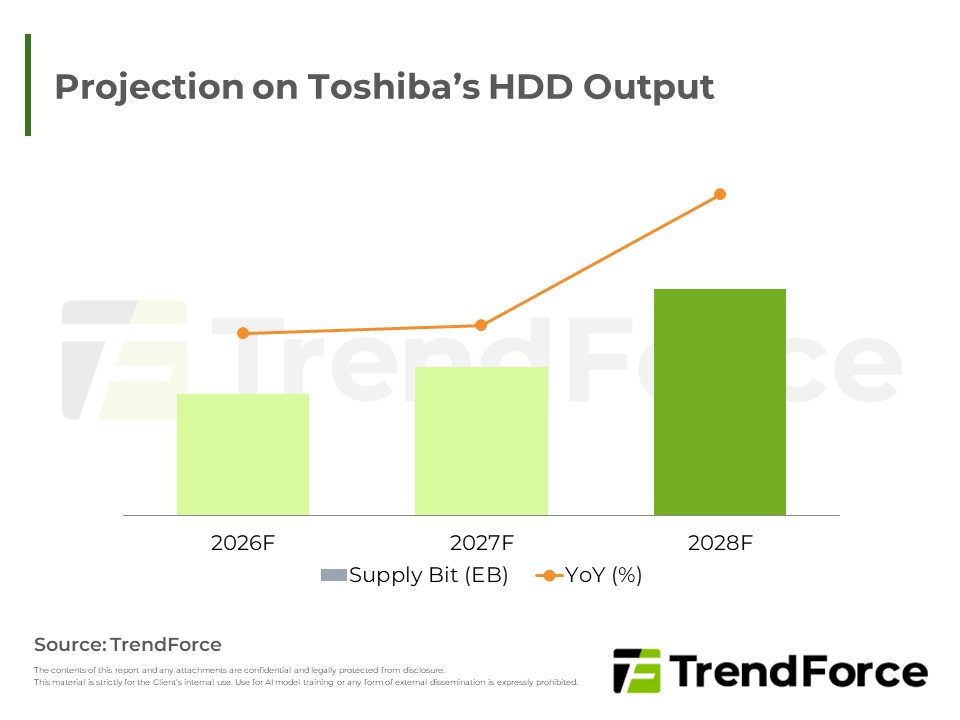
Toshiba大舉擴充菲律賓HDD產能,惟投資至產出需時,效益延後顯現,為市場增添供給但難撼動格局。HDD競爭關鍵在單碟容量,Seagate憑全自研HAMR領先,可望超越WD成最大供應商;Toshiba仍停留MAMR,僅能以量取勝。

原廠與CSPs完成多年期server DRAM長約,高比重的供給位元採用價格區間機制,其餘維持季度議價;現貨交易冷清、價格持平。Micron財報優於預期但合約價漲勢趨緩,持續擴大SCA並鎖定HBM供給。長約有助平滑記憶體景氣循...

Micron財報強勁且展望樂觀,AI資料中心、終端AI與實體AI推升高容量儲存需求,資料中心SSD成NAND獲利核心。原廠嚴控產能、擴建需時,供給吃緊延續、賣方主導價格;長約與客戶預付款強化獲利能見度,記憶體景氣循環波...
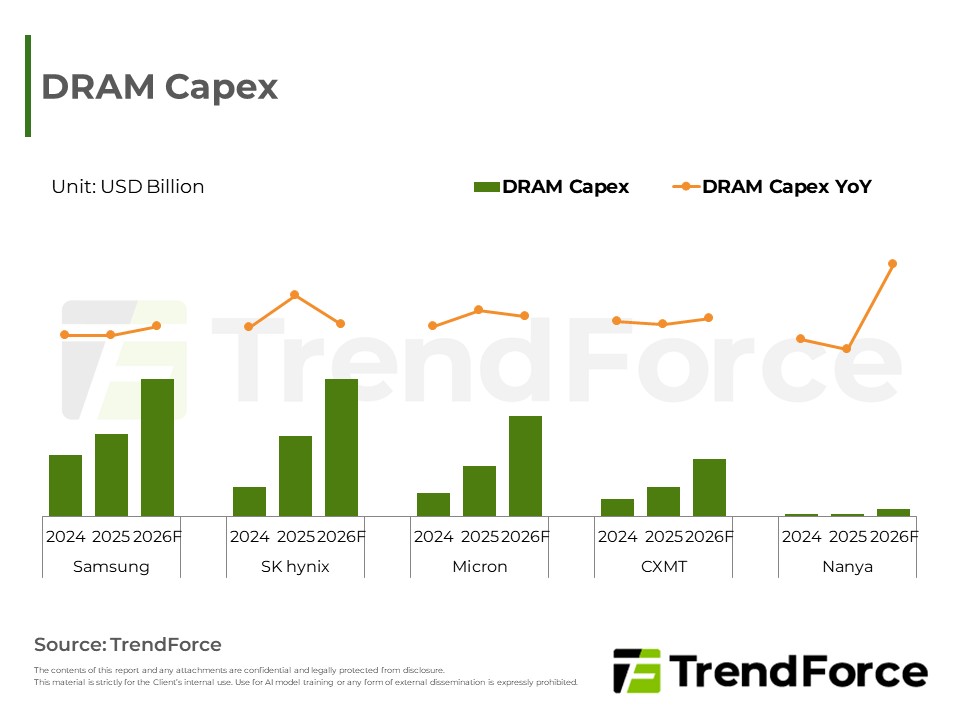
AI需求強勁推升HBM與伺服器產品獲利,排擠消費性產能,帶動記憶體合約價與營收爆發性成長。DRAM原廠大幅擴增資本支出建造新廠,供不應求將延續至後年;NAND Flash則因資源優先排給DRAM且受限於無塵室空間,投資意願...
記憶體合約價平穩,預期後續漲幅將擴大。供應端因韓系與台系原廠轉產伺服器應用,導致PC規格顆粒極度稀缺,二手市場供給亦受限。需求端受惠晶片供給改善與通路備貨帶動出貨優於預期,系統廠積極拉貨累積庫存並調配成...
現階段消費型記憶體價格逼近買方承載極限,近期合約價微幅收高,且高低價差略有收斂。展望未來,受原廠產能轉向先進產品影響,成熟產品供給持續收縮;加上伺服器儲存元件需求增強,市場供不應求缺口仍將延續,價格可...
記憶體市場呈現雙軌分化。雲端與人工智慧應用帶動高效能儲存需求強勁,原廠庫存維持低檔,賣方握有議價優勢,企業級市場價格持續看漲。相對地,消費性終端需求低迷,買方觀望氣氛濃厚,現貨價格盤整,品牌與模組廠則...
因原廠產能轉向高層數製程,利基型NAND Flash價格仍高檔震盪。受買方成本壓力與供給差異影響,SLC小容量漲速明顯放緩,高容量則獲車用及網通剛性需求支撐維持動能;MLC因供給極度稀缺且價格逢天花板,整體陷入橫盤盤...
部分CSPs客戶積極追加server DRAM採購,推動原廠庫存降低並帶動合約價上漲。現貨市場因假期維持震盪。HBM擠壓產能,導致各應用領域供給偏緊,PC、智慧型手機及模組廠紛紛透過調整採購策略或調升庫存應對成本與供貨挑...
受CSP追加採購帶動,4Q26 DRAM與NAND Flash合約價延續上漲,惟漲勢由AI單引擎主導。原廠產能持續傾斜server與HBM,排擠消費性應用供給;消費端受成本轉嫁衝擊出貨,僅維持最低採購,各品類漲幅明顯分歧。

在全球SSD終端價格表中, 集邦科技依照不同品牌、容量(從120GB 到 2048GB及以上)、使用介面( SATA3, PCIE 3.0,4.0,5.0)等項目區分產品別。
受新廠產能未到位、原廠優先配置HBM與server DRAM,加上CSP受AI基礎建設帶動追加採購,DRAM供不應求格局延續,TrendForce上修4Q26合約價漲幅預估;PC與server漲勢最強,其餘應用漲幅趨緩。
受通用人工智慧與智慧代理推動,北美雲端巨頭追加大容量企業級固態硬碟急單,造成高階產品結構性缺口。原廠憑藉將產能傾斜至高毛利產品,掌握絕對定價話語權,帶動全線產品合約價全面走揚,消費性需求雖持續疲軟,仍...
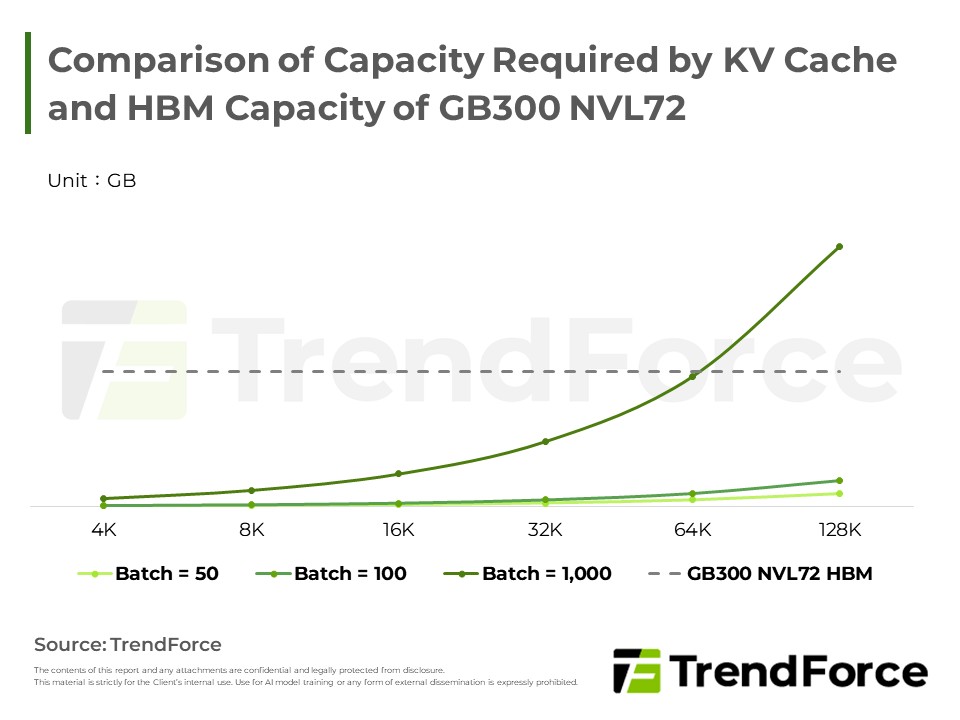
因應代理型AI發展帶動KV快取需求暴增,雲端服務業者採購轉向高效能QLC固態硬碟。其高密度與低成本優勢,結合「寫少讀多」的作業模式及新型注意力壓縮機制,可有效克服容量瓶頸並降低硬體損耗,成為先進儲存單元的主...
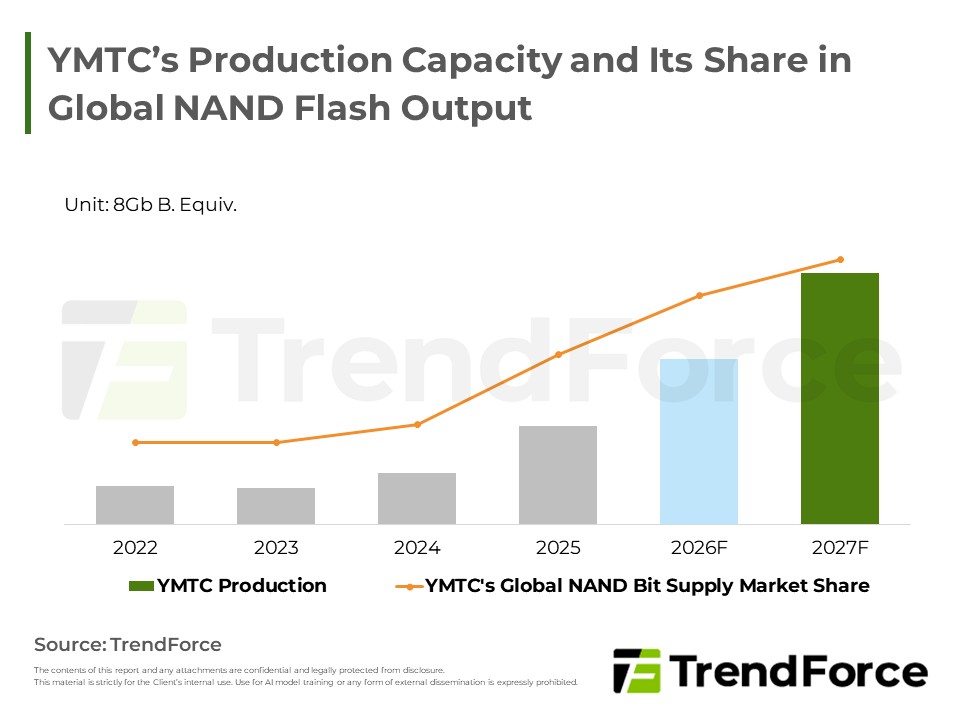
2027年全球NAND市場邁入雙軌時代,Enterprise SSD受AI雲端需求推動持續上漲,消費級產品卻因需求疲軟與中國產能大量釋放而價格承壓,產業競爭格局面臨根本性重組。





