TrendForce 提供 AI 伺服器與資料中心產業研究報告,聚焦 GPU 伺服器出貨、CSP 資本支出與液冷散熱動態。
研究報告涵蓋 GPU 伺服器與 ASIC 伺服器出貨預測、CSP 資本支出走向與超大規模資料中心建設動態;深入追蹤 HBM(含 HBM3e、HBM4)供需平衡、市場定價與供應商競爭格局;同步分析液冷散熱滲透率、光互連(CPO)量產進程、伺服器 CPU 需求演變,以及 Server DRAM 與 DIMM 合約價格月度追蹤。
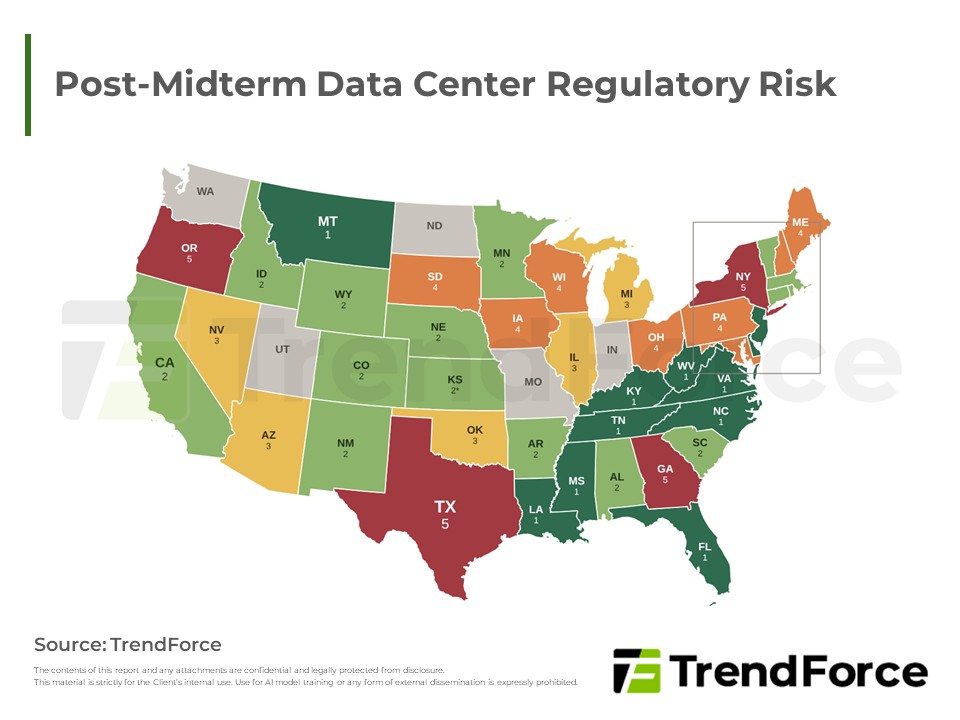
美國期中選舉後,多個資料中心重點州將推動暫停或更嚴格監管,2028年後建設規劃遞延風險升高;大型雲端業者因布局分散、資本充足,應對能力較強。
大型CSP持續擴大資本支出,加上AI推論、Agentic AI與自研ASIC需求,推升AI伺服器出貨續創高;CPU供不應求,液冷滲透率同步提升。
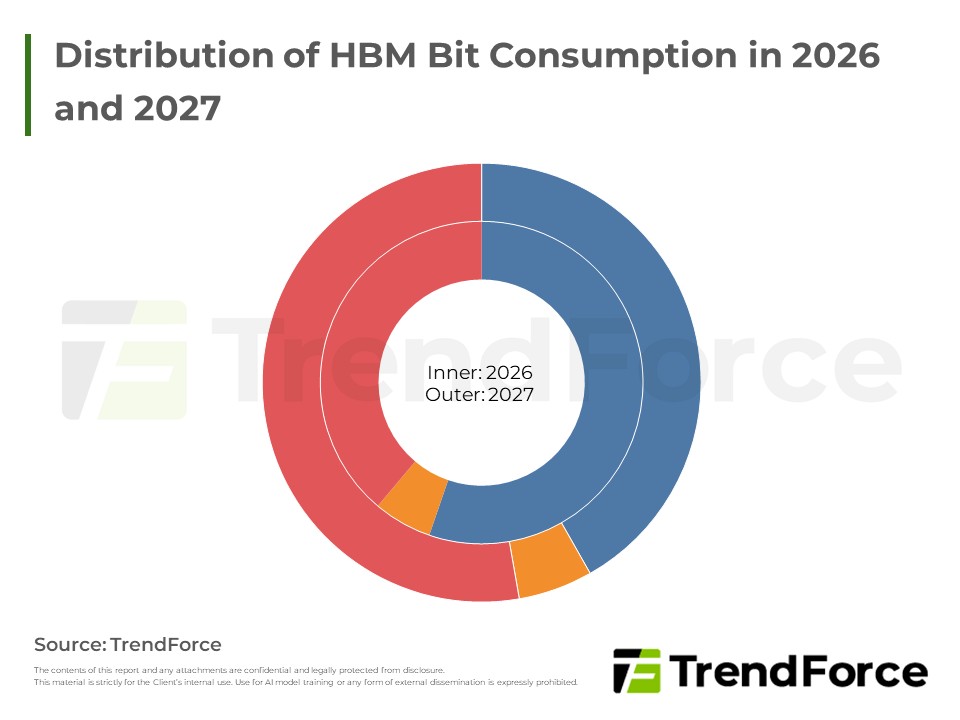
2026年HBM消耗量倍增,HBM4放量與供給緊俏推升2027年價格與營收大幅躍升,Samsung擴產搶攻龍頭,三大原廠競局重組。
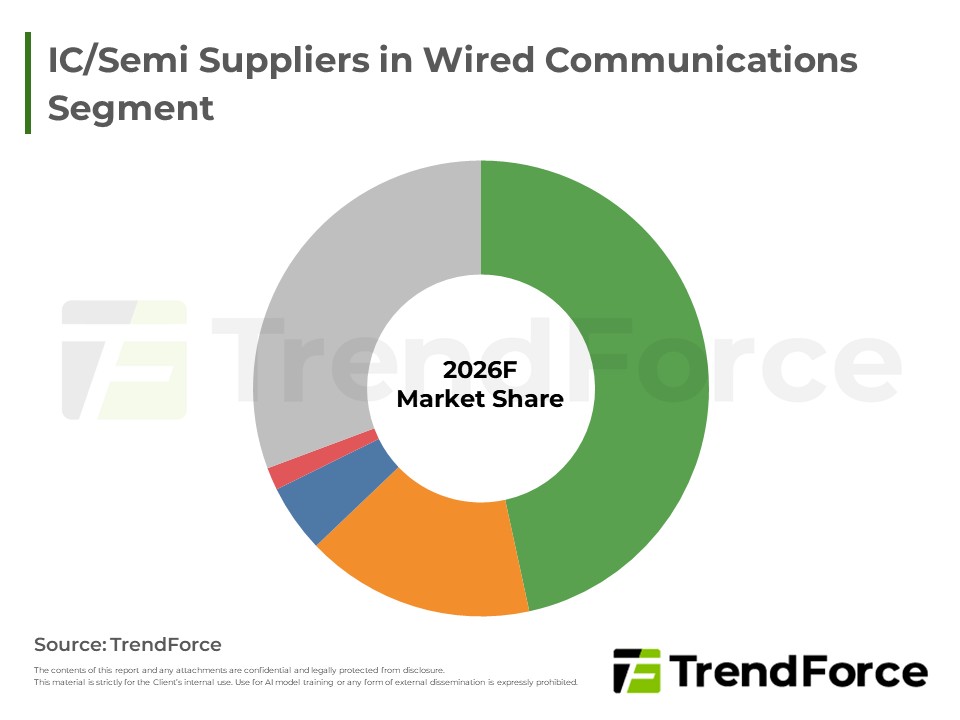
Marvell以全股票併購Lumentum,補足InP雷射光源,建立一電一光光引擎整合能力,與Broadcom形成對峙;交易預期曠日費時,中國監管與美中關係為主要變數。
2026年第四季全球伺服器市場動態與展望
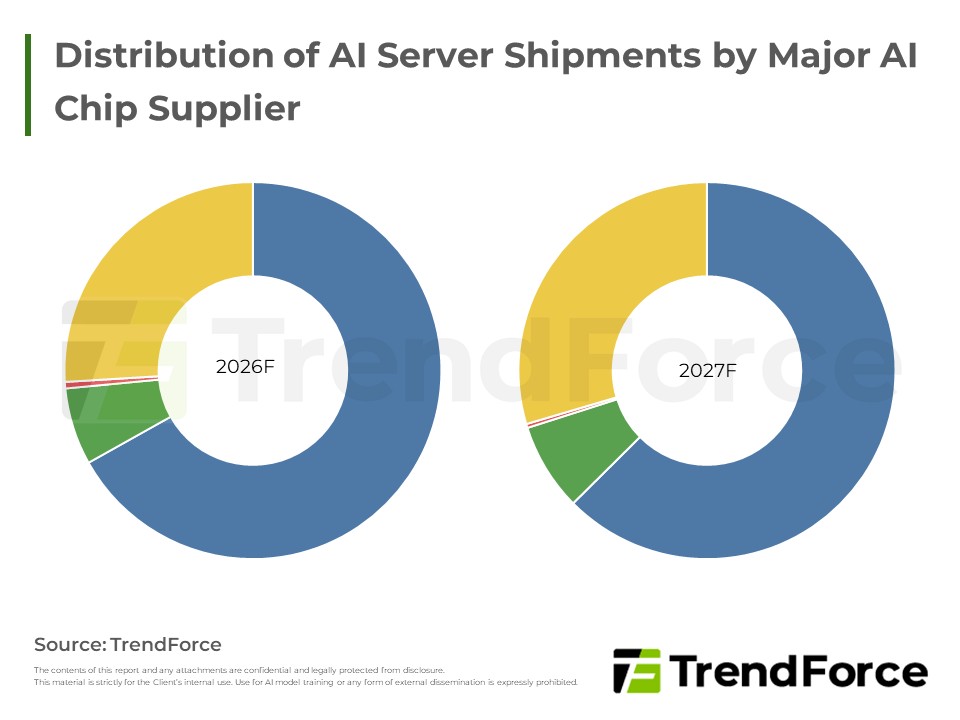
CSP資本支出持續高檔,帶動AI伺服器出貨與產值強勁成長。輝達維持主導,Blackwell今年為主力、Rubin明年接棒;CSP自研ASIC與中國本土晶片加速崛起,液冷邁向主流,HBM4放量推升HBM價格與營收。
該產品結合TrendForce針對AI市場供應鏈的長期調研基礎,延伸針對最具成長力的雲端服務供應商 (CSP)AI server中長期預估、全球資料中心建置分布、重要AI 基礎設施包含Power, Thermal和Networking等提供更全面性的趨勢...
本月伺服器DRAM合約價商談持續上漲,原廠藉產品與客戶組合調整維持強勢議價。惟買方需求加速轉向中低容量模組,大容量模組溢價收斂,中國與北美市場冷熱分歧延續。消費性品牌下修採購,原廠轉產伺服器DRAM;新興CSPs...
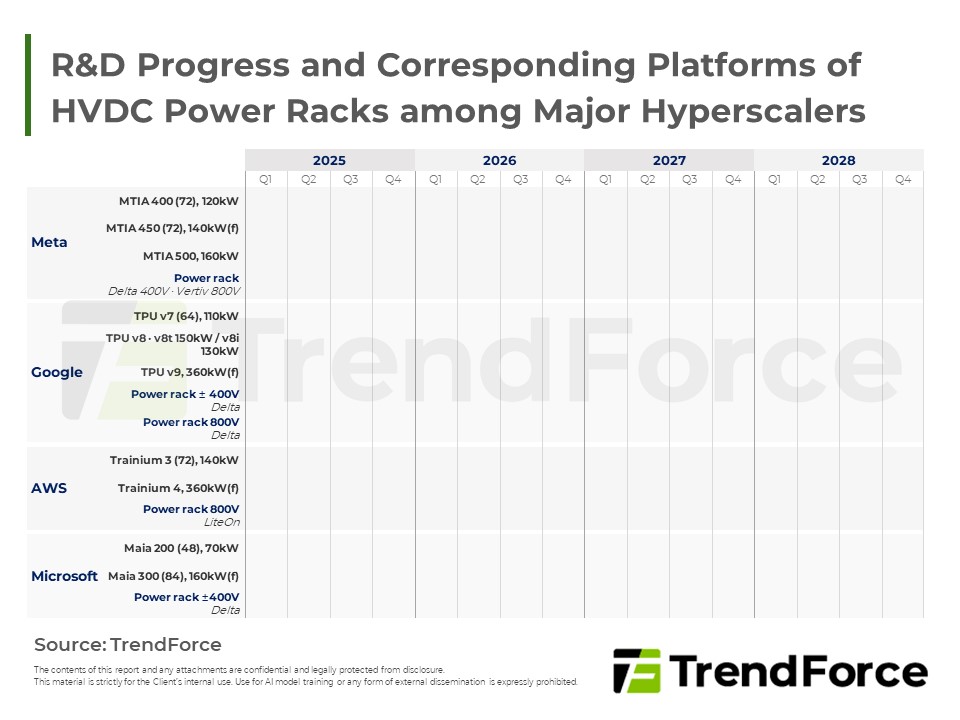
AI 機櫃升級由高壓直流與液冷散熱雙軌驅動。高壓供電走向雙電壓並行與電網側超級電容削峰;專利訴訟推升授權壓力。散熱方面受惠自研晶片與新架構量產,帶動水冷板及均熱片規格價量齊揚,供應鏈擴產因應。
AI晶片業者積極評估導入cHBM,base die全面轉進邏輯先進製程,TSMC憑藉製程領先與AI晶片生態系,在HBM供應鏈地位持續提升。
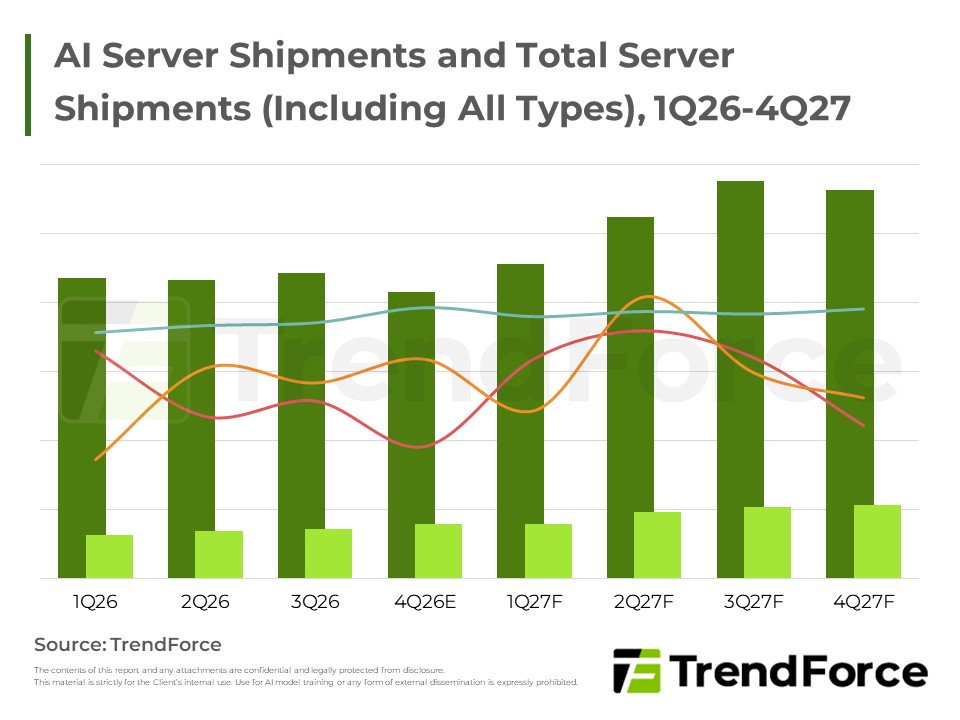
美中CSP持續擴建AI基礎設施,GPU整櫃與自研ASIC並進,2027年AI server出貨動能優於今年,惟零組件供給與系統組裝仍具遞延風險。
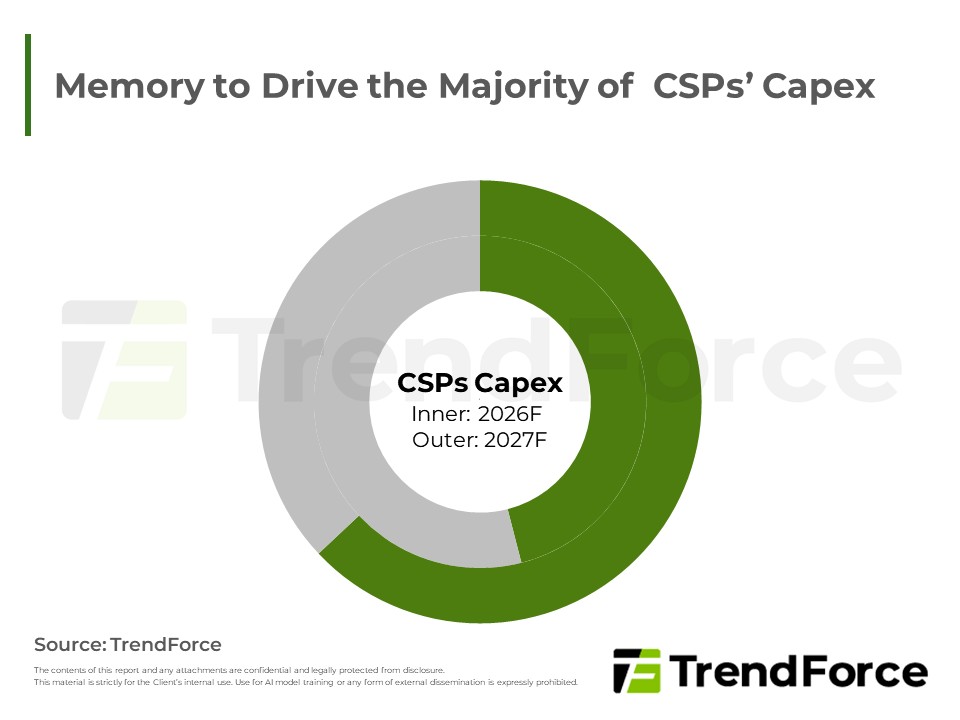
TrendForce上修美中主要CSPs資本支出預估。記憶體合約價維持高檔,支出占比將過半,原廠產能亦優先轉向伺服器產品;CSPs可望透過記憶體分層、池化等架構調整平衡整體擁有成本。
TrendForce為您提供一個完整的DRAM產業分析,成本分析和價格預測。
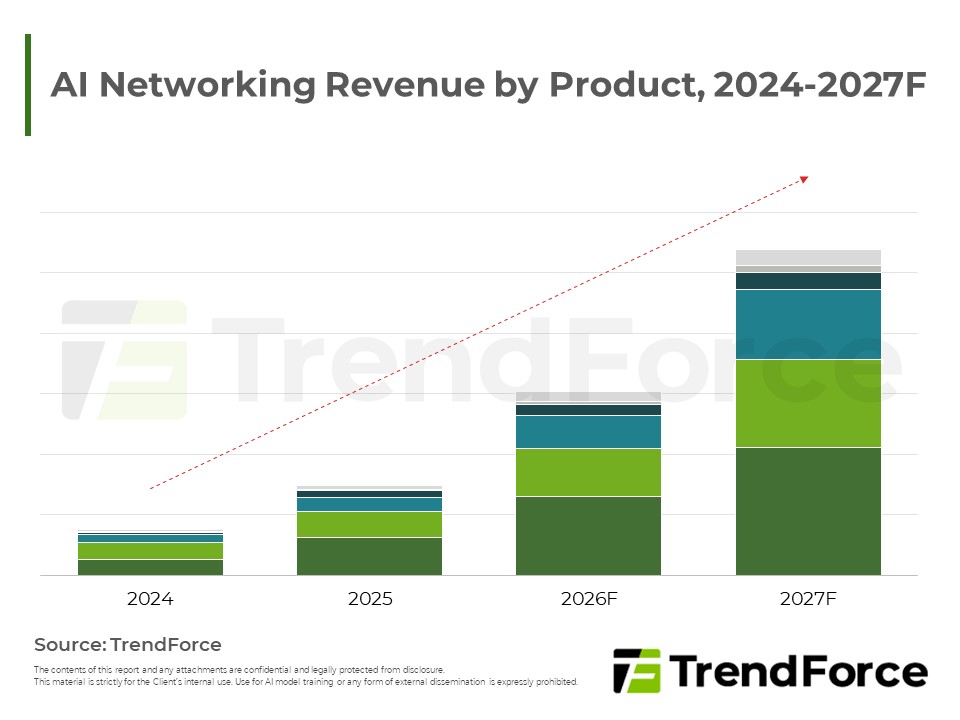
因 AI 伺服器叢集擴大與頻寬需求飆升,AI 網通產值 2027 年將成長至 2,695 億美元,24 至 27 年的年複合成長率高達 92%。成長重心自後端網路延伸至加速器高速互連與網卡,其中以加速器間互連的成長最為迅速。未來將...
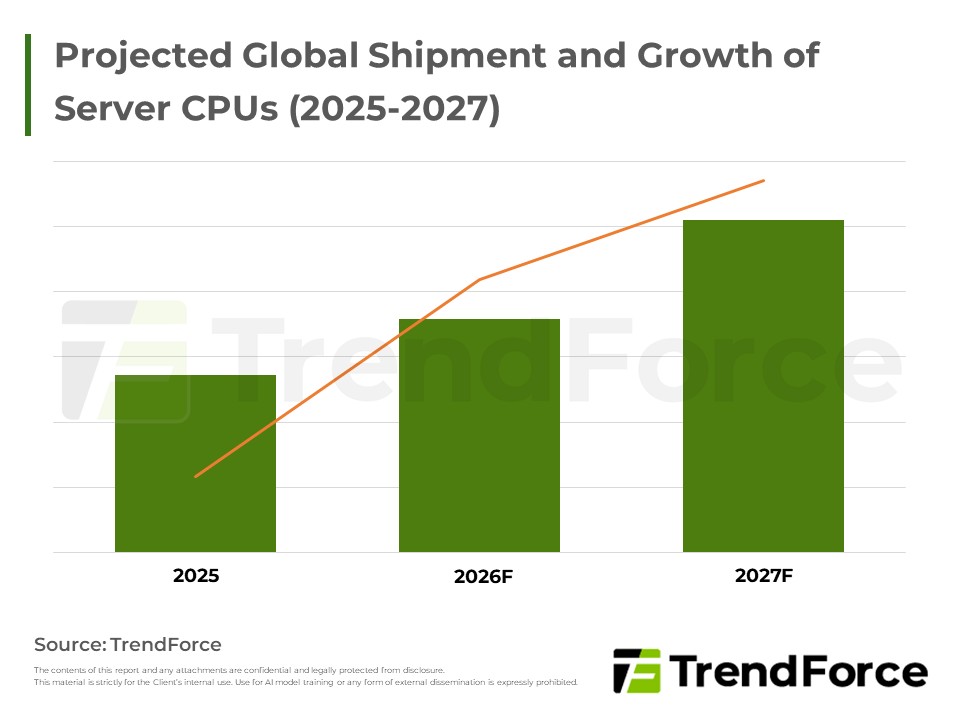
Agentic AI與AI推論改變運算負載,推升Server CPU需求並使CPU與加速器配比重塑。出貨連續兩年強勁成長,CSP自研Arm架構CPU加速滲透,x86市占面臨挑戰。


