找不到相關結果,請嘗試調整搜尋關鍵字或篩選條件。
AI server持續排擠記憶體產能,而供需失衡導致的價揚走勢將延續至2027年。受零組件成本暴漲影響,全球智慧型手機市場出貨規模預期持續縮減。為應對成本壓力,各品牌紛紛調整定價與生產策略,低階市場或導入拆機料與...
記憶體價格飆漲引發提前購買,帶動今年智慧型手機生產短期回溫,但前置效應將加劇明年市場惡化。受限於高基期與買方庫存增加,第三季行動記憶體合約價漲幅收斂,原廠產能轉向伺服器與高頻寬記憶體,預估年底價格進入...
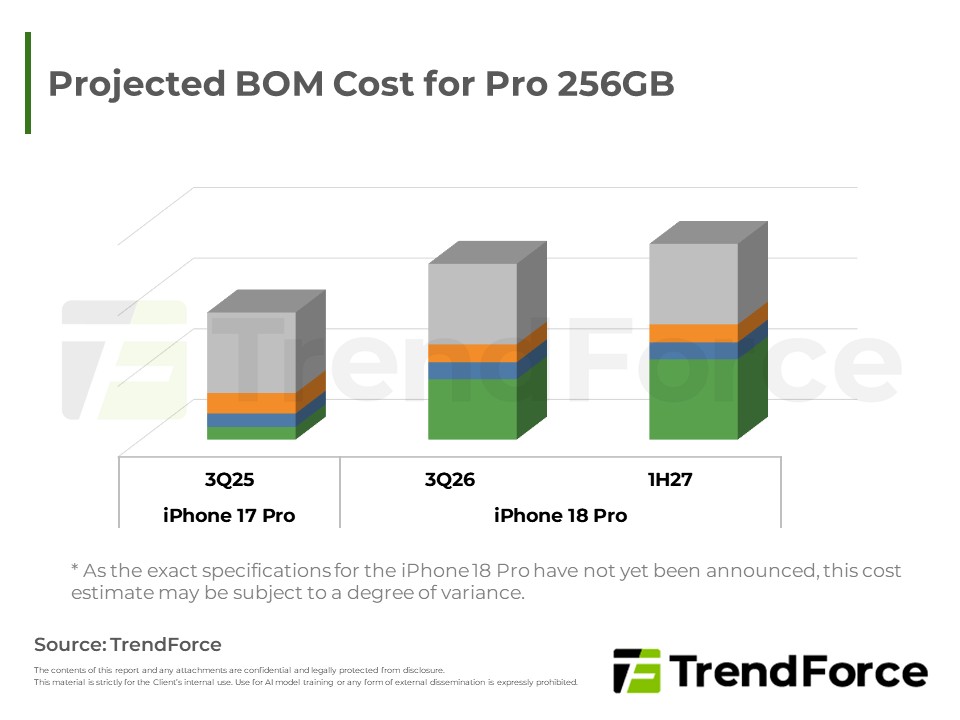
Apple新任執行長Ternus首掌iPhone發表會,秋季推出Pro、Pro Max及首款摺疊機Fold,規格微幅升級但記憶體成本暴漲壓縮獲利,定價策略與AI應用落地成銷售關鍵。
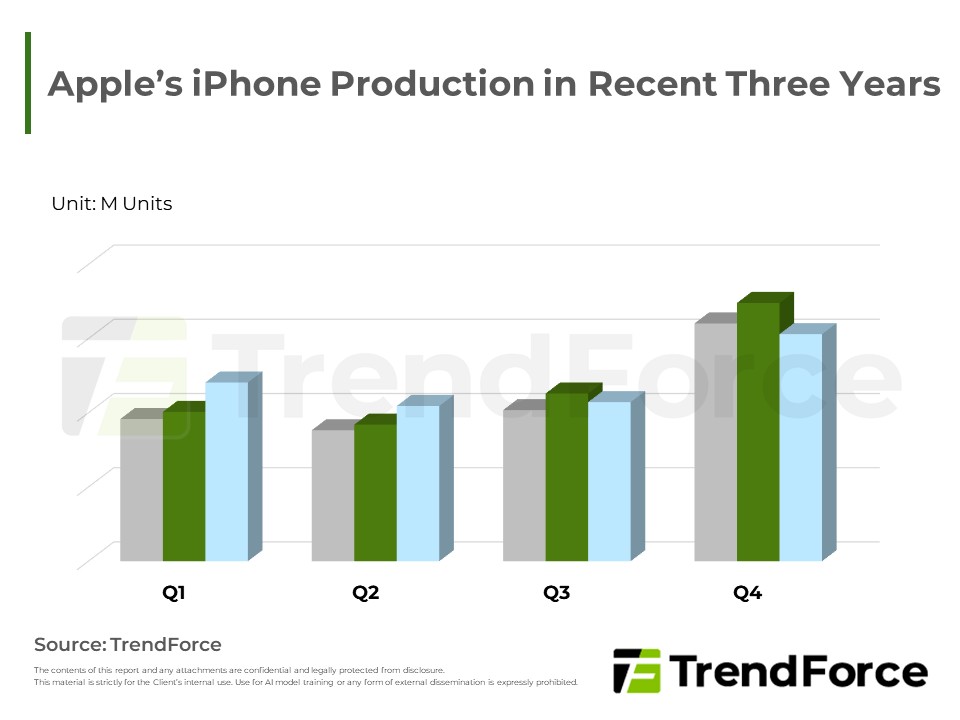
記憶體成本攀升引發消費者提前購機,推動智慧型手機短期生產表現回溫,TrendForce因而調升全年產量預測。然而,此現象僅屬需求提前釋放而非實質復甦。隨著成本壓力持續傳導,終端售價上揚將使低價機種消失,未來市場...
Smartphone用Mobile DRAM受合約價大幅上揚帶動,供應持續緊缺,整體市場營收顯著躍升,四大供應商主導格局穩固。展望3Q26,供緊格局延續但價格漲幅收斂,產值增速將同步放緩。
為您提供Mobile DRAM 及 Mobile NAND Flash最新的市場供應和需求資訊。
TrendForce上修2026年smartphone生產預測,衰退幅度收斂,惟主因為消費者提前透支需求,而非市況好轉;2027年DRAM續漲恐引發價格帶重組,整體衰退風險不容小覷。
TrendForce為您提供一個完整的DRAM產業分析,成本分析和價格預測。
TrendForce為您提供一個完整的NAND Flash產業分析,成本分析和價格預測。

Apple新一代旗艦機BOM cost急增,迫使獲利體質最優異的美系巨頭也必須調漲終端售價因應。相較之下,對於零組件漲幅耐受度差的Android陣營,處境將更加嚴峻。這波成本風暴不僅牽動短期新機定價,更可能重新設定整個產...
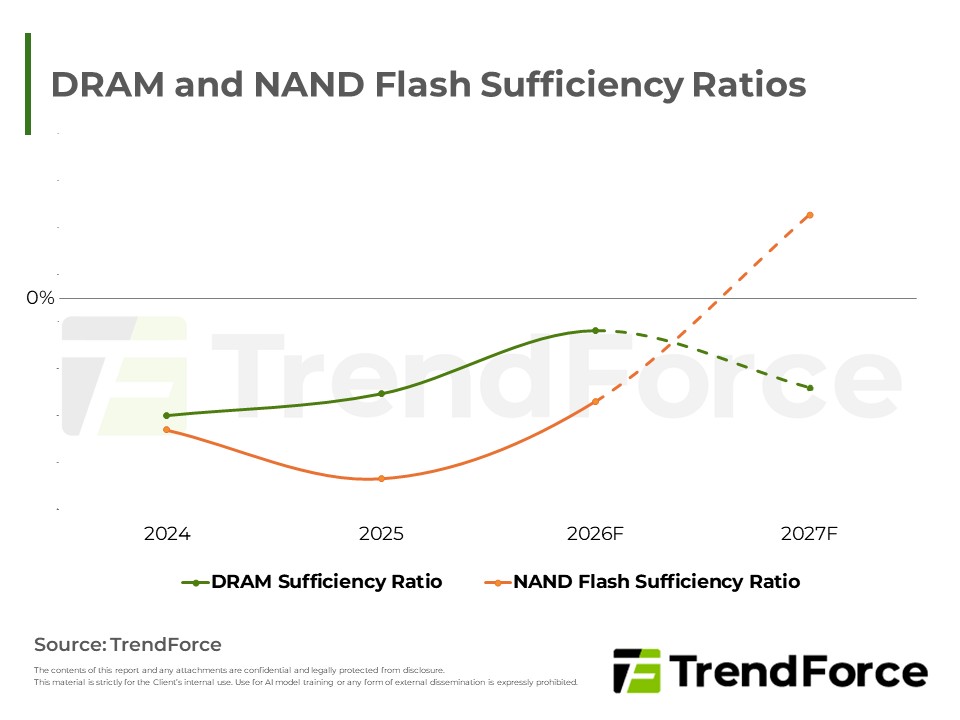
2027年DRAM與NAND Flash供需將出現分歧;在 AI server 強勁拉貨下,DRAM缺口將進一步擴大;反之,NAND在消費端需求疲弱與製程轉進帶動位元產出增加下,sufficiency ratio有望由負轉正,並於2H27面臨價格修正壓力。不...

長期合約與伺服器 demand 為合約市場奠定基石,價格穩定,惟消費端受成本擠壓致拉貨保守。現貨市場因個別業者掃貨短暫止跌,但整體買氣低迷。長期來看,新產能釋出與技術升級將推動市場趨於供過於求,須仰賴 AI Agen...
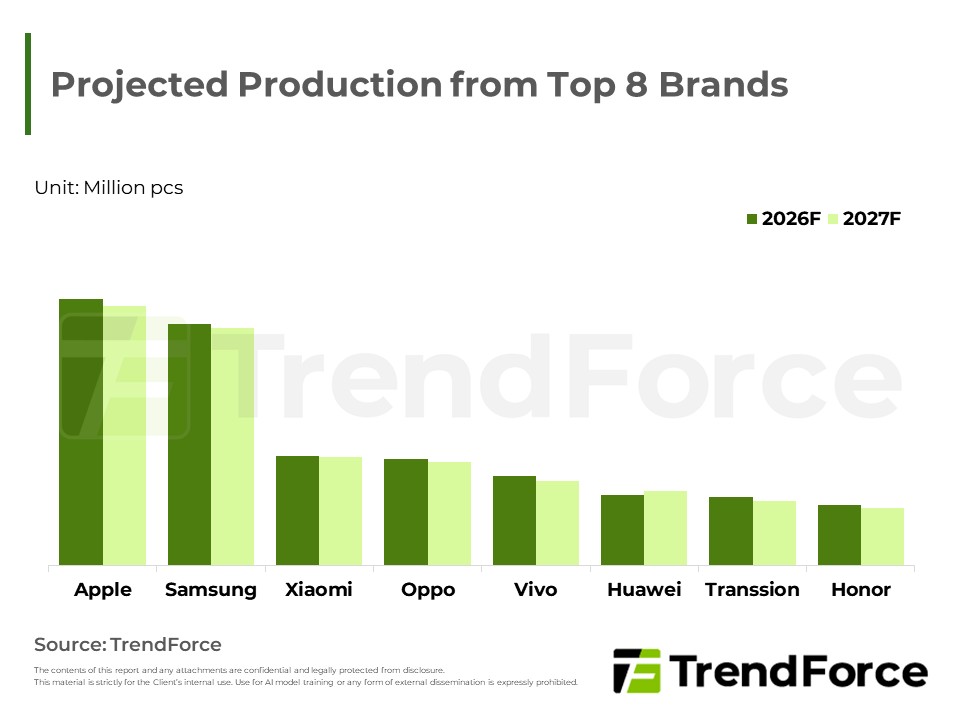
記憶體供給持續向AI伺服器傾斜,移動DRAM供應占比壓縮至新低,2027年全球智慧手機產量面臨結構性萎縮,品牌普遍悲觀,僅華為憑藉鴻蒙生態擴張逆勢增長,產業進入量縮、價揚、利薄的新常態。
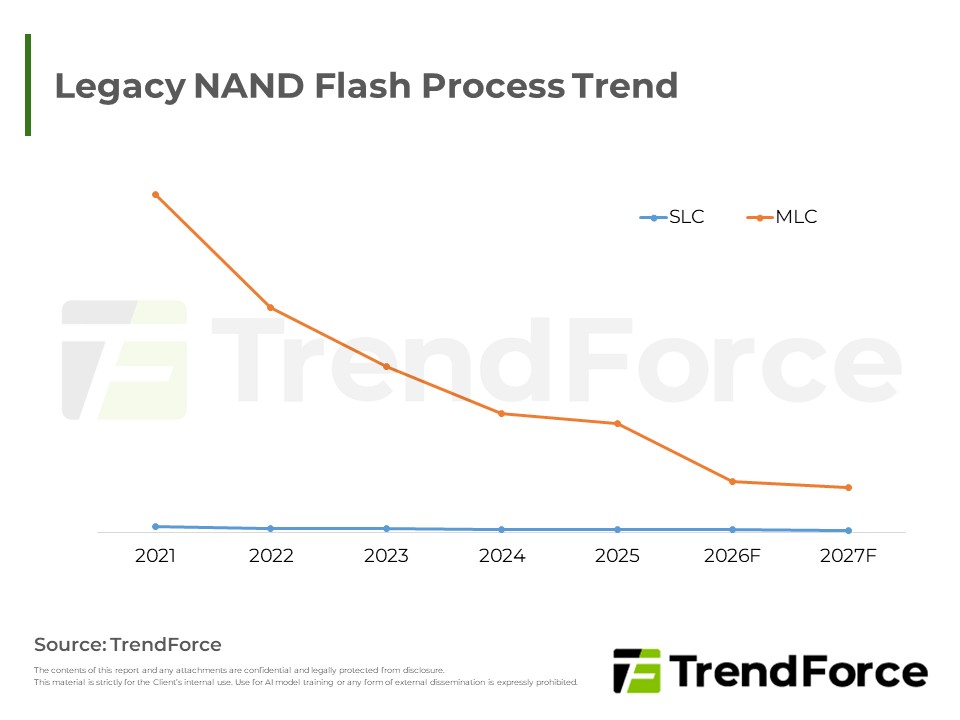
記憶體大廠將產能全面轉向高附加價值先進製程,導致成熟製程產能嚴重收縮。此結構性轉變引發原傳統製程晶片嚴重缺貨,迫使工業與車用等客戶在MLC供應極缺下,改以SLC作為替代方案。在需求外溢與供給斷層雙重衝擊下,...

記憶體原廠產能優先滿足高效能需求,使消費端面臨成本極限而產生抵制,導致3Q26合約價漲幅收斂步入高原期,現貨市場亦因買盤疲弱而走跌。大廠財報與展望表現強勁,反映出新興科技對大容量儲存的結構性需求將長期超越...


