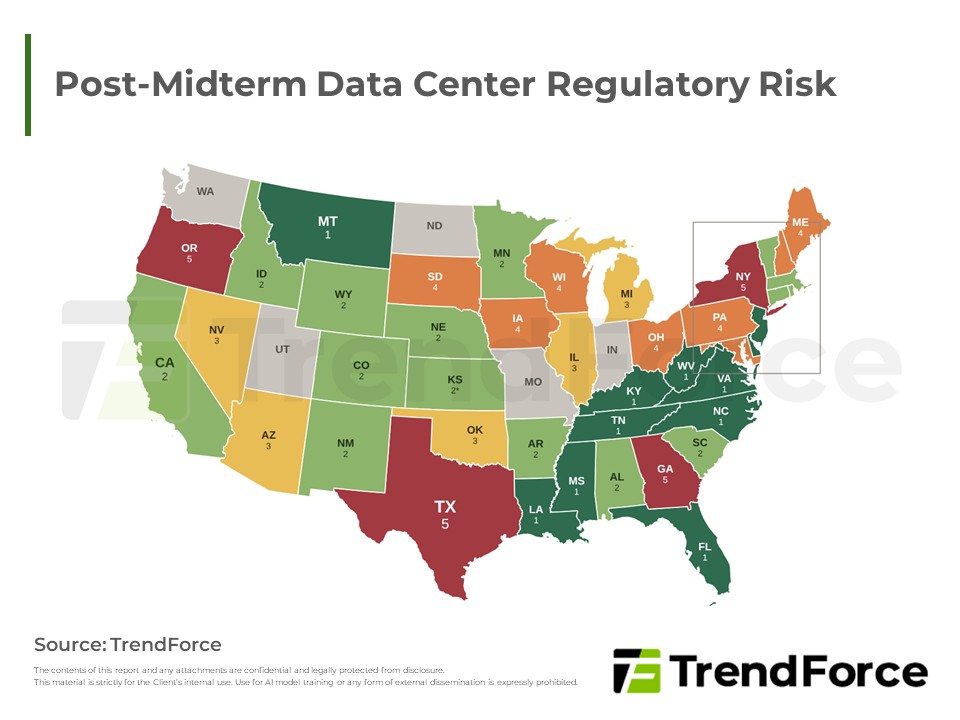
美國期中選舉後,多個資料中心重點州將推動暫停或更嚴格監管,2028年後建設規劃遞延風險升高;大型雲端業者因布局分散、資本充足,應對能力較強。
TrendForce指出,PC與Smartphone需求疲弱,中國AI商業模式未成形致Server SSD拉貨保守;模組廠庫存高漲降價求售,NAND Flash現貨價急速走弱,需求僅剩北美CSPs支撐,短期仍缺乏止跌條件。
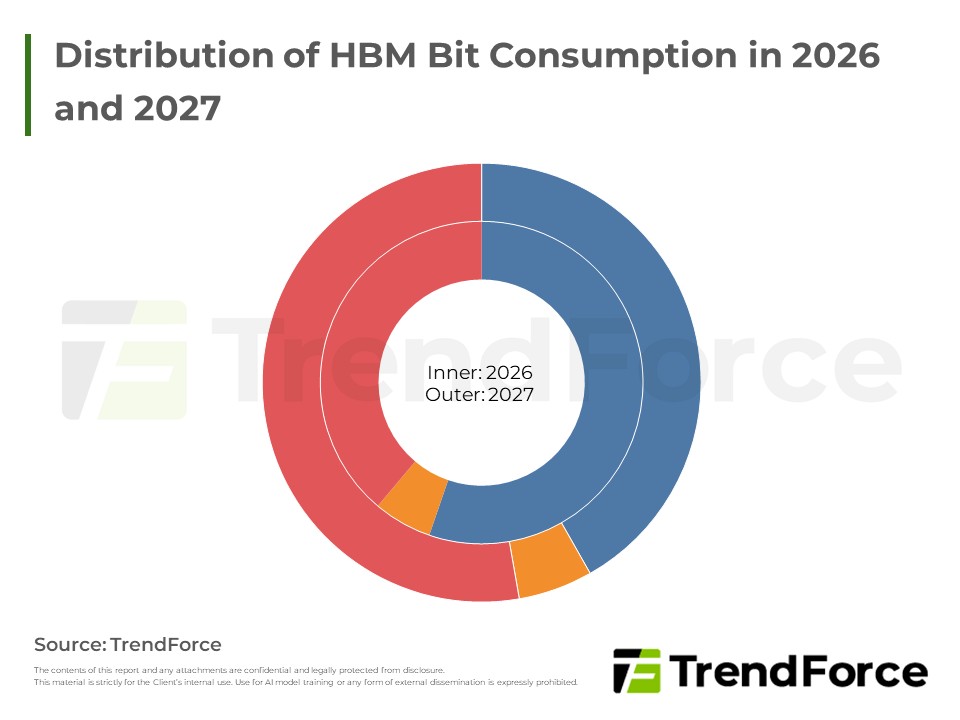
2026年HBM消耗量倍增,HBM4放量與供給緊俏推升2027年價格與營收大幅躍升,Samsung擴產搶攻龍頭,三大原廠競局重組。
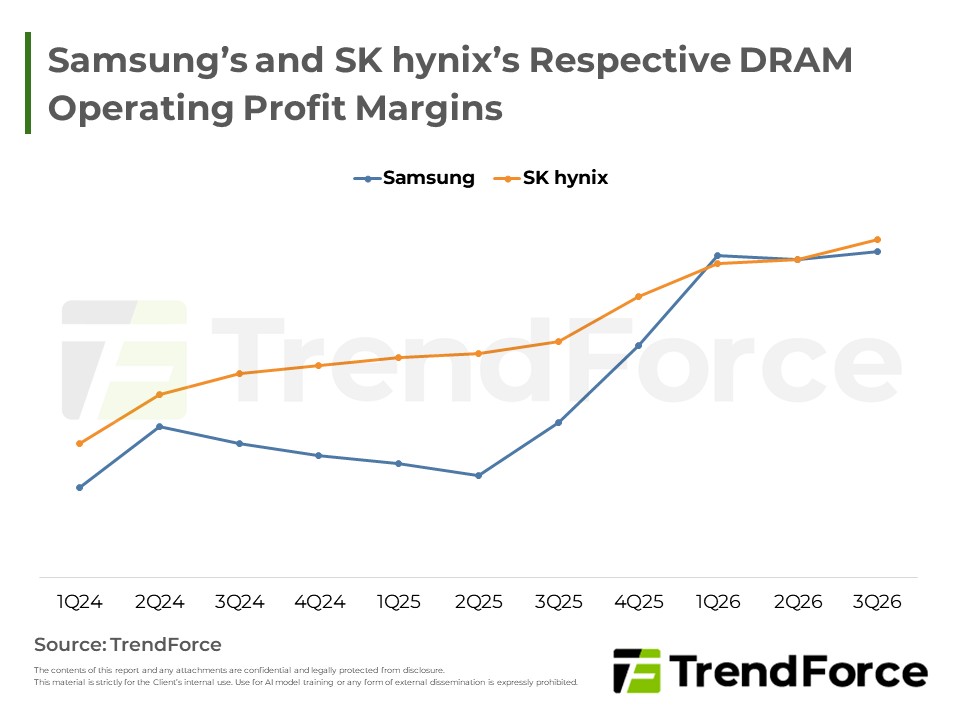
伺服器DRAM合約價上揚,各容量RDIMM漲幅不一;現貨市場整體動能受限。SK hynix與Samsung財報顯示DRAM量價齊升、獲利擴大,HBM4放量且明年供給售罄,長約比重提高,DRAM訂價與供貨轉向長約導向。
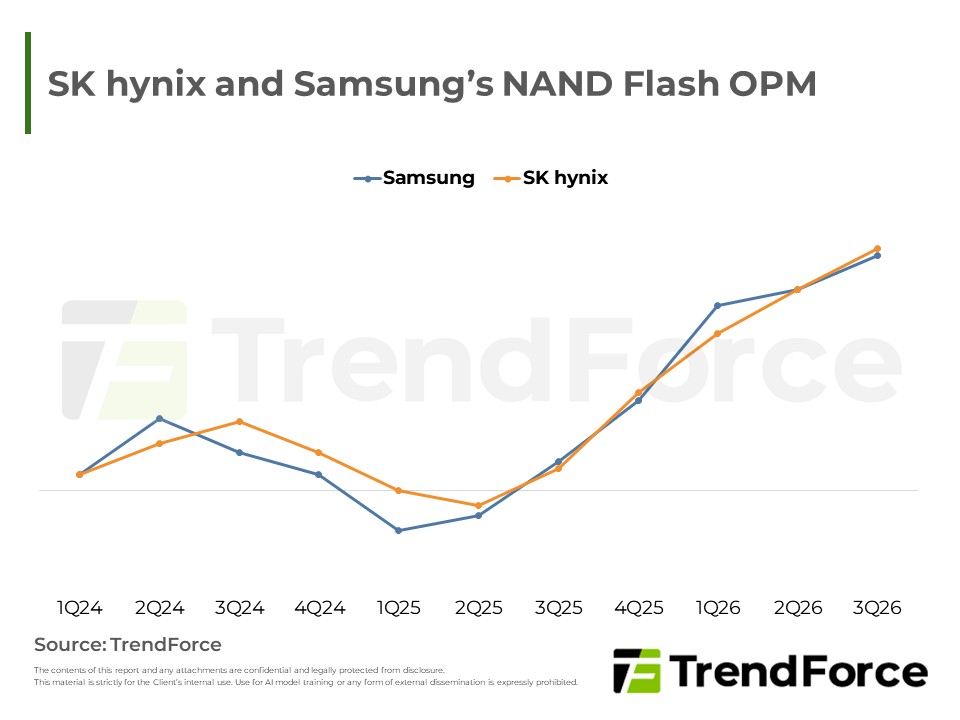
CSP資本支出激增引發AI變現疑慮,消費端合約價談判膠著、現貨買氣疲弱;企業級SSD受AI需求支撐率先漲價。SK hynix與Samsung財報創高,看好Agentic AI驅動儲存需求,加速先進製程並擴大長約,預期供不應求延續。
TrendForce除針對主流DRAM市場提供產業分析以外,亦針對較利基的Consumer DRAM市場(主要為x16顆粒)提供各家供應商完整的產品規劃、產出數量、以及價格走勢分析。
2026年第四季全球伺服器市場動態與展望
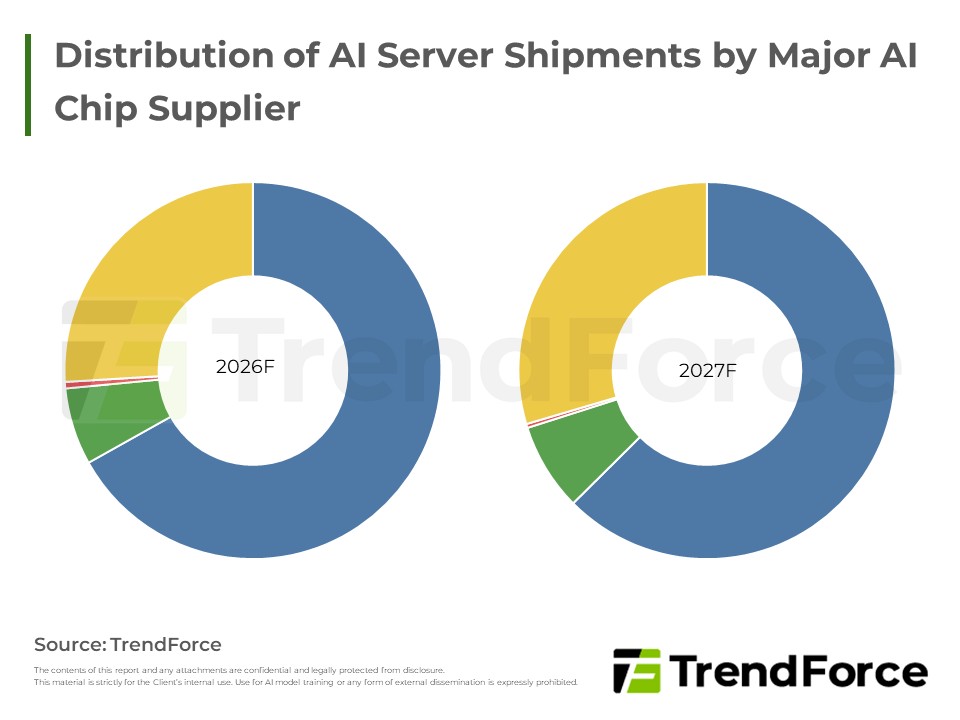
CSP資本支出持續高檔,帶動AI伺服器出貨與產值強勁成長。輝達維持主導,Blackwell今年為主力、Rubin明年接棒;CSP自研ASIC與中國本土晶片加速崛起,液冷邁向主流,HBM4放量推升HBM價格與營收。
第四季Smartphone用Mobile DRAM合約價估持平至小漲、高檔盤整。品牌庫存達標、年底金流承壓,拉貨轉保守;SK hynix與CXMT補漲有望收斂與Samsung價差。消費需求轉弱致現貨鬆動,惟AI排擠產能,合約價仍高檔築底。
本月伺服器DRAM合約價商談持續上漲,原廠藉產品與客戶組合調整維持強勢議價。惟買方需求加速轉向中低容量模組,大容量模組溢價收斂,中國與北美市場冷熱分歧延續。消費性品牌下修採購,原廠轉產伺服器DRAM;新興CSPs...
PC DRAM第四季合約價持續上漲但漲幅收斂,商談氣氛僵持。需求端筆電出貨下滑、庫存墊高,二線OEM擴大貼牌機種並轉用降規顆粒,下修明年提貨;供給端原廠縮減PC DRAM並轉向伺服器,供不應求格局延續,後續報價仍具上...
本月消費型DRAM供給仍偏緊,但年底將近、記憶體成本高漲,買方觀望致需求放緩,合約價漲幅收斂至持平小漲。現貨價自高點明顯回落,與合約價走勢脫鉤,市場氛圍轉趨悲觀;惟原廠退出消費型供應計畫不變,合約市場缺貨...
在全球SSD終端價格表中, 集邦科技依照不同品牌、容量(從120GB 到 2048GB及以上)、使用介面( SATA3, PCIE 3.0,4.0,5.0)等項目區分產品別。
北美持續上修訂單,原廠產能調整不及,推升企業級SSD合約價本季續漲,中國客戶則抗拒漲價。展望明年,需求僅北美獨強,加上長江存儲搶市占,漲價阻力升高,高價恐壓抑後續拉貨;Agentic AI則帶動HDD重啟擴產。
本月NAND Flash利基型市場因產能持續向先進製程集中而走勢分化。SLC受車用、網通及低軌衛星剛性需求支撐續漲,高容量漲勢尤強;MLC則因報價過高且貨源稀缺,客戶加速轉向SLC或TLC,價格高檔持平,後市恐轉向下修。


