找不到相關結果,請嘗試調整搜尋關鍵字或篩選條件。

SEMICON Taiwan 2026聚焦MEMS由單一感測邁向多模態融合,帶動人型機器人邊緣運算與電子皮膚新架構,2028~2030年可望進入規模化導入,重塑感測供應鏈價值。
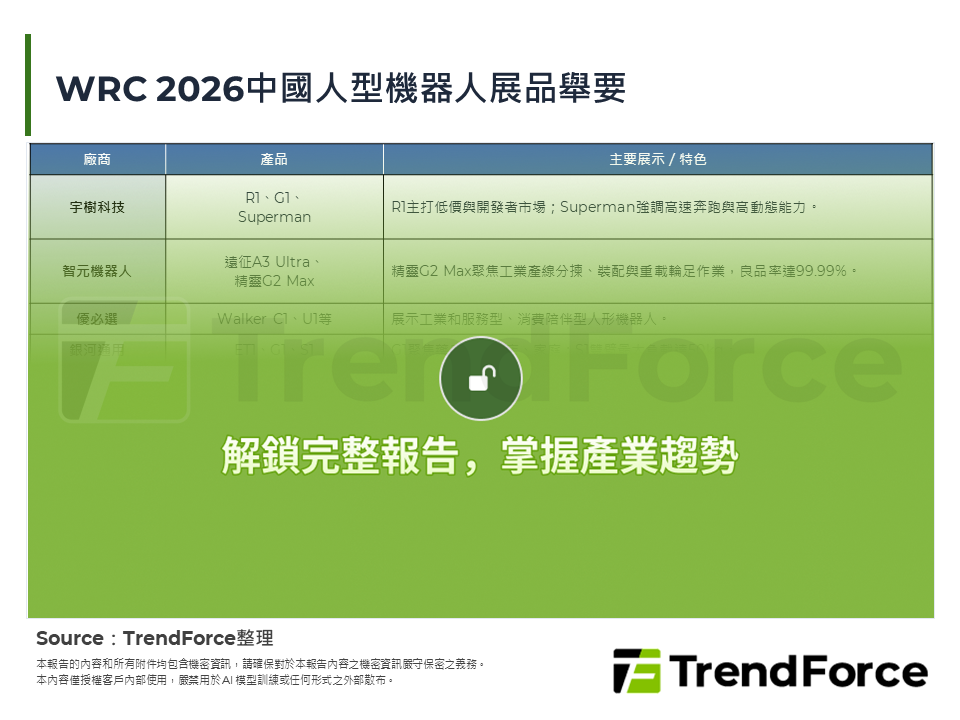
2026年世界機器人大會展示中國人型機器人由高動態表演邁向搬運、裝配、零售等實際任務驗證,2026年產量有望突破10萬台,但商業化ROI與產業洗牌考驗才正開始。

Google推出Gemini Robotics 2實現全身協同控制,搭配ER 2具長流程規劃能力,象徵人型機器人AI由單一動作邁向長時運作,硬體競爭轉向可靠度與模型適配。

FCC啟動海外先進機器人進口審查,短期降低中國品牌競爭壓力,惟美國關鍵零組件仍依賴亞洲,長期加速供應鏈區域化,台日韓精密零組件廠有望受惠。

Agility Robotics提出六大政策建議,涵蓋製造、供應鏈、標準、人才、商業化與聯邦採購,力推美國建構完整人型機器人生態,並將對中戰略競爭列為核心優先。

Apptronik發表Apollo 2並啟用Robot Park訓練基地,攜手Google DeepMind建立「硬體+模型+資料」三位一體模式,象徵人型機器人產業由硬體競賽邁入資料工廠時代。

2026年Q3人型機器人產業競爭主軸由性能規格轉向場景滲透與資料閉環,形態多元化不再拘泥人形,中國量產以107%年增領跑,晶片與陪伴經濟開啟新戰場。

NVIDIA推出Halos for Robotics三層安全架構,導入Outside-In Safety概念,將自駕車安全經驗延伸至人型機器人,帶動算力、AI、安全三位一體之平台競爭新格局。

黃仁勳看好韓國機器人產業,韓國以記憶體與製造優勢結合K-Humanoid Alliance國家隊,加速布局Physical AI,惟邊緣運算與AI晶片仍待補強。

Fraunhofer IPA發布六大面向人型機器人測試標準,揭露現行產品穩定性與資安限制;中國亦推全產業鏈標準體系,未來全球規範將呈中、美、歐多元並行格局。

Figure AI最新Figure 04完成設計定版進入測試,Figure 03於倉儲完成長時間自主作業驗證,並展示居家協作能力,沿「工業先行、家用跟進、量產護城」路徑邁向商用化新階段。

Hannover Messe 2026將人型機器人提升至與工業AI同等地位,象徵其由技術展示走向產業驗證;廠商技術重心轉向場景化任務能力,供應鏈雛形已現,下階段勝負取決於ROI與標準化進展。

智元接連推出可互動世界模型、端到端行動決策模型與開發平台,軟體布局由感知理解推進至行動學習與生態建構,於人型機器人硬體趨同之際,搶占具身智能核心話語權。

全球人型機器人的商用進度越趨明顯,新年度的季度報告持續針對人型機器人的核心企業進行最新動態追蹤與分析,並結合時事深入解析影響產品性能的核心零組件,以及相對應之供應鏈。最後再就整體產業之全年走勢與下季度...

宇樹與智元分別驗證的「盈利能力」與「規模量產+場景落地」,將成為篩選下一輪勝出者最重要的兩把尺。能否在資本市場窗口關閉之前,同時具備這兩項能力,將是決定中國人型機器人產業下半場競爭格局的核心命題。


