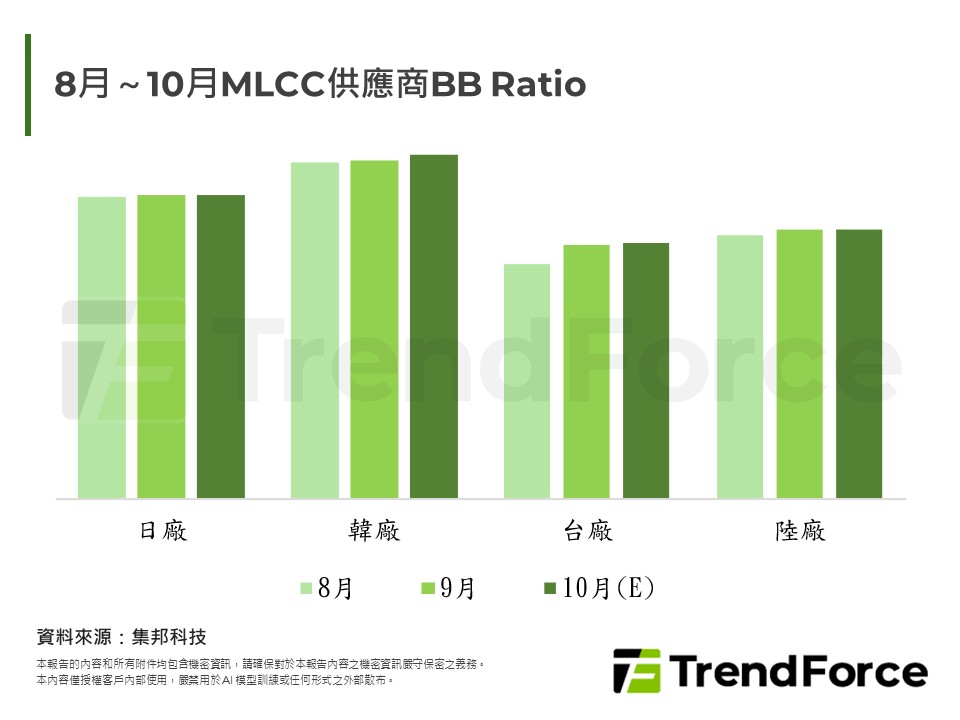
油價與通膨壓力抑制年末消費動能,消費性MLCC市場呈現低容值疲弱、高容值強勁的分化格局。AI伺服器與車用電子成為主要成長支柱,台陸廠高容產線維持高稼動率,但良率仍為出貨瓶頸,第四季重點觀察終端銷售與庫存去化...
大型CSP持續擴建AI基礎設施,Tier-2資料中心、Neocloud與主權AI同步拉貨,AI伺服器出貨預估上修。NVIDIA整櫃方案由GB300轉向VR200,AMD與自研ASIC動能升溫,ODM擴產與液冷升級推升供應鏈價值。
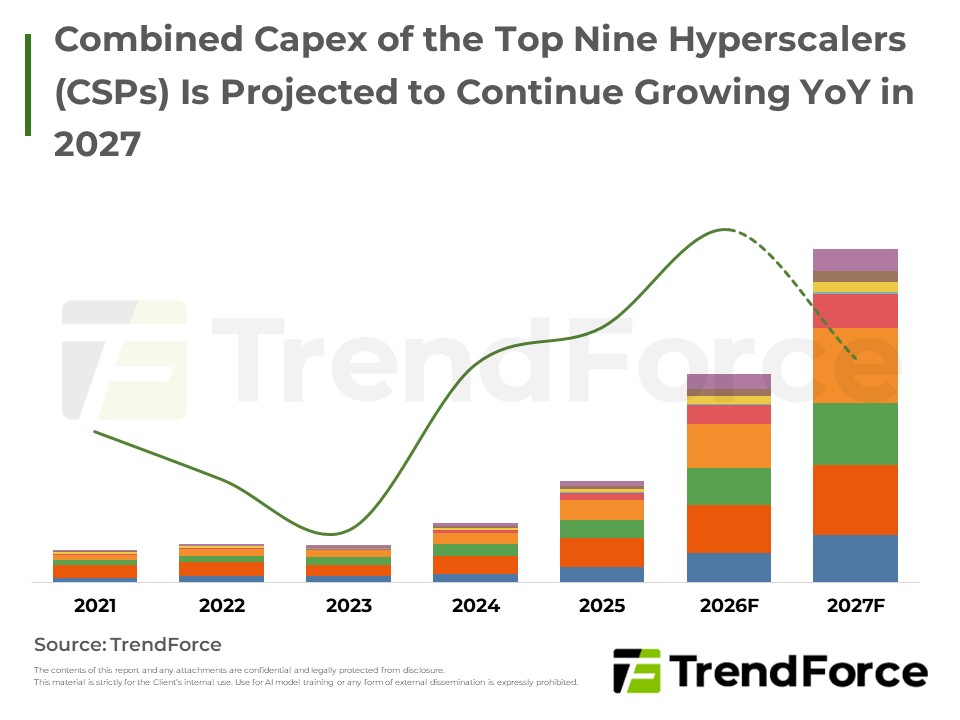
受AI需求強勁帶動,美中主要雲端業者資本支出持續上修,整機與零組件漲價及預付款要求推升投資規模。輝達Vera Rubin與超微Helios等整機櫃ASP大幅走高,帶動AI伺服器產值占比顯著攀升,價格效應明顯大於出貨量成長。
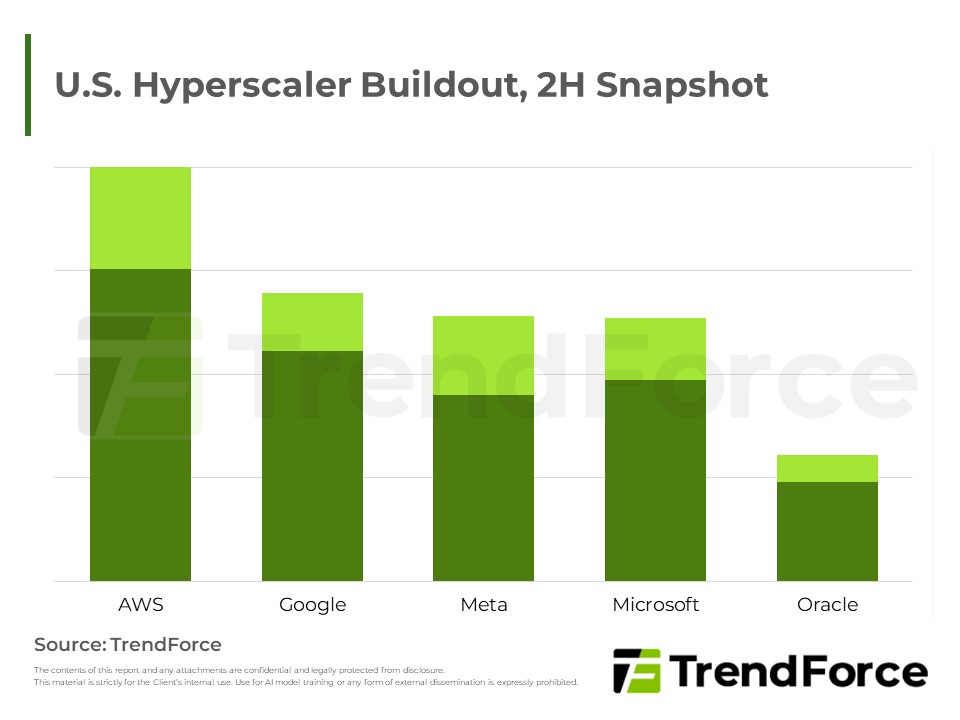
美國超大規模雲端業者持續全速擴建資料中心,惟地方與州層級政治反彈升溫,期中選舉恐推動更嚴格規範與審批延宕。TrendForce認為成本上升為基本情境,延宕風險主要集中於中長期規劃專案。
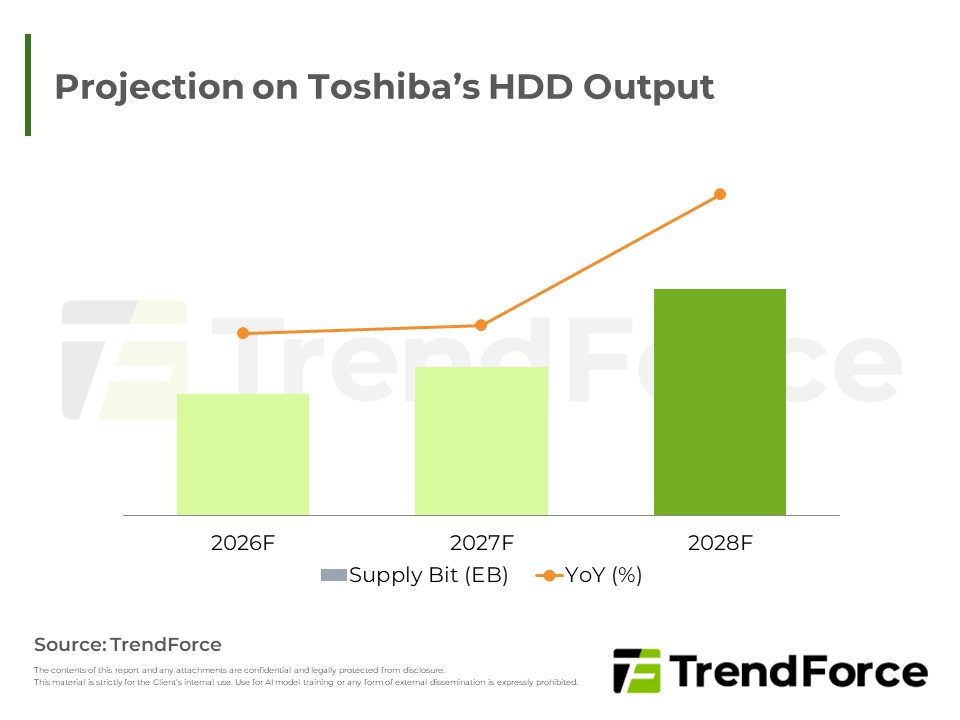
Toshiba大舉擴充菲律賓HDD產能,惟投資至產出需時,效益延後顯現,為市場增添供給但難撼動格局。HDD競爭關鍵在單碟容量,Seagate憑全自研HAMR領先,可望超越WD成最大供應商;Toshiba仍停留MAMR,僅能以量取勝。

原廠與CSPs完成多年期server DRAM長約,高比重的供給位元採用價格區間機制,其餘維持季度議價;現貨交易冷清、價格持平。Micron財報優於預期但合約價漲勢趨緩,持續擴大SCA並鎖定HBM供給。長約有助平滑記憶體景氣循...

Micron財報強勁且展望樂觀,AI資料中心、終端AI與實體AI推升高容量儲存需求,資料中心SSD成NAND獲利核心。原廠嚴控產能、擴建需時,供給吃緊延續、賣方主導價格;長約與客戶預付款強化獲利能見度,記憶體景氣循環波...
八吋產能吃緊,帶動台系晶圓代工漲價,聯電與世界先進已向客戶表達調漲意向;台積電延後成熟製程退場,並把產能轉向CoWoS related interposer與矽光子;力積電則在洽談矽光子IP。先進封裝與矽光子成為這波轉型的主軸...

2027年AI晶片與AI伺服器成長動能優於今年,輝達與超微整櫃方案持續放量,Google TPU推升ASIC占比;HBM與CoWoS供需維持緊繃,液冷與企業級SSD需求同步走升,帶動伺服器產值大幅擴張。
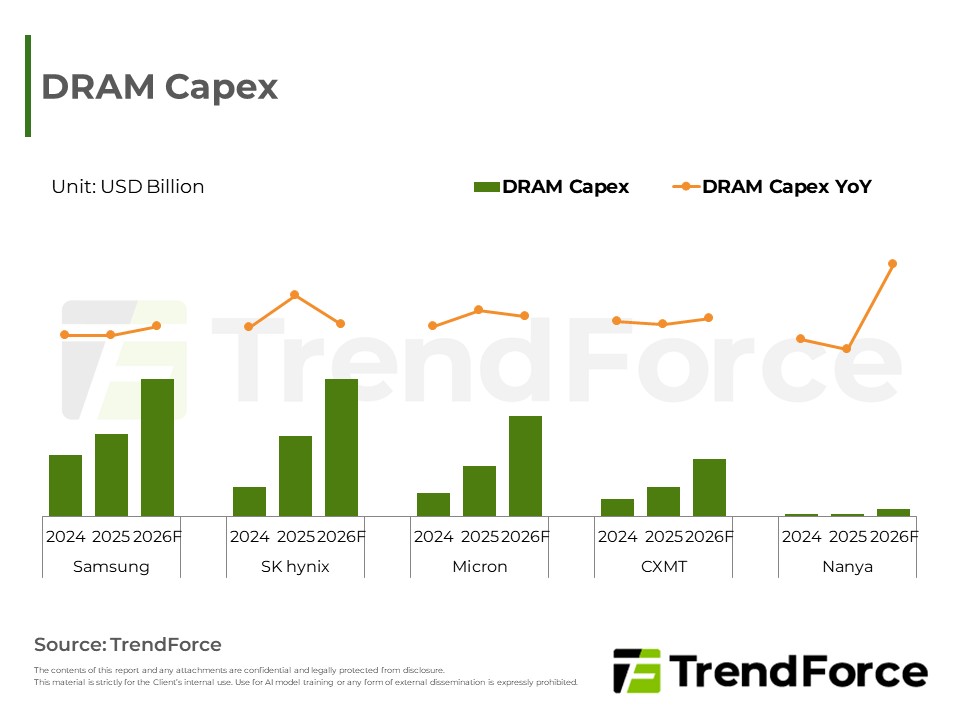
AI需求強勁推升HBM與伺服器產品獲利,排擠消費性產能,帶動記憶體合約價與營收爆發性成長。DRAM原廠大幅擴增資本支出建造新廠,供不應求將延續至後年;NAND Flash則因資源優先排給DRAM且受限於無塵室空間,投資意願...

該產品結合TrendForce在記憶體領域的優勢,延伸對server端的數個面向做研究調查,其中包含 1. CPU分布與競爭態勢 2. 北美與中國地區cloud service provider對server採購量 3. storage出貨預估 4. 本年度server...
本產品結合TrendForce在記憶體產業的專業優勢,聚焦於車用領域,深入進行市場研究與分析。
美系雲端業者追加需求強勁並推高長約價格區間,帶動伺服器記憶體合約價持續上揚;反之,中系業者因資金短缺轉向低容量產品。原廠彈性轉產高單價伺服器產品,加上部分長約價格天花板調升與追加訂單溢價,預估四季合約...
記憶體合約價平穩,預期後續漲幅將擴大。供應端因韓系與台系原廠轉產伺服器應用,導致PC規格顆粒極度稀缺,二手市場供給亦受限。需求端受惠晶片供給改善與通路備貨帶動出貨優於預期,系統廠積極拉貨累積庫存並調配成...
美伊衝突與通膨壓力促使聯準會升息,消費電子需求轉弱致低階MLCC報價下滑,高階AI規格則因供貨偏緊維持堅挺;村田停產低毛利品項後,台陸廠將在三年緩衝期內逐步承接常規訂單,市場呈現兩極化格局。





