記憶體市場呈現雙軌分化。雲端與人工智慧應用帶動高效能儲存需求強勁,原廠庫存維持低檔,賣方握有議價優勢,企業級市場價格持續看漲。相對地,消費性終端需求低迷,買方觀望氣氛濃厚,現貨價格盤整,品牌與模組廠則...
因原廠產能轉向高層數製程,利基型NAND Flash價格仍高檔震盪。受買方成本壓力與供給差異影響,SLC小容量漲速明顯放緩,高容量則獲車用及網通剛性需求支撐維持動能;MLC因供給極度稀缺且價格逢天花板,整體陷入橫盤盤...
部分CSPs客戶積極追加server DRAM採購,推動原廠庫存降低並帶動合約價上漲。現貨市場因假期維持震盪。HBM擠壓產能,導致各應用領域供給偏緊,PC、智慧型手機及模組廠紛紛透過調整採購策略或調升庫存應對成本與供貨挑...
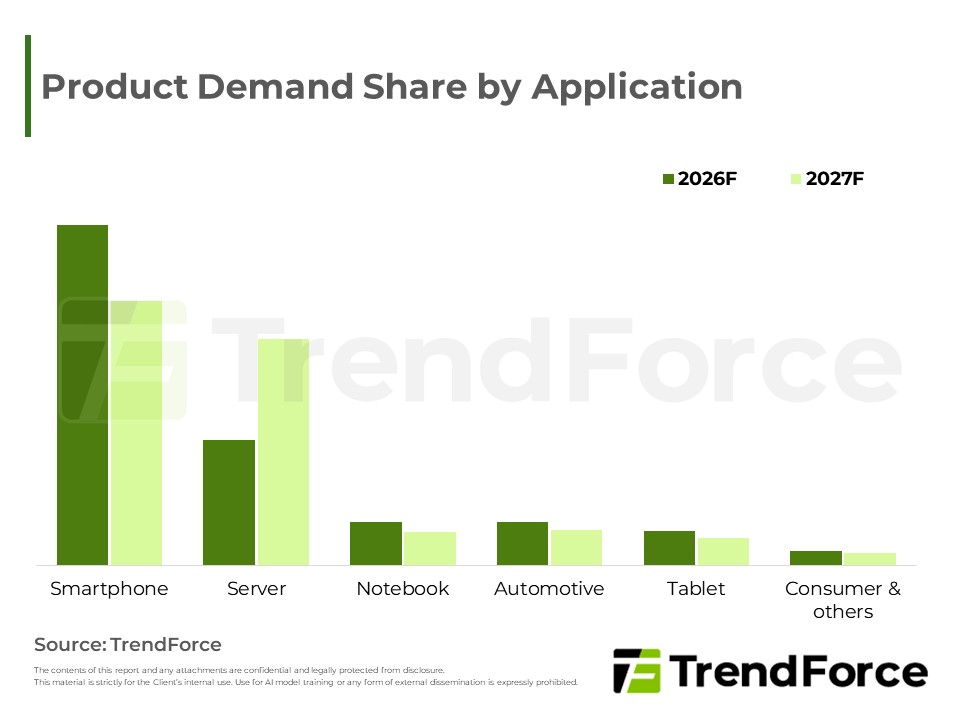
COMPUTEX揭示Agentic AI時代來臨,記憶體地位全面提升。LPDRAM切入Server並排擠smartphone資源,供應仍吃緊;NAND介面加速升級。高價常態化下,中小品牌受排擠,大者恆大加劇。
受CSP追加採購帶動,4Q26 DRAM與NAND Flash合約價延續上漲,惟漲勢由AI單引擎主導。原廠產能持續傾斜server與HBM,排擠消費性應用供給;消費端受成本轉嫁衝擊出貨,僅維持最低採購,各品類漲幅明顯分歧。
受新廠產能未到位、原廠優先配置HBM與server DRAM,加上CSP受AI基礎建設帶動追加採購,DRAM供不應求格局延續,TrendForce上修4Q26合約價漲幅預估;PC與server漲勢最強,其餘應用漲幅趨緩。
受通用人工智慧與智慧代理推動,北美雲端巨頭追加大容量企業級固態硬碟急單,造成高階產品結構性缺口。原廠憑藉將產能傾斜至高毛利產品,掌握絕對定價話語權,帶動全線產品合約價全面走揚,消費性需求雖持續疲軟,仍...
受供應吃緊與HBM4占比提升驅動,TrendForce大幅上修2027年HBM價格展望,8hi規格可望成為明年市場出貨主力選擇。
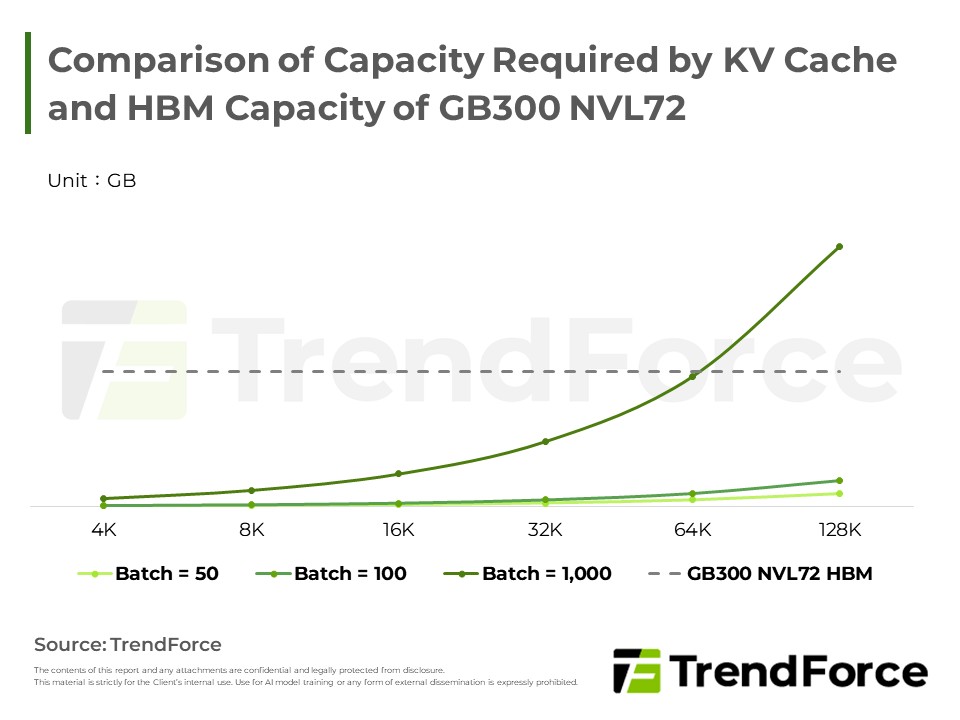
因應代理型AI發展帶動KV快取需求暴增,雲端服務業者採購轉向高效能QLC固態硬碟。其高密度與低成本優勢,結合「寫少讀多」的作業模式及新型注意力壓縮機制,可有效克服容量瓶頸並降低硬體損耗,成為先進儲存單元的主...
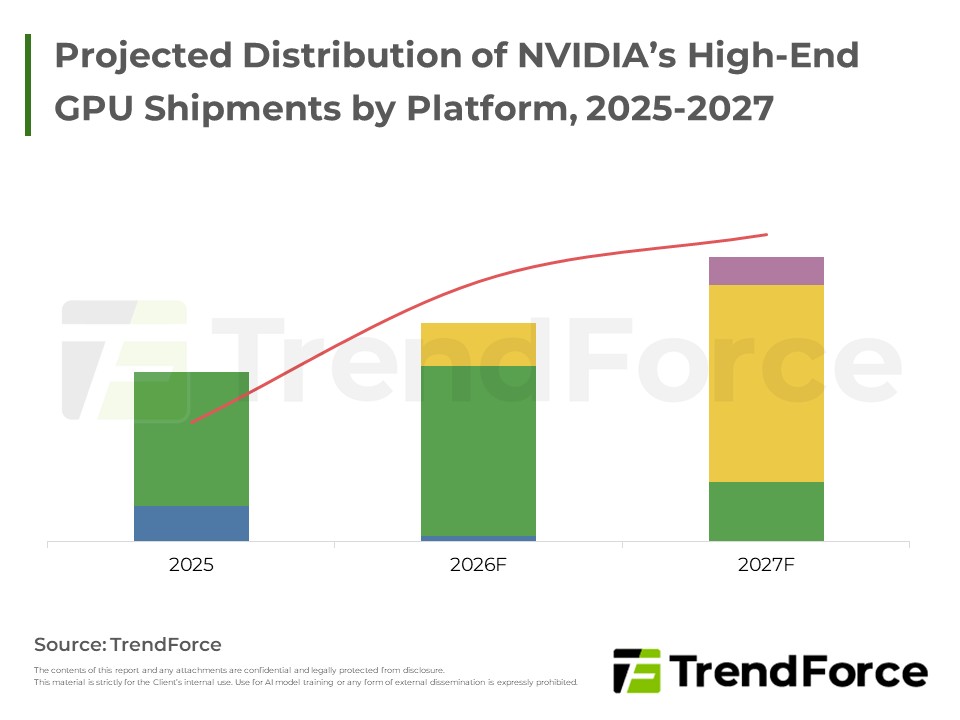
NVIDIA高階GPU出貨以Blackwell系列為主力,Rubin平台因HBM4良率與散熱設計等上游整備議題遞延,預計待明年上半年後逐步放量成為主流,同時HBM持續為AI晶片供給瓶頸。
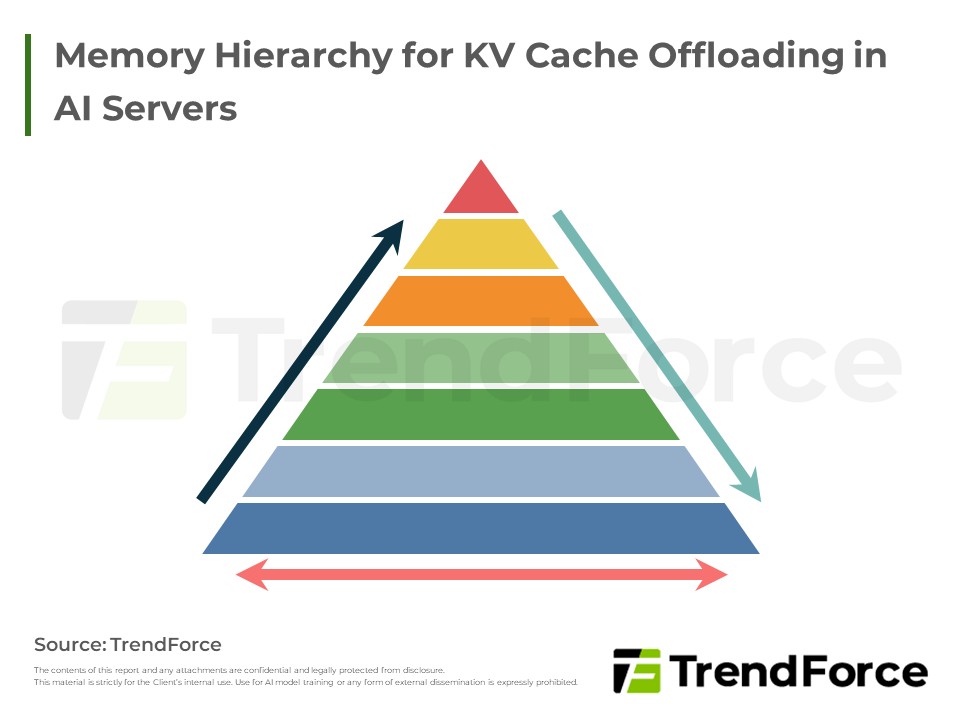
AI晶片業者評估下修HBM容量,衝擊集中於推論階段的KV cache配置,並衍生三種調整方式與對應代價;同時推升KV cache offload的記憶體需求,主流業者仍規劃採用供給穩定的8hi HBM,4hi僅適用特定情境。
2027年非台系晶圓代工廠八吋與十二吋產能利用率普遍優於2026年,先進與成熟製程訂單能見度俱佳,帶動代工價格調漲,各廠營收成長動能均維持強勁,產業擴產腳步同步加快。

TrendForce除針對主流NAND Flash市場提供產業分析以外,亦針對較利基的SLC NAND市場提供完整的供給與價格分析。

地緣政治緊張與通膨壓力推升成本,恐削弱第四季消費需求。AI伺服器高階MLCC需求維持強勁。村田停產低毛利常規MLCC,轉攻高階AI產品,為台陸廠創造消費及低階車規轉單機會,市場供給結構正逐步調整。
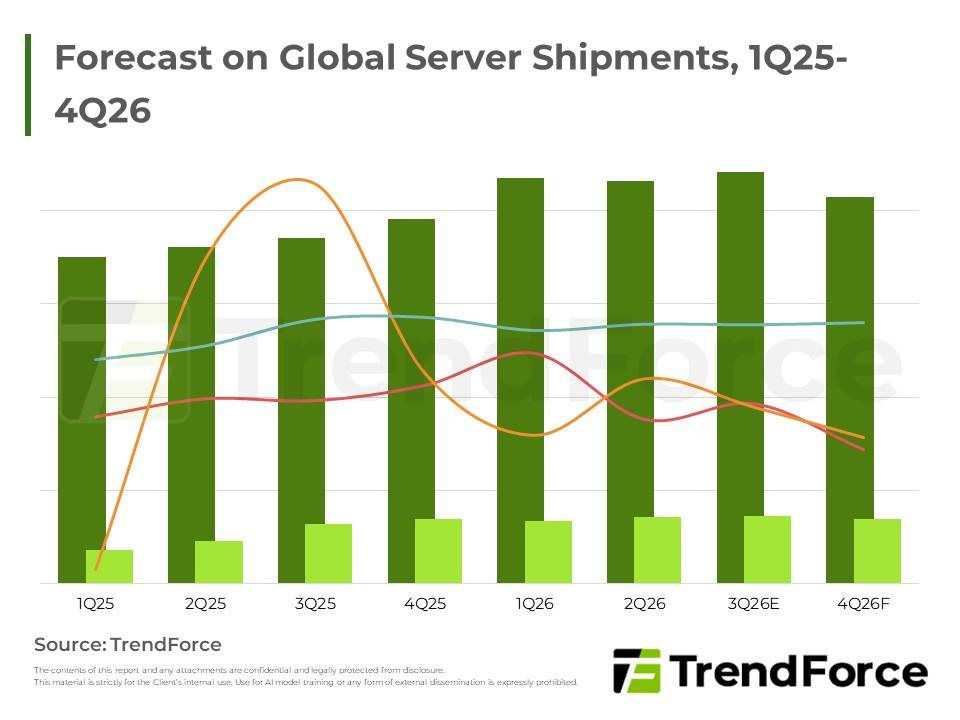
全球AI伺服器需求延續強勁,CSP持續加碼輝達機櫃拉貨,Tier-2資料中心業者貢獻度明顯提升;Google、Amazon等加速自研ASIC布局,OEM廠中戴爾受惠新興客戶訂單表現最突出。





