PC DRAM 4Q25合約價大漲,受原廠供應偏緊及需求端庫存補充影響,DDR4與DDR5均價持續上升,並可能推升PC整機價格與壓抑銷量。
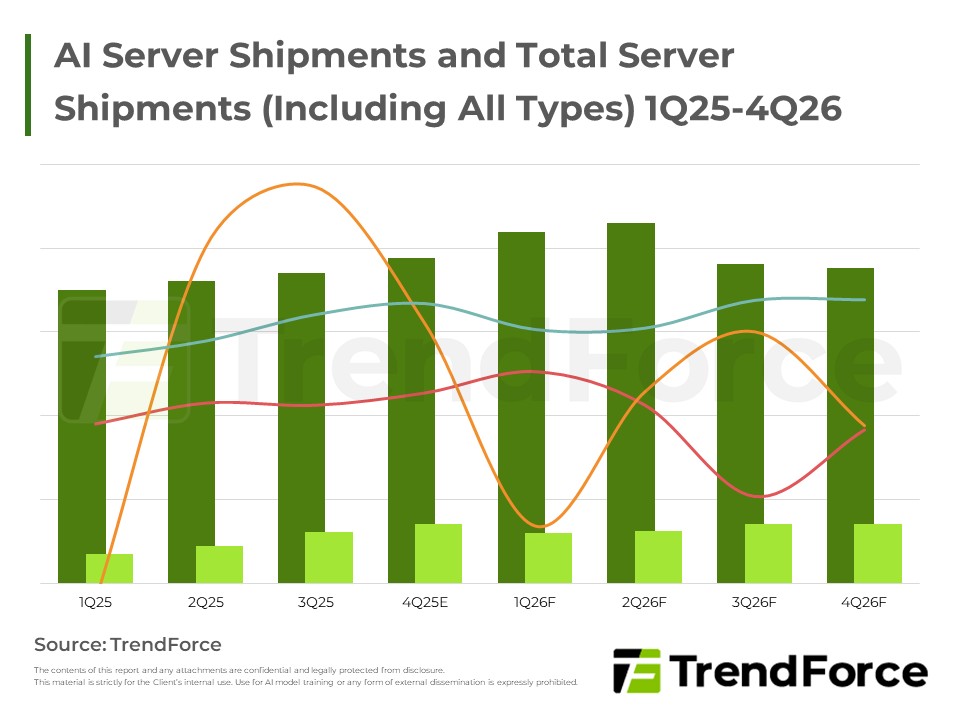
本報告指出 AI 投資推動雲端與伺服器需求,CSP 與 OEM 擴張佈局與資本支出,Google、Meta、Microsoft 等推動自家晶片與 AI 服務,長期動能穩健。
受原廠供給緊俏及PC OEM策略性採購影響,2025年第四季PC DRAM合約價預估漲幅上修至25-30%,現貨價亦大幅上揚,顯示市場供需失衡。
2025年DRAM合約價持續走高,原廠因伺服器需求強勁,將產能優先轉至先進製程,使PC DRAM供給轉趨吃緊。PC OEMs為因應未來漲勢,可能調整採購策略。

第二季DRAM營收因價格與出貨量顯著增長,第三季動能預計持續,價格漲幅加速。US CSPs需求穩健但庫存略高,智慧手機需求疲軟,採購保守,LPDDR4x供貨緊俏。
3Q25 PC DRAM合約價季漲8-13%,8月持續上揚。雲端需求排擠供應,PC OEMs被動接受漲價,DDR4供給更吃緊。預計4Q25 PC出貨與採購趨緩,後續漲勢可能放緩。
PC DRAM第三季合約價普遍上漲,DDR4漲幅明顯超越DDR5,市場供給緊張,DDR4成價漲量縮,Nanya積極調升製程產能推升價格,價格呈現高檔盤整。

隨著server新世代CPU Intel Sapphire Rapids與AMD Genoa於4Q22發行,使得CXL(Compute Express Link)的討論度持續攀升...





