4Q26終端成本觸頂引發買方抵制,加上庫存待去化與陸系業者權重提升,TLC eMMC與UFS漲幅收斂,MLC eMMC受替代效應首度回調;1Q27淡季將轉為高檔盤整,MLC下修壓力加劇。
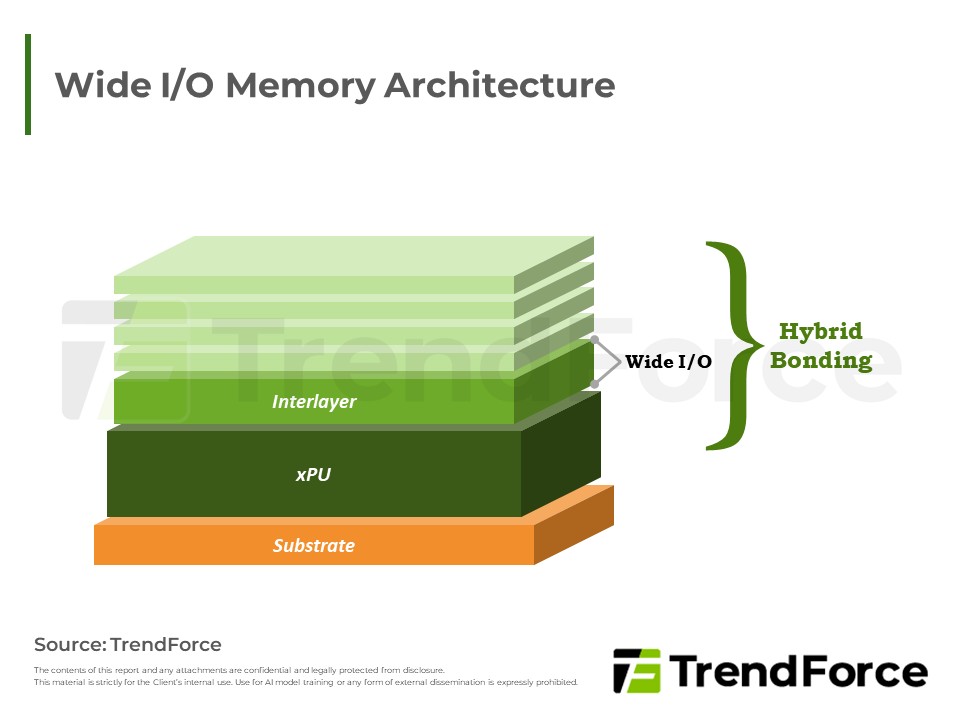
Hybrid Bonding受惠製程微縮與高頻寬需求,將成DRAM長期技術趨勢,各應用逐步導入量產,惟時程仍受良率、成本與終端需求牽動。
第四季smartphone與PC合約價漲幅可望收斂,現貨市場因模組廠需求疲軟維持盤整。隨疊層效益遞減,NAND競爭重點轉向架構設計,hybrid bonding將控制電路與記憶體分開製造,成為提升傳輸速度與成本競爭力的關鍵。
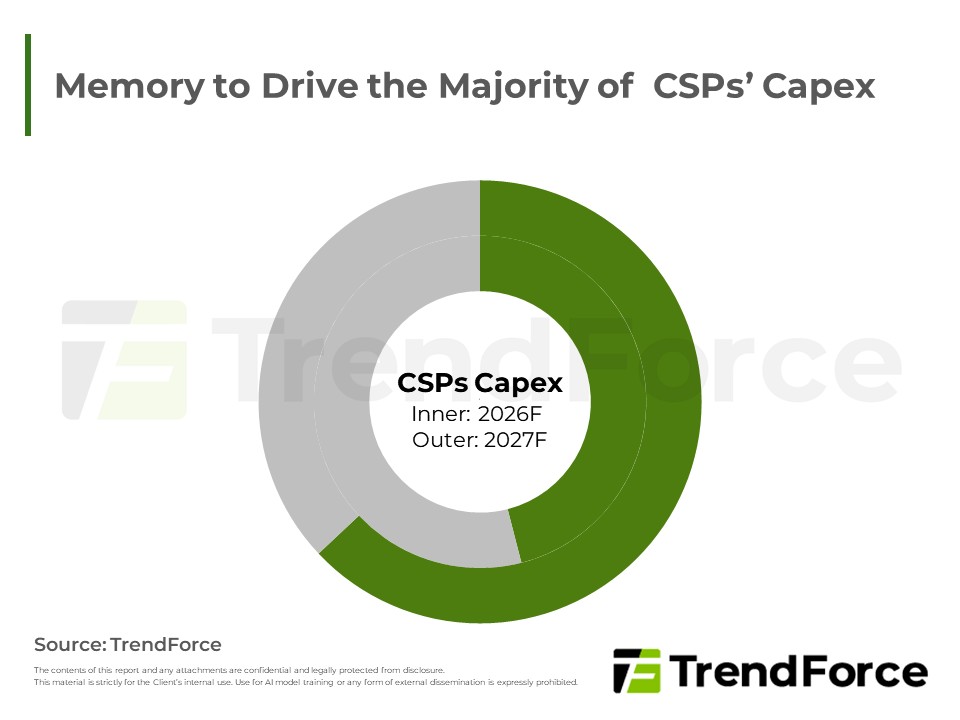
TrendForce上修美中主要CSPs資本支出預估。記憶體合約價維持高檔,支出占比將過半,原廠產能亦優先轉向伺服器產品;CSPs可望透過記憶體分層、池化等架構調整平衡整體擁有成本。

TrendForce為您提供一個完整的DRAM產業分析,成本分析和價格預測。

TrendForce為您提供一個完整的NAND Flash產業分析,成本分析和價格預測。
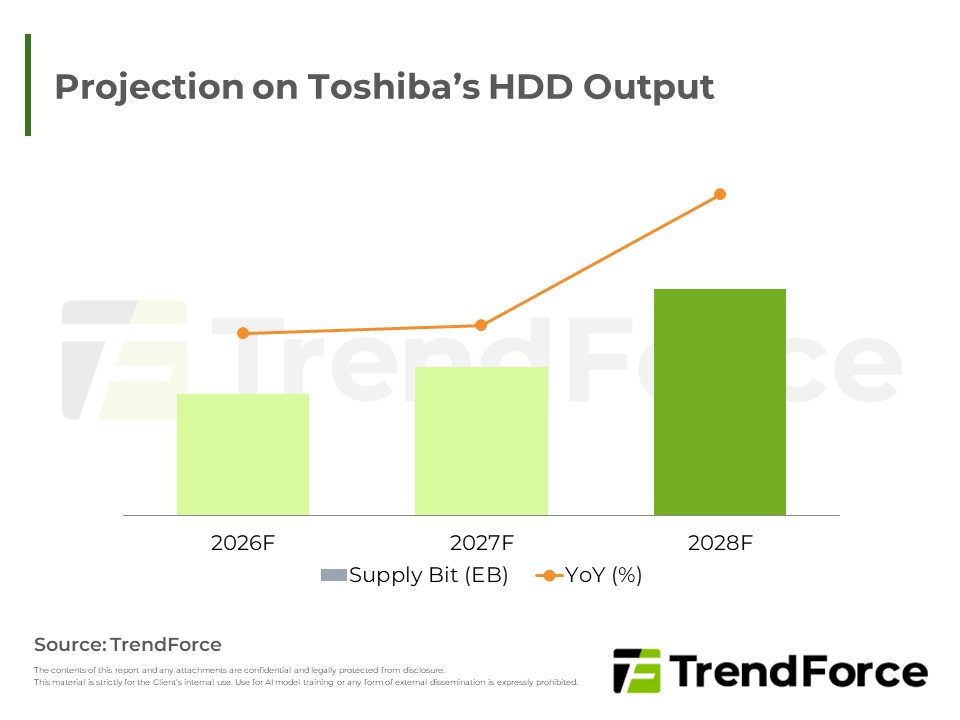
Toshiba大舉擴充菲律賓HDD產能,惟投資至產出需時,效益延後顯現,為市場增添供給但難撼動格局。HDD競爭關鍵在單碟容量,Seagate憑全自研HAMR領先,可望超越WD成最大供應商;Toshiba仍停留MAMR,僅能以量取勝。

原廠與CSPs完成多年期server DRAM長約,高比重的供給位元採用價格區間機制,其餘維持季度議價;現貨交易冷清、價格持平。Micron財報優於預期但合約價漲勢趨緩,持續擴大SCA並鎖定HBM供給。長約有助平滑記憶體景氣循...

Micron財報強勁且展望樂觀,AI資料中心、終端AI與實體AI推升高容量儲存需求,資料中心SSD成NAND獲利核心。原廠嚴控產能、擴建需時,供給吃緊延續、賣方主導價格;長約與客戶預付款強化獲利能見度,記憶體景氣循環波...
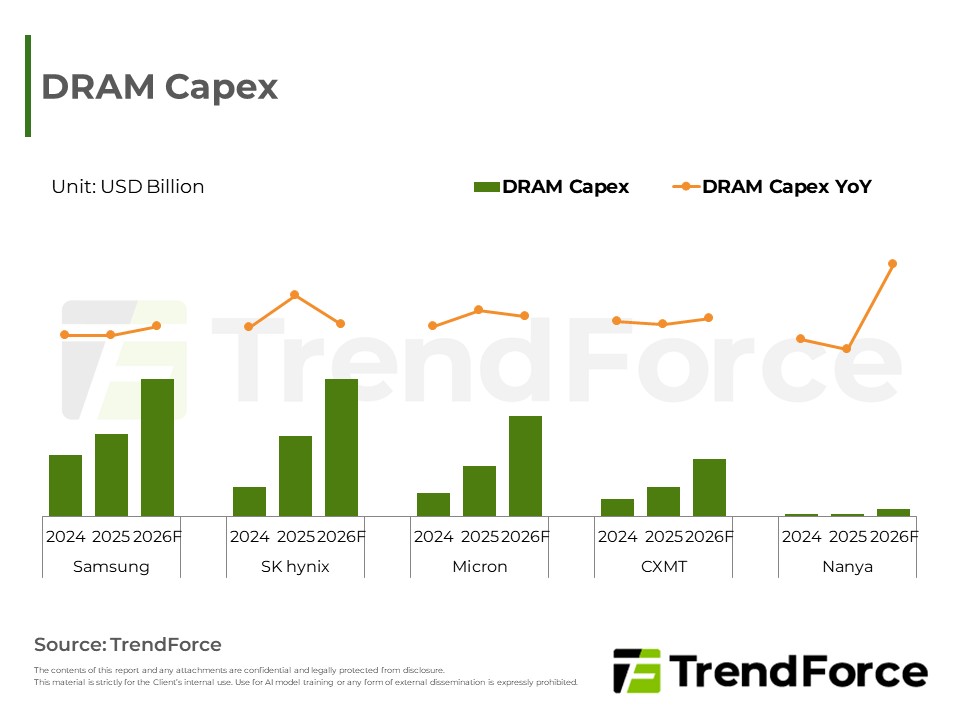
AI需求強勁推升HBM與伺服器產品獲利,排擠消費性產能,帶動記憶體合約價與營收爆發性成長。DRAM原廠大幅擴增資本支出建造新廠,供不應求將延續至後年;NAND Flash則因資源優先排給DRAM且受限於無塵室空間,投資意願...
各家廠商的Capex、Capacity更新與各廠商的庫存狀態,還提供了材料價格預測與庫存水位分析。
美系雲端業者追加需求強勁並推高長約價格區間,帶動伺服器記憶體合約價持續上揚;反之,中系業者因資金短缺轉向低容量產品。原廠彈性轉產高單價伺服器產品,加上部分長約價格天花板調升與追加訂單溢價,預估四季合約...
記憶體合約價平穩,預期後續漲幅將擴大。供應端因韓系與台系原廠轉產伺服器應用,導致PC規格顆粒極度稀缺,二手市場供給亦受限。需求端受惠晶片供給改善與通路備貨帶動出貨優於預期,系統廠積極拉貨累積庫存並調配成...
現階段消費型記憶體價格逼近買方承載極限,近期合約價微幅收高,且高低價差略有收斂。展望未來,受原廠產能轉向先進產品影響,成熟產品供給持續收縮;加上伺服器儲存元件需求增強,市場供不應求缺口仍將延續,價格可...
記憶體市場呈現雙軌分化。雲端與人工智慧應用帶動高效能儲存需求強勁,原廠庫存維持低檔,賣方握有議價優勢,企業級市場價格持續看漲。相對地,消費性終端需求低迷,買方觀望氣氛濃厚,現貨價格盤整,品牌與模組廠則...





