8月下旬,DRAM合約價持續上漲,各產品漲幅不同,現貨市場動能趨緩。供應商庫存下降,模組廠及終端廠商存貨依應用各異,未來幾季市場將以DDR4表現較佳,總體呈現分歧調整態勢。
DRAM 3Q25合約價格已於8月完成,DDR5雖然漲幅較低,但出貨量持續增長。現貨市場冷清,DDR4受Samsung可能延遲EOL影響。TrendForce更新CXMT發展,未來兩年重點在產能擴張、高價值產品及技術進步。
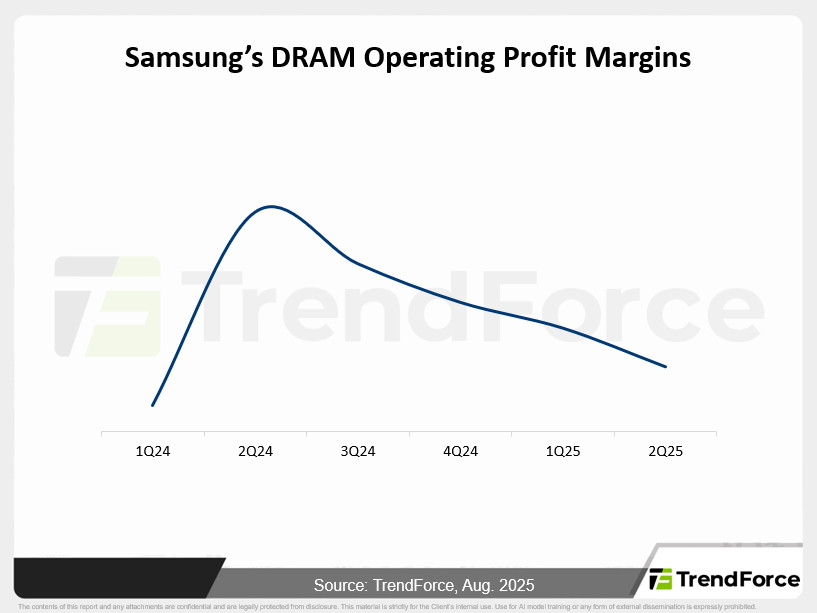
合約市場談判以三星壓力較大,現貨因供應緊張未跌;三星法說會聚焦HBM3e供過於求,價格或下滑,雖然成熟DRAM將漲價,三星仍優先投資先進製程與HBM,策略未因市況變動而改變。
DDR4市場持續供需失衡,特別是consumer DRAM訂單滿足率低迷,價格大幅上漲,買方雖有策略調整,但短期內漲勢不減,惟隨成本壓力及產品轉型,預期未來漲幅將收斂。
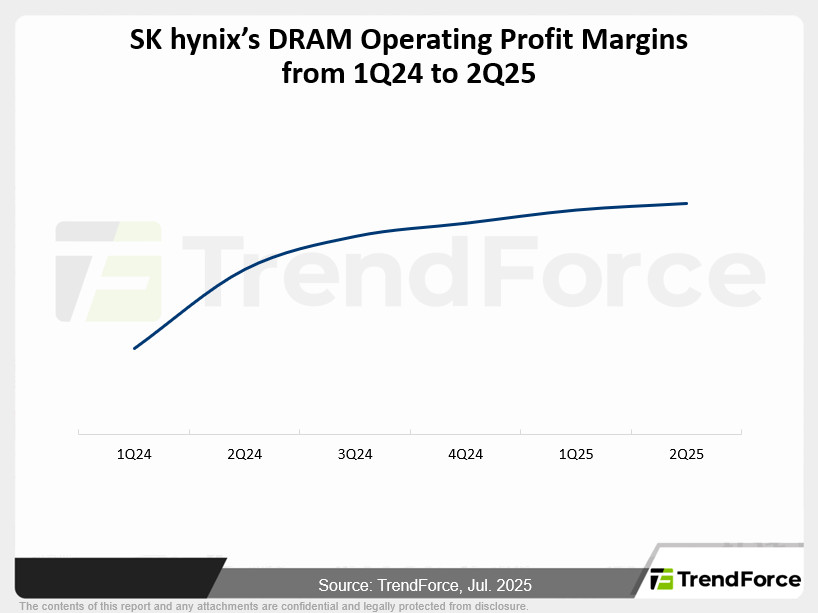
合約價格尚未塵埃落定,DDR4/LPDDR4x漲勢明顯;現貨DDR4交易高於DDR5,DDR5價格下修。SK hynix出貨佳受AI及關稅助益,DDR4動能推庫存下降。HBM市場競爭加劇,新一代產品及定價動態將影響未來價格走勢與供需。
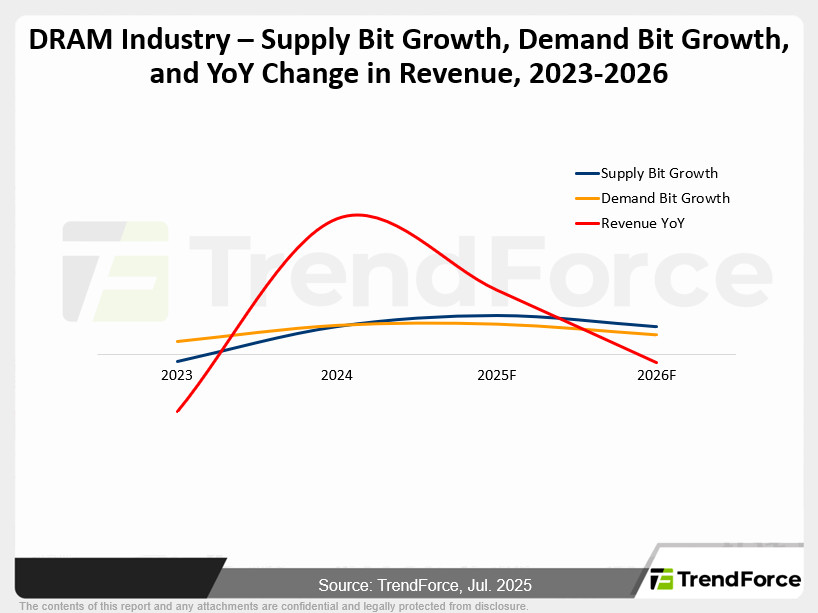
近期DRAM合約價議定膠著,DDR5漲幅趨緩,DDR4現貨止穩。展望未來年度,供給與需求增長將顯著放緩,終端需求減弱,加上庫存水位墊高,預期上半年合約價將面臨下跌壓力。
合約市場漲價趨緩,現貨價格漲幅有限,部分產品價格微幅下跌。供應商減少LPDDR4X供給,中低階手機需求強勁並有恐慌性備貨。雖然部分減產將放緩,整體市場終將轉向新世代產品。

合約市場焦點轉向新季度,舊製程產品漲幅明顯。現貨市場成交主力為DDR4,價格暫有壓力但未現供過於求。庫存向買方傾斜,PC、模組廠積極備貨,部分產品供應吃緊,企業端則以去化庫存為主,智能手機端出現庫存分化。

DRAM市場3Q25合約價展望上漲,DDR4供給緊張推動新世代轉進。Micron財報亮眼,高毛利產品帶動績效。HBM成長快速,DDR4逐步退場,公司將聚焦高附加價值產品,行業供給偏緊。

2025年第二季PC DRAM合約價持續上漲,供需變化使DDR4價格漲幅高於DDR5,原廠減供及市場提前備貨推升價格,3Q25 DDR4甚至超越DDR5。Nanya供應增加也帶動整體市價上揚。

DDR4停產消息引發搶貨潮,現貨及合約價大幅上漲,尤其DDR4 8/16Gb漲勢最劇。供需失衡持續,後續合約價仍看漲,消費性DRAM也供不應求。DDR3因供給仍高,價格較穩定。

3Q25記憶體市場因供給緊縮與旺季效應,舊規格如DDR4價格大漲,新品漲勢有限。NAND Flash上漲收斂,僅企業級產品動能強。供應商策略產能調整及各類需求疊加,推升整體記憶體價格高於預期。

DDR4因EOL效應推升價格與備貨需求,市場聚焦特定業者;DDR5受CSP回補訂單帶動小幅增量,整體價格持平。CSP平台推動下,AMD於Server市場滲透提升,高頻DRAM及新製程同步受惠,原廠獲益空間增加。

地緣政治影響及舊品停產促使DRAM價格走強,DDR4需求熱度高於DDR5。Micron將於年底停產舊世代DRAM,市占與議價力提升。新技術與AI應用帶動HBM成長,供給持續緊張。
本報告分析DRAM市場,預計合約市場DDR5漲幅受限,DDR4現貨需求仍旺盛,受支撐美國大廠協議影響。NVIDIA動態成為焦點,供應鏈及產品預估調整,RTX PRO 6000D實際出貨與當前市場預期恐存在差距。





