全球電動車市場銷售量與品牌排名報告為全球電動車與新能源車的銷售量調查與分析,提供不同動力類型與區域銷售的數據與預測,並包括各季度的前10名汽車品牌銷量與市占率。

由於美國關稅政策影響,全球科技產業鏈面臨成本上升與需求疲弱,但AI伺服器等高階應用帶動高階MLCC需求,成為下半年成長主力,供應商積極布局高端應用市場。
地緣政治與關稅風險促使server ODM加速美國產線建置,AI server出貨成長趨勢明顯,搭載NVIDIA及AMD新平台出貨動能強,液冷技術提升相關冷板供應商業績增長,整體市場需求雖保守但產能調度穩定,未來產能擴充及技術升...
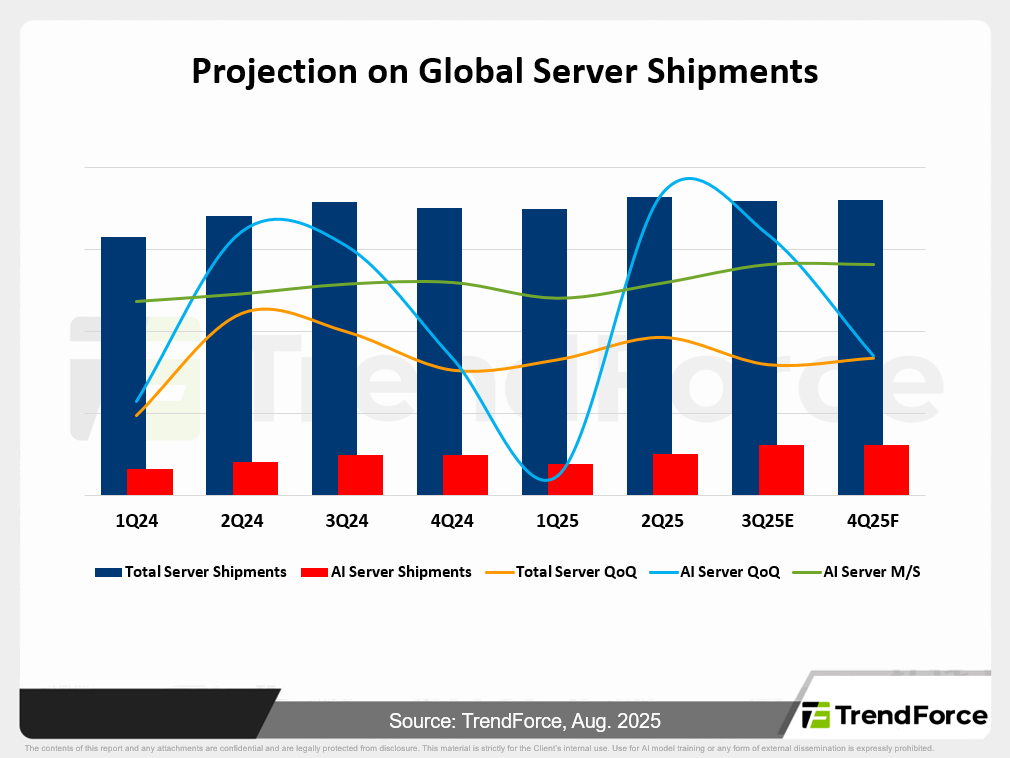
AI伺服器市場因應生成式AI技術崛起而快速成長,主要由雲端服務供應商推動。預計AI伺服器出貨量將持續超越通用伺服器,並在整體伺服器市場中佔據重要比例。
由於美國關稅政策變動,引發全球貿易環境轉向區域化及高關稅,供應商面臨訂單獲利下降及匯損壓力,加上需求減弱與匯率波動,使得ICT產業運營挑戰加劇,需通過穩定價格及嚴控產能應對。
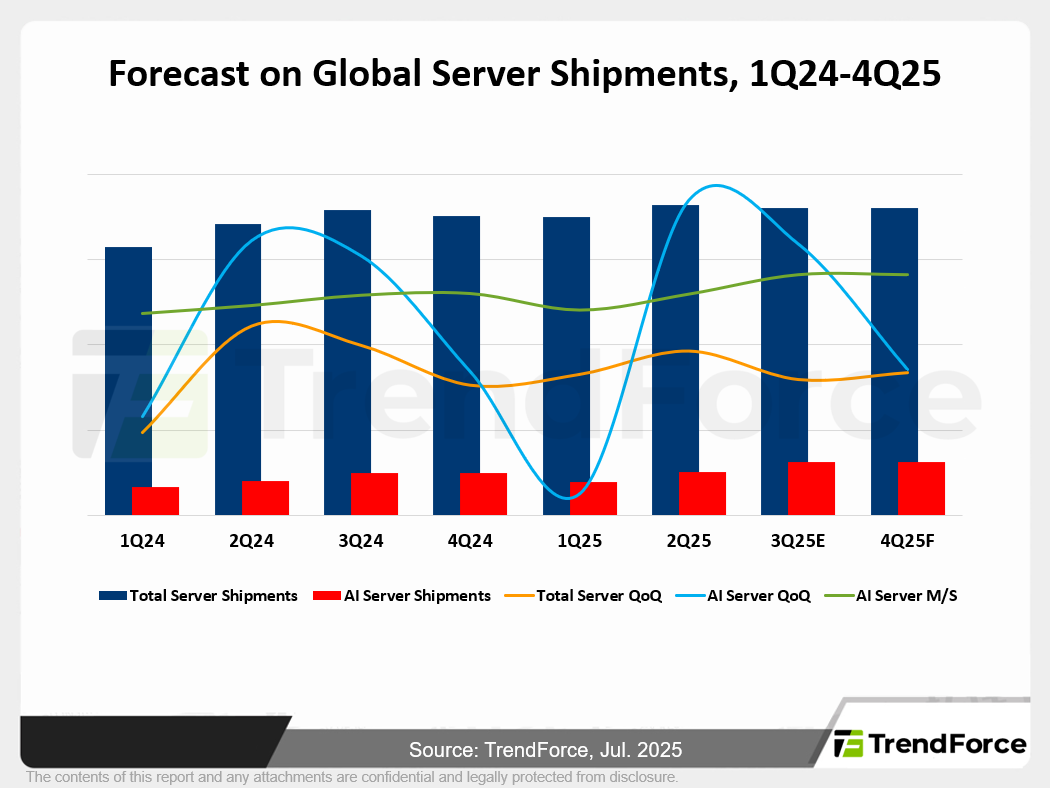
美國政策變動使NVIDIA及AMD禁令調整,有利中國市場出貨,帶動2025年AI伺服器出貨持續成長。亞馬遜及Oracle積極擴展全球AI資料中心,推升資本支出與服務器需求。Dell採審慎策略但積極布局AI伺服器,HPE則優化產品結構...
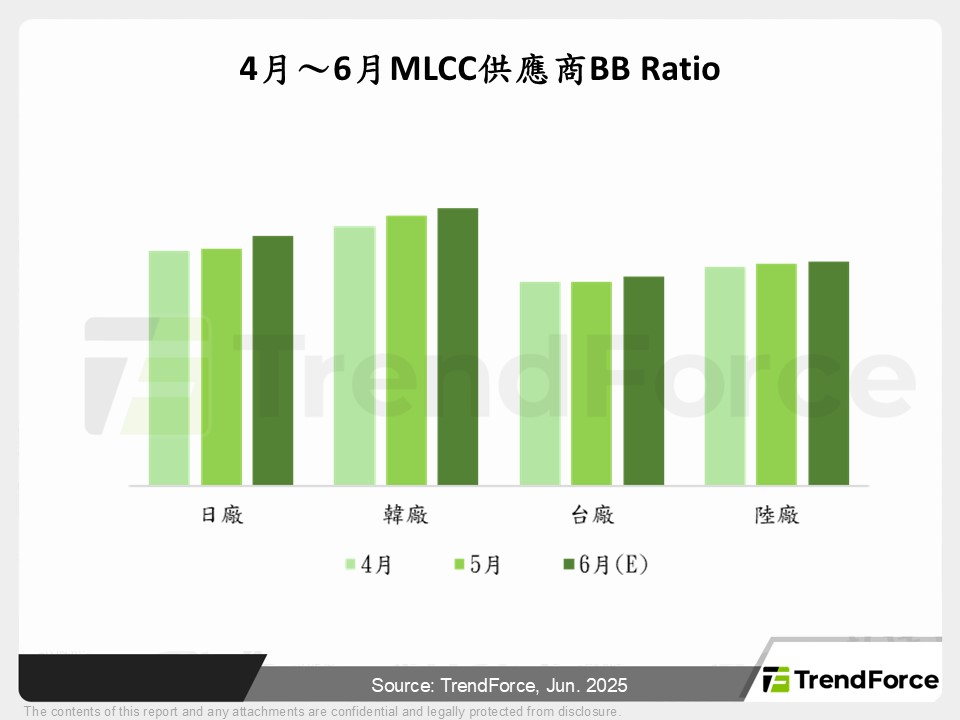
受惠AI訂單推升高階MLCC產能利用率,但手機與筆電需求因關稅提前出貨而趨緩。美國提高對亞洲及歐盟墨西哥關稅,供應鏈承受壓力,OEM多地策略難以避免關稅,整體供應商利潤和成本均受擠壓。
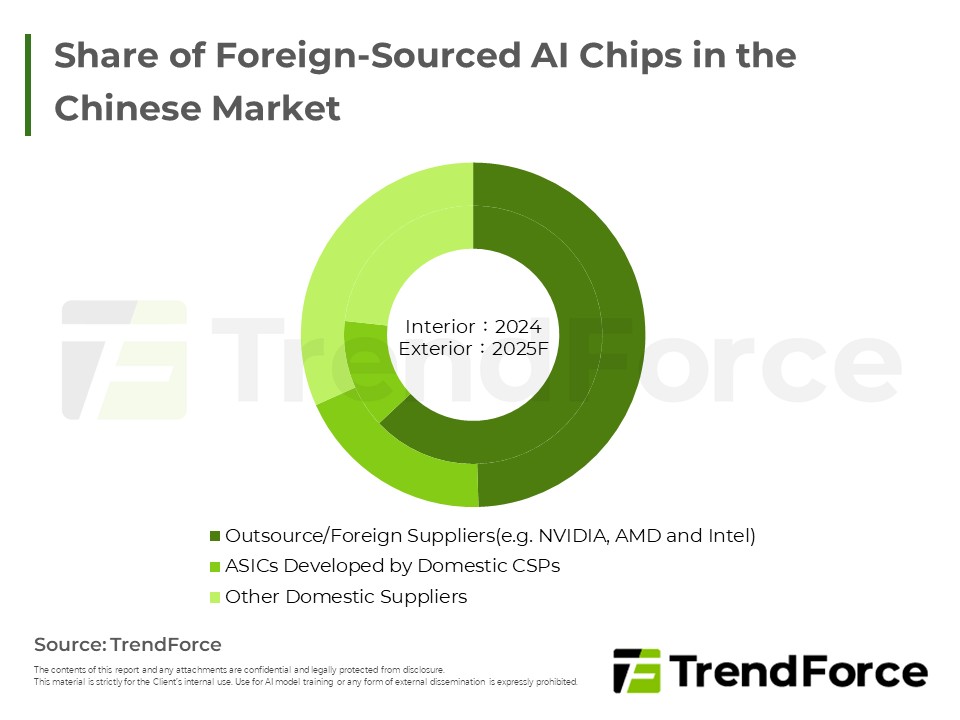
NVIDIA H20有望恢復銷售中國,加強AI GPU供應動能,推高HBM及GDDR需求。美方政策轉折,利於中國客戶採高階AI晶片,下游需求將回升。RTX PRO 6000等新產品亦有助推動多元AI應用發展。

本期聚焦伺服器ODM、CPU、GPU及散熱供應鏈關鍵變化。AI伺服器成為重點,各大CSP持續下單,ODM準備新平台,Meta與Google積極自研ASIC及CPU,相關散熱需求同步提升,但地緣風險持續影響市場展望。

今年第三季手機市場需求疲弱,品牌新品備貨保守,供應鏈出貨動能低迷。美中貿易協議及中東和平帶動消費信心回升,但關稅與經濟不確定因素仍影響市場。AI相關產品訂單成為主要成長動力,供應商持續管控產能與庫存謹慎...

全球經濟放緩與貿易政策不確定性導致供應商控管產能與庫存,市場競爭環境趨於激烈且保守。中國車用與電動車市場內捲,價格戰頻繁,供應鏈成本被壓縮,資金運作方式變得更為複雜

AI市場主要由北美CSP及OEM客戶帶動成長,Blackwell平台新機種將擴大出貨。中國市場因地緣政治影響AI方案供應,面臨變數。整體AI伺服器出貨預期仍將維持雙位數成長。

地緣政治影響及舊品停產促使DRAM價格走強,DDR4需求熱度高於DDR5。Micron將於年底停產舊世代DRAM,市占與議價力提升。新技術與AI應用帶動HBM成長,供給持續緊張。
全球政經局勢升溫,中東突襲事件引發油價飆升,影響美聯儲降息進程。美中貿易協商進展緩慢,OEMs提前出貨第三季訂單,供應鏈緊張。蘋果iPhone新機備貨開始,但AI效能不及預期,銷售壓力增大。

Amazon積極擴展其自研AI ASIC伺服器,強化AWS雲端AI訓練競爭力。新一代Trainium晶片設計多樣化,滿足不同訓練需求。NVIDIA平台上,Delta成為主要電源供應商,推動高功率AI伺服器發展。





