AI晶片業者積極評估導入cHBM,base die全面轉進邏輯先進製程,TSMC憑藉製程領先與AI晶片生態系,在HBM供應鏈地位持續提升。

憑藉在記憶體市場的專業知識,這份報告提供了HBM市場份額、銷售價格、晶圓產能、需求等全面分析和預測。
TrendForce上修美中主要CSPs資本支出預估。記憶體合約價維持高檔,支出占比將過半,原廠產能亦優先轉向伺服器產品;CSPs可望透過記憶體分層、池化等架構調整平衡整體擁有成本。

在全球SSD終端價格表中, 集邦科技依照不同品牌、容量(從120GB 到 2048GB及以上)、使用介面( SATA3, PCIE 3.0,4.0,5.0)等項目區分產品別。
TrendForce為您提供一個完整的DRAM產業分析,成本分析和價格預測。

TrendForce為您提供一個完整的NAND Flash產業分析,成本分析和價格預測。
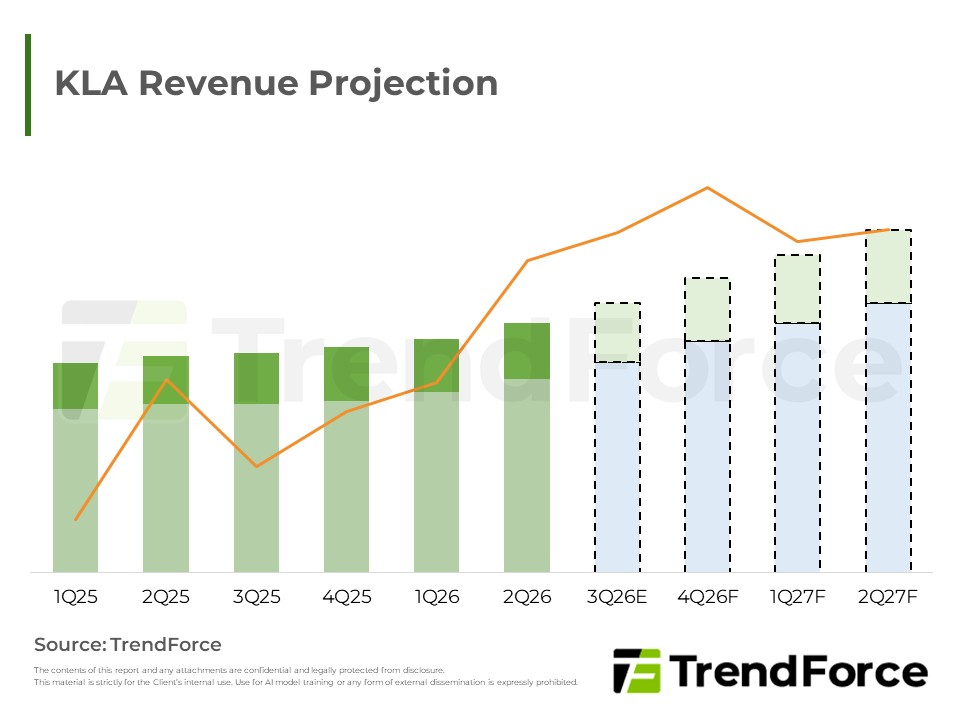
AI與先進製程推動半導體製程控制典範轉移。GAA、HBM與先進封裝雖技術路線不同,皆遵循「測試成本遠低於失效成本」邏輯,使量測與檢測需求從前段延伸至後段封測。製程控制由成本負擔轉為良率主宰與放行關卡,屬結構性...
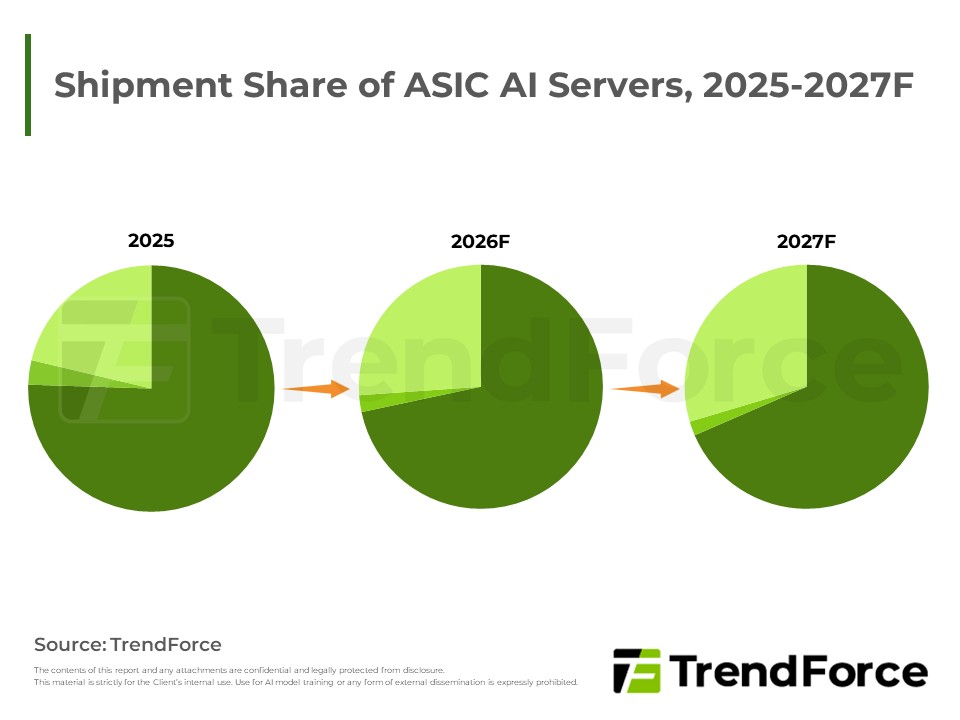
AI推論重視效率與成本,帶動CSP自研ASIC成長動能優於GPU,伺服器占比持續攀升;Google以多供應商策略深化TPU開發,下世代TPU將導入Intel EMIB-T封裝,然載板嵌入良率能否及時提升,將是量產與成本優勢的關鍵。

SiC Substrate Price Update
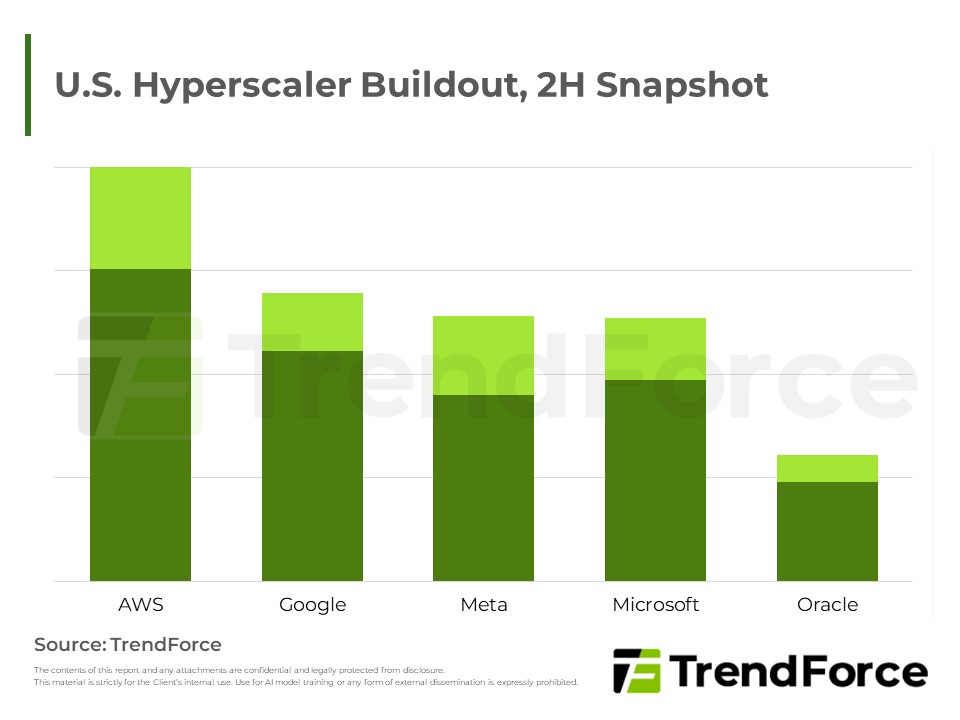
美國超大規模雲端業者持續全速擴建資料中心,惟地方與州層級政治反彈升溫,期中選舉恐推動更嚴格規範與審批延宕。TrendForce認為成本上升為基本情境,延宕風險主要集中於中長期規劃專案。
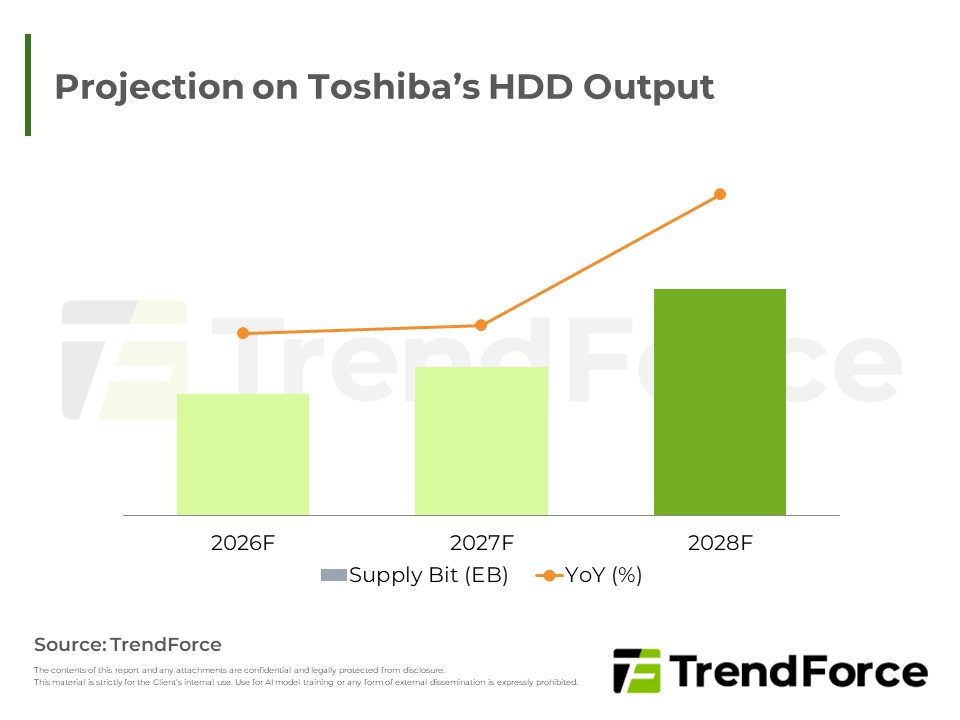
Toshiba大舉擴充菲律賓HDD產能,惟投資至產出需時,效益延後顯現,為市場增添供給但難撼動格局。HDD競爭關鍵在單碟容量,Seagate憑全自研HAMR領先,可望超越WD成最大供應商;Toshiba仍停留MAMR,僅能以量取勝。

原廠與CSPs完成多年期server DRAM長約,高比重的供給位元採用價格區間機制,其餘維持季度議價;現貨交易冷清、價格持平。Micron財報優於預期但合約價漲勢趨緩,持續擴大SCA並鎖定HBM供給。長約有助平滑記憶體景氣循...
Micron財報強勁且展望樂觀,AI資料中心、終端AI與實體AI推升高容量儲存需求,資料中心SSD成NAND獲利核心。原廠嚴控產能、擴建需時,供給吃緊延續、賣方主導價格;長約與客戶預付款強化獲利能見度,記憶體景氣循環波...
從全球主要晶圓製造廠 (含TSMC、UMC、Samsung、SMIC、GlobalFoundries等公司)產能、技術演進以及工廠產能利用率作延伸分析,涵蓋重點區域 (含中國、臺灣、韓國、日本…等國) 的競爭力分析;特別針對各廠之間競合、製...
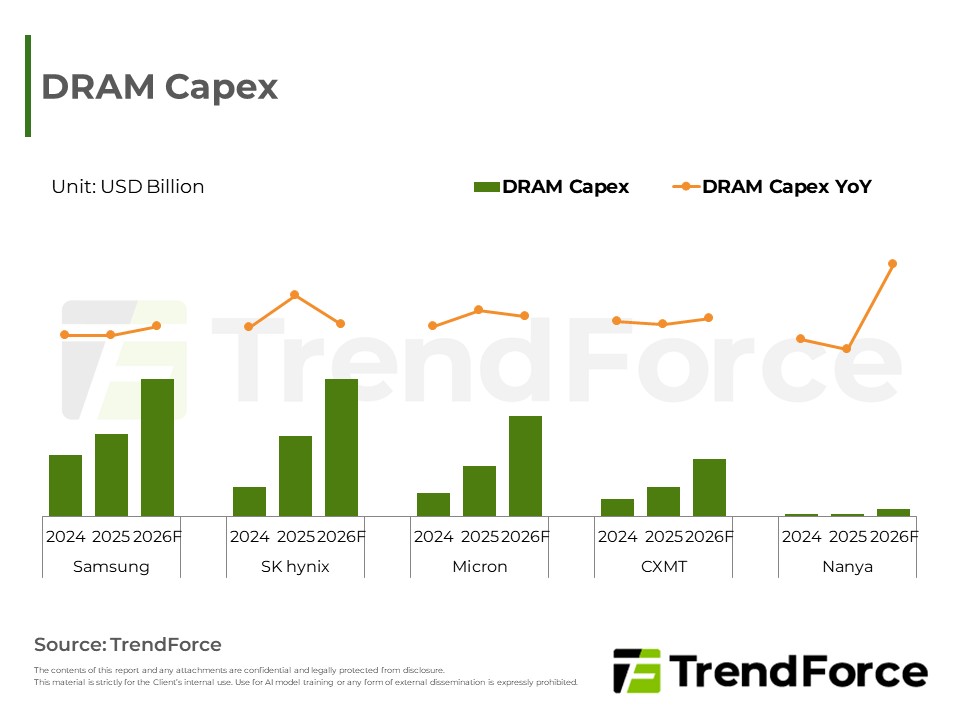
AI需求強勁推升HBM與伺服器產品獲利,排擠消費性產能,帶動記憶體合約價與營收爆發性成長。DRAM原廠大幅擴增資本支出建造新廠,供不應求將延續至後年;NAND Flash則因資源優先排給DRAM且受限於無塵室空間,投資意願...





