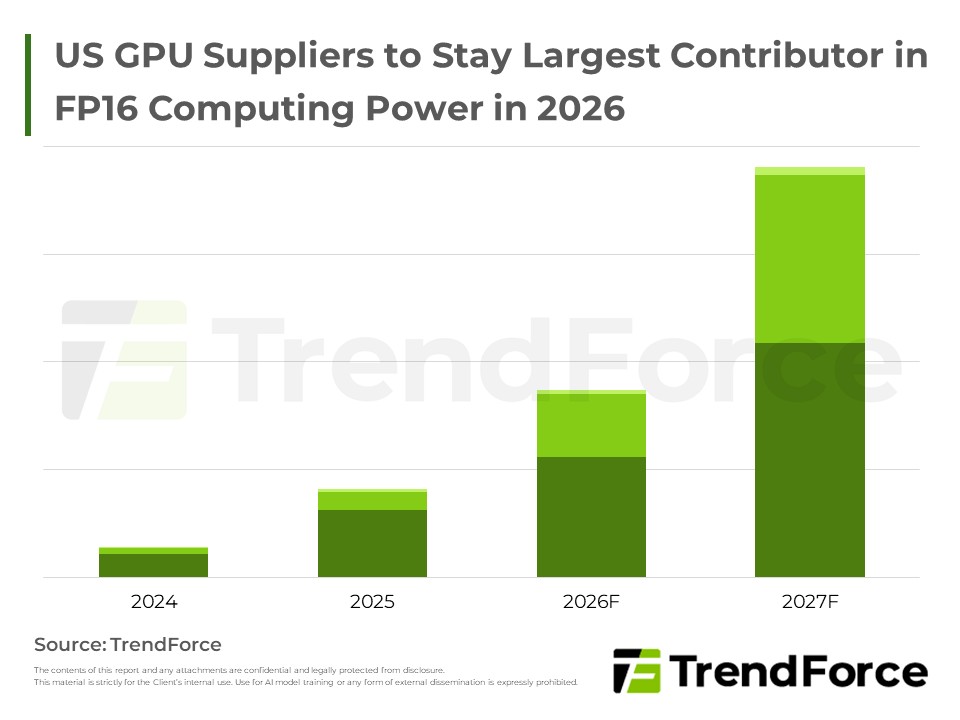
全球AI訓練與推論算力2026年將倍增,北美CSP積極擴大Capex並自研ASIC晶片,NVIDIA則藉生態系整合與收購鞏固領先地位,記憶體頻寬漸成產出瓶頸。
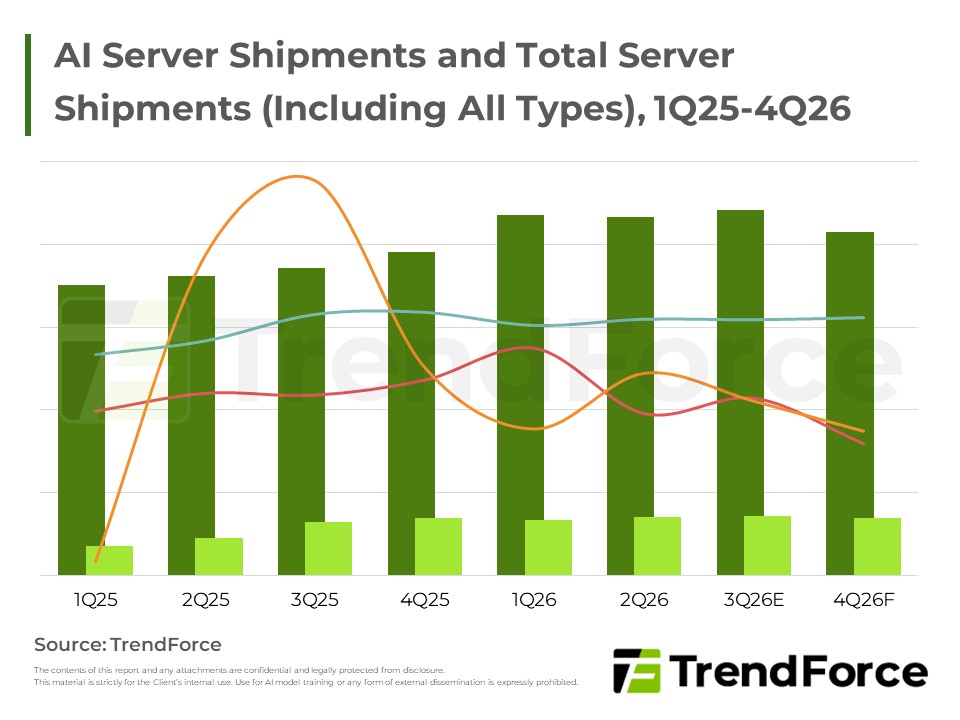
全球CSP資本支出強勁,帶動AI伺服器需求穩健成長,北美與中系業者同步擴大機櫃採購並加速自研晶片布局,NeoCloud模式漸成基礎設施成長重要動能。
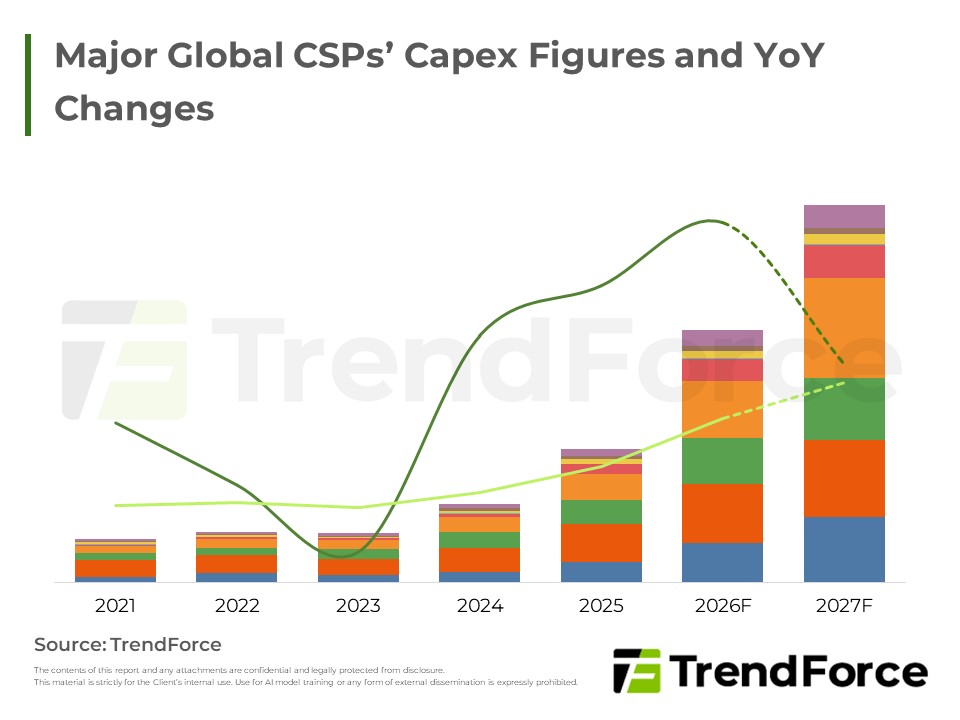
全球雲端服務業者資本支出持續攀升,AI基礎建設仍為成長主軸,中國業者則因應地緣政治風險,加速發展自主AI晶片與超節點伺服器架構,並推出具價格優勢的大型語言模型,帶動硬體需求朝更高階、更大規模方向演進。
美國與中國的人型機器人廠商藉由打造機器人預訓練資料集與開發新型態訓練架構,協助人型機器人能適應更多應用場景。

全球市場研究機構TrendForce旗下半導體研究處表示,NVIDIA主要受惠於北美雲端業者積極發展生成式AI、建置大型語言模型(LLM)基礎設施等需求帶動...





