受到地緣政治意識抬頭,近年來smartphone品牌正逐步分散產能至印度、越南等地,但短期內仍以中國為主要生產據點,且目前無赴美設廠計劃。針對近期美國一連串的關稅談判,若擴及smartphone產地,勢必波及所有品牌。在...
美國通膨與關稅影響物價上升,消費信心下降,加上中國經濟放緩,全球主要市場消費動能減弱。ICT產品訂單下滑,部分廠商轉向高階產品以因應AI需求,供應商嚴控庫存並維持價格底線,年底消費旺季充滿不確定性。
2Q25全球smartphone生產總數約3億支,季增4%,年增4.8%。品牌市占方面,Samsung穩居第一,受惠於A系列需求穩健及因應美國關稅積極備貨,生產表現較去年同期提升。Apple排名全球第二,雖在中國受Huawei回歸與AI議題失...
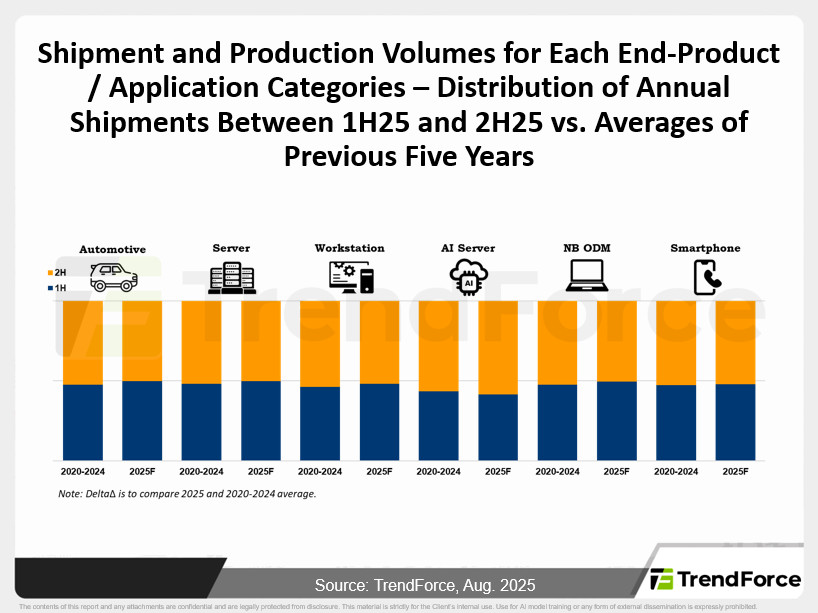
2025年電子產業出現分歧,AI需求突出,消費性電子表現疲軟。關稅及補貼推動提前備貨,打亂傳統旺季規律,未來產業成長趨緩,AI獨強其餘承壓,缺乏突破應用限制升級動能。
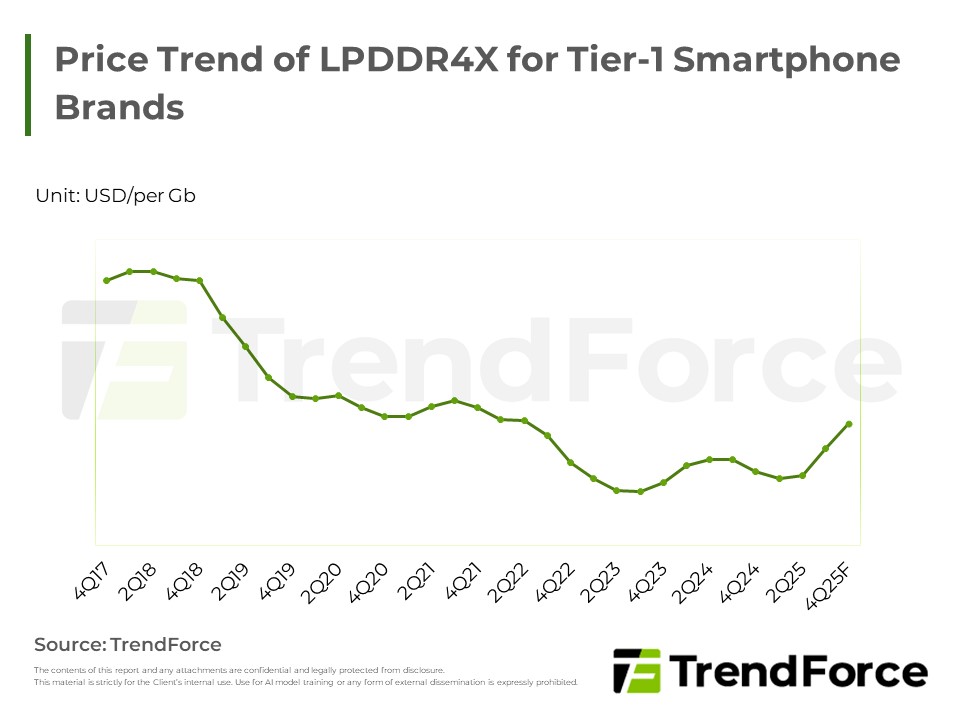
受供應減少及供應商間競價追逐的雙重影響,3Q25 LPDDR4X合約價格漲幅再度擴大;LPDDR5X則在市場情緒帶動下同樣出現上揚,惟漲幅相對溫和。然而,價格的大幅波動進一步加重成本壓力,對低階手機市場的衝擊尤為明顯;...
2025年第三季eMMC/UFS合約價格預計持平。受中國政策刺激減弱、美國關稅紅利消失及消費市場疲軟影響,需求動能不足。供應商正將重心轉向非消費性應用,以尋求獲利空間,預期後續價格可能走弱。
合約市場漲價趨緩,現貨價格漲幅有限,部分產品價格微幅下跌。供應商減少LPDDR4X供給,中低階手機需求強勁並有恐慌性備貨。雖然部分減產將放緩,整體市場終將轉向新世代產品。

合約市場焦點轉向新季度,舊製程產品漲幅明顯。現貨市場成交主力為DDR4,價格暫有壓力但未現供過於求。庫存向買方傾斜,PC、模組廠積極備貨,部分產品供應吃緊,企業端則以去化庫存為主,智能手機端出現庫存分化。

今年第三季手機市場需求疲弱,品牌新品備貨保守,供應鏈出貨動能低迷。美中貿易協議及中東和平帶動消費信心回升,但關稅與經濟不確定因素仍影響市場。AI相關產品訂單成為主要成長動力,供應商持續管控產能與庫存謹慎...

LPDDR4X受原廠減產與EOL計劃影響,供應急縮,帶動價格飆漲。Smartphone品牌在供應及價格雙重壓力下加速轉向LPDDR5X,惟中低階機型因處理器限制轉換不易。

The semiconductor market is expected to keep growing, driven by industrial automation, AI, and edge computing. The industrial sector relies on mature processes, with Chinese manufacturers expanding ma...

受到政治、經濟等多重不確定性的干擾,本次下修smartphone全年生產總數至12.24億支,約略持平去年表現...

根據全球市場研究機構集邦科技TrendForce調查表示,由於全球政經動盪,市場對於消費性產品在今年的銷售表現普遍不看好...

關於TSMC 2H25訂單與產能利用率變化,先進製程3nm、5/4nm因應smartphone及PC新平台量產...

根據全球市場研究機構集邦科技TrendForce調查顯示,隨著smartphone品牌廠庫存逐漸回到健康且偏低的庫存水位,加上中國政府實施smartphone補貼政策...





