第二季MLCC價格整體持穩,僅部分高容特規微調,供貨穩定優先。全球局勢推升成本,AI需求強勁對比消費電子溫和,日韓廠調整產能,潛在短缺風險浮現。
MLCC市場第四季出貨呈現兩極化,日韓供應商受益AI基礎建設訂單強勁,出貨增長,而台陸供應商因消費電子疲弱,接單下滑。整體需求形成K型發展,消費電子旺季不旺,受經濟放緩與地緣政治影響,AI需求暢旺。高階MLCC需...
原物料價格因能源轉型、地緣政治、關稅及AI需求而上漲,影響電子材料成本。AI基建訂單強勁,帶動高階MLCC出貨,但ICT產業訂單下滑,供應鏈面臨漲價壓力。MLCC報價持穩,生產成本可控,然ICT市場疲弱成挑戰。全球科技...
2025年受美中貿易政策影響,全球經貿成長趨緩。AI自研晶片需求帶動高階MLCC需求增加,日韓廠擴產謹慎,台陸廠守低價策略,市場需求兩極化顯著。消費性電子產品需求疲弱,供需調節成為主要目標。
第三季手機和AI需求推動主力MLCC廠表現穩健;中低容產品需求平穩但壓力存在,車用領域受競爭影響價格下行風險持續。
美國8月就業數據遠遜預期,失業率升至歷年新高,內需疲弱,通膨風險高。OEMs和ODMs對新品訂單保守,預示消費需求不穩。FED降息應對經濟衰退,匯市波動加劇,供應商面臨定價和匯率挑戰。中美關稅加劇經濟壓力,全球消...

TrendForce 3Q25 LED 產業需求與供給資料庫涵蓋 2025-2029年全球LED產業供需市場、1-3Q25 LED 產業價格、與 2Q25 LED廠商季度動態。透過全方位了解LED產業,進而幫助讀者提供公司經營與銷售策略布局。

TrendForce 3Q25 LED 產業需求與供給資料庫涵蓋 2025-2029年全球LED產業供需市場、1-3Q25 LED 產業價格、與 2Q25 LED廠商季度動態。透過全方位了解LED產業,進而幫助讀者提供公司經營與銷售策略布局。
2Q25 NAND Flash受中國國補及美國關稅備貨帶動出貨與營收顯著成長,主流原廠表現優於預期。展望3Q25,主因前期拉貨效果減弱,下半年需求回穩,價格與營收增幅將趨有限。

全球經濟放緩及美中貿易摩擦持續影響MLCC市場,價格趨勢呈現緩降,供應商出貨量增但獲利受壓。下半年AI基礎建設訂單支撐需求,但整體消費仍顯疲軟,供應鏈面臨匯率與政策風險挑戰。
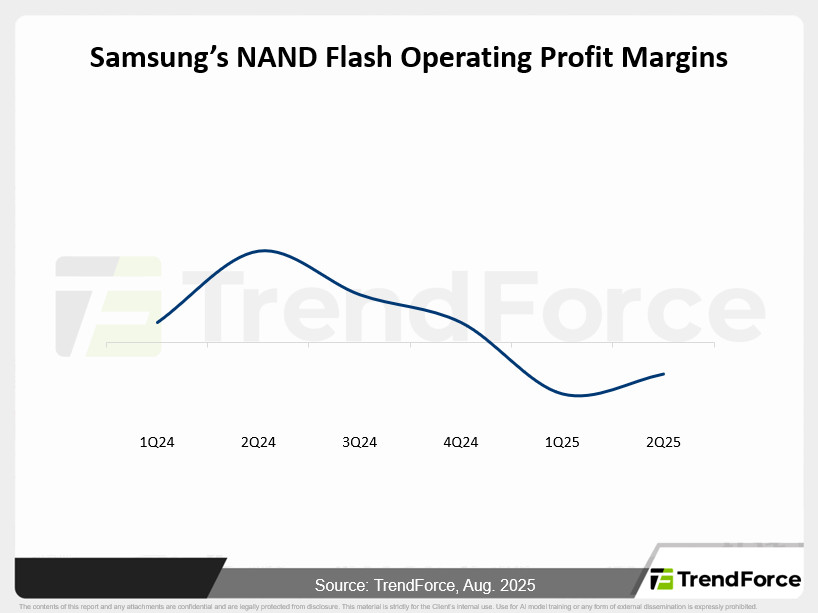
三星本季加速高價值NAND Flash技術推進,把握AI與數據中心需求回升,企業級SSD成長顯著,帶動庫存去化。然受經濟及終端需求轉弱,預期NAND Flash市場整體復甦動能仍有限。
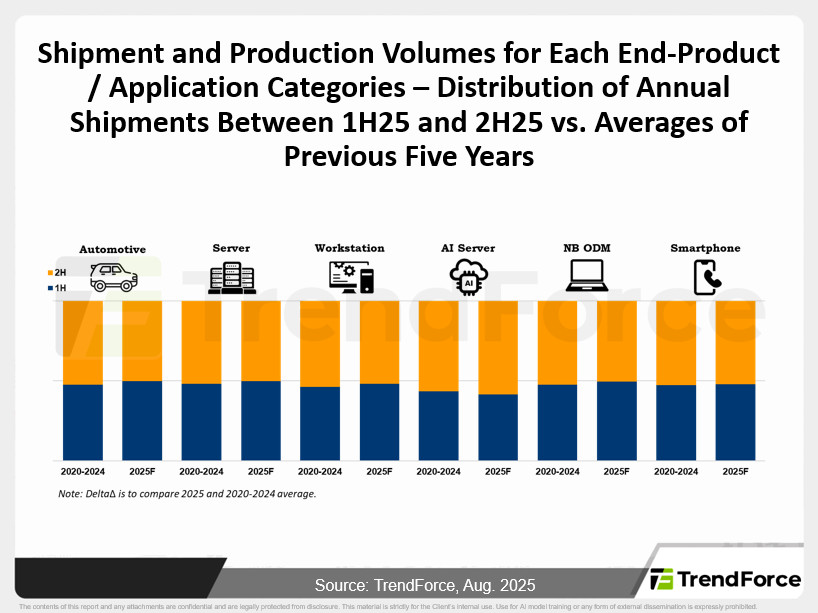
2025年電子產業出現分歧,AI需求突出,消費性電子表現疲軟。關稅及補貼推動提前備貨,打亂傳統旺季規律,未來產業成長趨緩,AI獨強其餘承壓,缺乏突破應用限制升級動能。
原廠堅守利潤導向,調配產能於高毛利產品,7月NAND Flash Wafer市場氣氛平淡,需求減弱,但供應端堅挺,價格持續上漲,未來可能轉為盤整。
由於美國關稅政策變動,引發全球貿易環境轉向區域化及高關稅,供應商面臨訂單獲利下降及匯損壓力,加上需求減弱與匯率波動,使得ICT產業運營挑戰加劇,需通過穩定價格及嚴控產能應對。
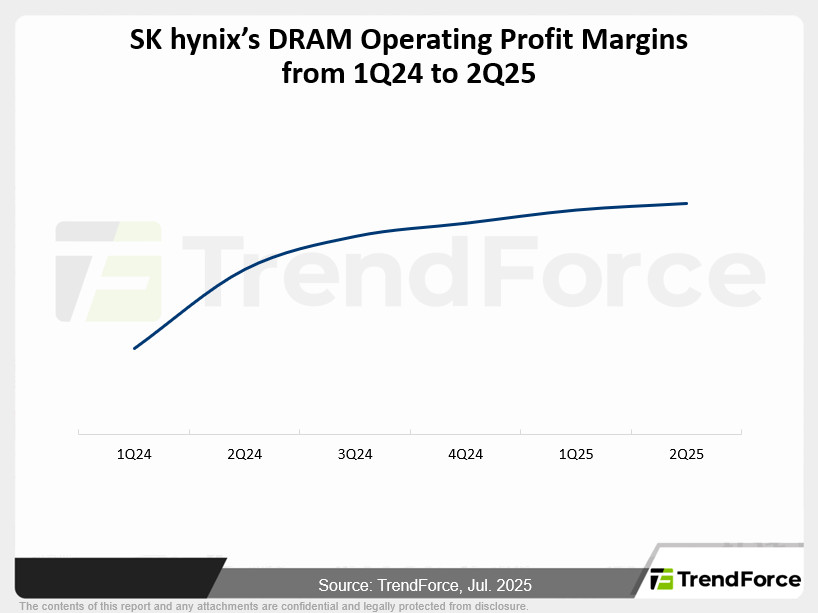
合約價格尚未塵埃落定,DDR4/LPDDR4x漲勢明顯;現貨DDR4交易高於DDR5,DDR5價格下修。SK hynix出貨佳受AI及關稅助益,DDR4動能推庫存下降。HBM市場競爭加劇,新一代產品及定價動態將影響未來價格走勢與供需。





