
受惠AI訂單推升高階MLCC產能利用率,但手機與筆電需求因關稅提前出貨而趨緩。美國提高對亞洲及歐盟墨西哥關稅,供應鏈承受壓力,OEM多地策略難以避免關稅,整體供應商利潤和成本均受擠壓。
美國加徵關稅提升產業不確定,記憶體合約議價轉保守。NAND Flash現貨價格受制需求疲弱與供應競爭壓力,手機市場價格上漲困難,預料除非突發拉貨潮或供應收斂,否則價格難以上升。

合約市場焦點轉向新季度,舊製程產品漲幅明顯。現貨市場成交主力為DDR4,價格暫有壓力但未現供過於求。庫存向買方傾斜,PC、模組廠積極備貨,部分產品供應吃緊,企業端則以去化庫存為主,智能手機端出現庫存分化。

NAND Flash合約價因企業SSD需求增強持續上漲,多數細分市場庫存去化明顯;但現貨市買氣疲軟,消費市場觀望,美中政策變數高。

今年第三季手機市場需求疲弱,品牌新品備貨保守,供應鏈出貨動能低迷。美中貿易協議及中東和平帶動消費信心回升,但關稅與經濟不確定因素仍影響市場。AI相關產品訂單成為主要成長動力,供應商持續管控產能與庫存謹慎...

DRAM市場3Q25合約價展望上漲,DDR4供給緊張推動新世代轉進。Micron財報亮眼,高毛利產品帶動績效。HBM成長快速,DDR4逐步退場,公司將聚焦高附加價值產品,行業供給偏緊。

關稅政策變化、廠商減產與補貼弱化影響NAND Flash供需改善,合約價普漲、現貨市疲。Micron聚焦高附加價值產品,出貨量、市占提升,庫存天數下降,展望維持審慎樂觀,有利長期穩健經營。

全球經濟放緩與貿易政策不確定性導致供應商控管產能與庫存,市場競爭環境趨於激烈且保守。中國車用與電動車市場內捲,價格戰頻繁,供應鏈成本被壓縮,資金運作方式變得更為複雜

3Q25記憶體市場因供給緊縮與旺季效應,舊規格如DDR4價格大漲,新品漲勢有限。NAND Flash上漲收斂,僅企業級產品動能強。供應商策略產能調整及各類需求疊加,推升整體記憶體價格高於預期。

DDR4因EOL效應推升價格與備貨需求,市場聚焦特定業者;DDR5受CSP回補訂單帶動小幅增量,整體價格持平。CSP平台推動下,AMD於Server市場滲透提升,高頻DRAM及新製程同步受惠,原廠獲益空間增加。

NAND Flash Wafer供應因原廠利潤導向產能分配趨緊,雖6月需求疲弱,但價格在供給限制下仍小幅上調,7月展望仍受市場動能及原廠調控影響,上漲空間有限。

地緣政治影響及舊品停產促使DRAM價格走強,DDR4需求熱度高於DDR5。Micron將於年底停產舊世代DRAM,市占與議價力提升。新技術與AI應用帶動HBM成長,供給持續緊張。
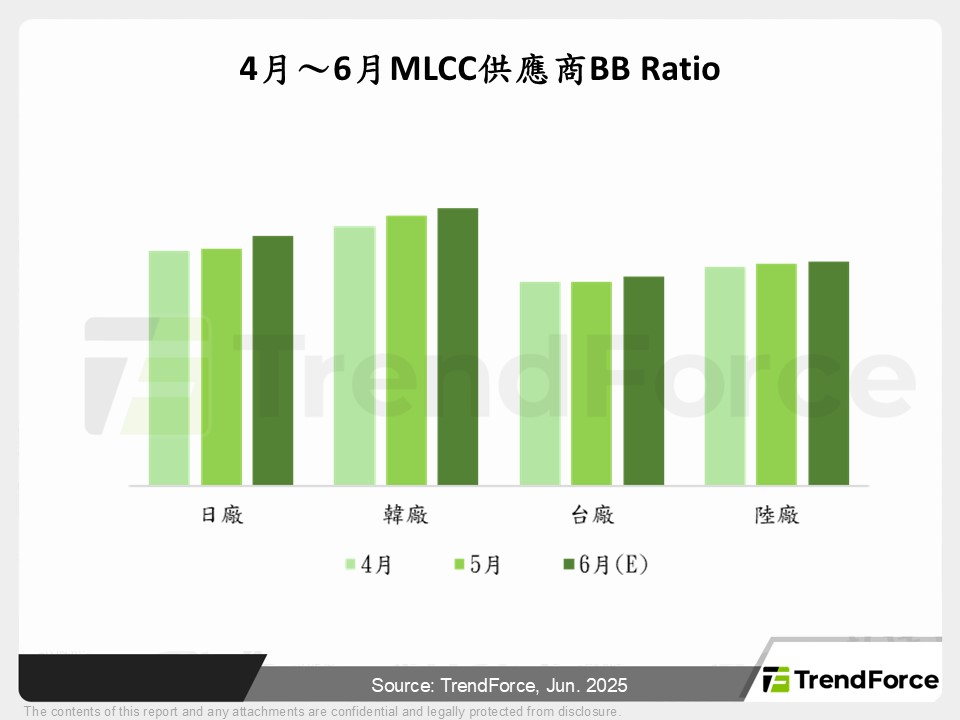
全球政經局勢升溫,中東突襲事件引發油價飆升,影響美聯儲降息進程。美中貿易協商進展緩慢,OEMs提前出貨第三季訂單,供應鏈緊張。蘋果iPhone新機備貨開始,但AI效能不及預期,銷售壓力增大。

關稅戰影響ICT產業發展,AI產業逆勢成長,帶動MLCC需求上升,尤其在人形機器人及工業自動化領域,未來應用潛力巨大。

2Q25受到關稅政策打斷原有訂單動能,自三月起,因為部份供應商步入虧損,加上減產措施,wafer合約價格開始觸底反彈...





