
2025年下半年,DDR4市場因產能受限和需求強勁,出現結構性缺貨與價格飆升,供應重心偏向server市場,使PC與consumer應用陷入高價低量困境,加速DDR5替換趨勢,短期供需緊張難緩解。

PC DRAM第三季合約價普遍上漲,DDR4漲幅明顯超越DDR5,市場供給緊張,DDR4成價漲量縮,Nanya積極調升製程產能推升價格,價格呈現高檔盤整。

伺服器模組需求因CSPs積極採購而推升價格,DDR4供給吃緊、合約價持續上揚,DDR5因高容量模組帶動,價格亦穩步上升,但2026年需求增速預期放緩,價格將轉為下跌。

DDR4市場持續供需失衡,特別是consumer DRAM訂單滿足率低迷,價格大幅上漲,買方雖有策略調整,但短期內漲勢不減,惟隨成本壓力及產品轉型,預期未來漲幅將收斂。

受供應減少及供應商間競價追逐的雙重影響,3Q25 LPDDR4X合約價格漲幅再度擴大;LPDDR5X則在市場情緒帶動下同樣出現上揚,惟漲幅相對溫和。然而,價格的大幅波動進一步加重成本壓力,對低階手機市場的衝擊尤為明顯;...
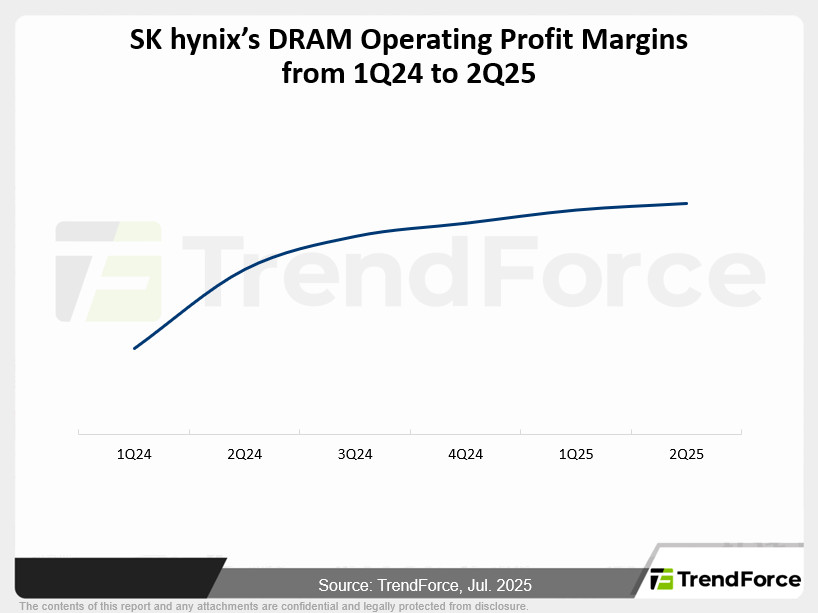
合約價格尚未塵埃落定,DDR4/LPDDR4x漲勢明顯;現貨DDR4交易高於DDR5,DDR5價格下修。SK hynix出貨佳受AI及關稅助益,DDR4動能推庫存下降。HBM市場競爭加劇,新一代產品及定價動態將影響未來價格走勢與供需。

近期DRAM合約價議定膠著,DDR5漲幅趨緩,DDR4現貨止穩。展望未來年度,供給與需求增長將顯著放緩,終端需求減弱,加上庫存水位墊高,預期上半年合約價將面臨下跌壓力。

NVIDIA重啟對中國市場銷售AI晶片H20,將優先完成今年目標,配套需求仍需觀察上游可供應量,TSMC產能可能成為瓶頸,NVIDIA另外重點將推Blackwell新平台RTX PRO 6000補足不同應用需求。

合約市場漲價趨緩,現貨價格漲幅有限,部分產品價格微幅下跌。供應商減少LPDDR4X供給,中低階手機需求強勁並有恐慌性備貨。雖然部分減產將放緩,整體市場終將轉向新世代產品。

合約市場焦點轉向新季度,舊製程產品漲幅明顯。現貨市場成交主力為DDR4,價格暫有壓力但未現供過於求。庫存向買方傾斜,PC、模組廠積極備貨,部分產品供應吃緊,企業端則以去化庫存為主,智能手機端出現庫存分化。

LPDDR4X受原廠減產與EOL計劃影響,供應急縮,帶動價格飆漲。Smartphone品牌在供應及價格雙重壓力下加速轉向LPDDR5X,惟中低階機型因處理器限制轉換不易。

DRAM市場3Q25合約價展望上漲,DDR4供給緊張推動新世代轉進。Micron財報亮眼,高毛利產品帶動績效。HBM成長快速,DDR4逐步退場,公司將聚焦高附加價值產品,行業供給偏緊。

2025年第二季PC DRAM合約價持續上漲,供需變化使DDR4價格漲幅高於DDR5,原廠減供及市場提前備貨推升價格,3Q25 DDR4甚至超越DDR5。Nanya供應增加也帶動整體市價上揚。

DDR4停產消息引發搶貨潮,現貨及合約價大幅上漲,尤其DDR4 8/16Gb漲勢最劇。供需失衡持續,後續合約價仍看漲,消費性DRAM也供不應求。DDR3因供給仍高,價格較穩定。

3Q25記憶體市場因供給緊縮與旺季效應,舊規格如DDR4價格大漲,新品漲勢有限。NAND Flash上漲收斂,僅企業級產品動能強。供應商策略產能調整及各類需求疊加,推升整體記憶體價格高於預期。


