AI應用由訓練轉向推論與Agentic AI,推動Server CPU由輔助元件升級為核心調度樞紐,ARM與x86架構同步受惠,全球Server CPU市場將迎來AI驅動的新一輪成長週期。
TrendForce大幅上修2026年全球伺服器出貨成長預期,AI server需求爆發為主要動能,CSP與企業客戶需求強勁,成長態勢有望延續至2027年。供應鏈液冷化加速,各ODM廠積極擴產。
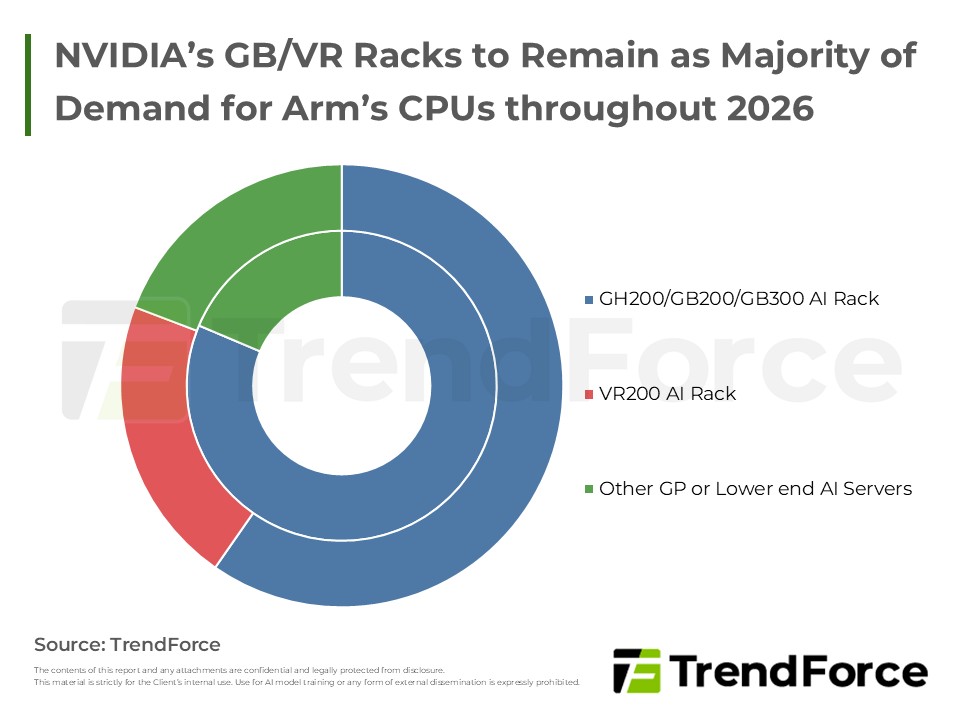
Arm推出自研AGI CPU,由IP供應商升級為平台參與者,鎖定AI資料中心與Agentic AI工作負載,加速侵蝕傳統x86市場,推動Arm架構滲透率顯著提升。

北美CSP擴大AI與通用伺服器投資,確立DRAM產業進入上升循環。原廠庫存見底、買方積極補貨,推升產品價格與營收顯著成長。伴隨AMD與Arm架構市占提升,以及各大CSP持續調升資本支出,未來伺服器出貨與記憶體需求將延續...
3Q25 Server DRAM營收因CSP補庫存與AI需求強勁而顯著成長,產能吃緊推升價格。DDR4受停產效應帶動反彈,DDR5高容量模組比重增加。展望後市,供應短缺將引領合約價大幅續漲,促使買方積極鎖定長期訂單以確保料源。

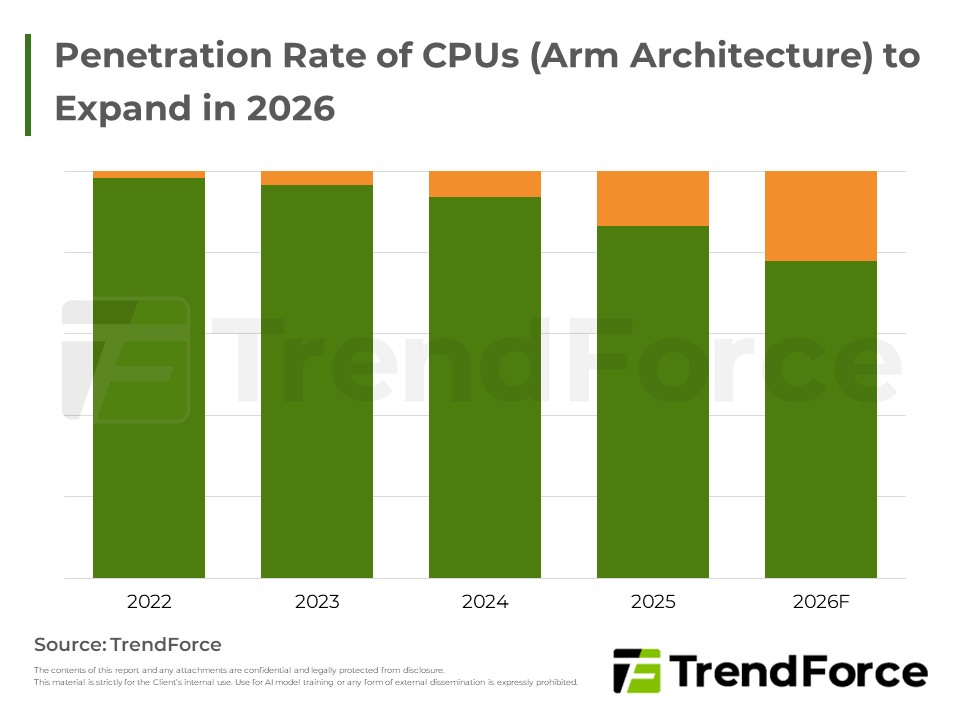
隨著雲端大廠加速自研CPU部署及NVIDIA推動整合式方案,Arm架構正逐步侵蝕x86伺服器市場優勢。受惠於針對AI與雲端優化的Neoverse平台,加上軟硬體生態整合成熟,Arm將成為資料中心硬體架構不可逆的重要發展趨勢。
本期伺服器市場觀察顯示北美雲端需求為成長主軸,企業採購保守,AI伺服與高效散熱為重點。主要供應商如Compal與Supermicro聚焦AI伺服與新型機櫃,並留意中東區域機會與美洲產能布局對出貨時程的影響。

AI伺服器需求強勁,NVIDIA、AMD及CSP自研ASIC驅動市場成長。DDR5已為主流,但DDR4因儲存應用延續生命週期,價格反彈。CPU市場AMD與ARM挑戰Intel。2Q25伺服器DRAM營收季增,高容量模組推升平均價格,展望後市AI伺服器...

全球市場研究機構集邦科技TrendForce觀察,2024年將延續去年發展態勢,大型雲端CSPs仍為整體AI市場最重要推手,積極建置各種AI基礎設施...

根據全球市場研究機構集邦科技TrendForce調查表示,時序進入1Q22尾聲,觀察該季smartphone的生產表現...





