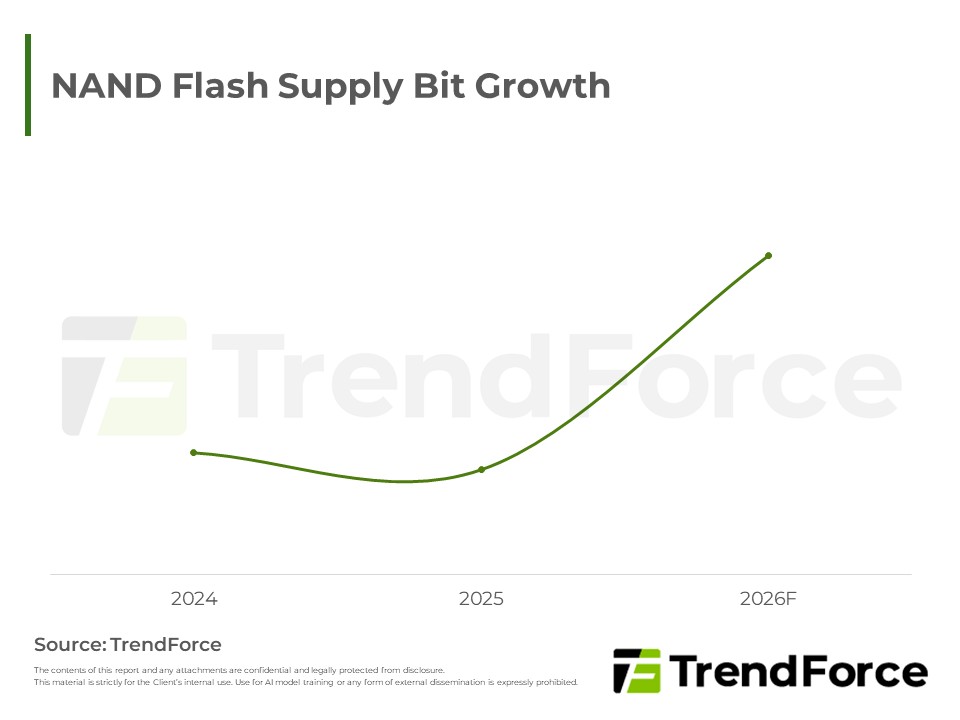
NAND市場呈現兩極化,雲端與企業級需求強勁,帶動長約機制變革並壓縮傳統消費端議價空間;然而智慧型手機與現貨市場買氣低迷,加上特定原廠激進擴產,為中長期價格埋下修正變數。技術上,高速介面與新型定製儲存因AI...
受AI伺服器與大容量固態硬碟需求爆發帶動,NAND產業單季營收創下歷史新高。在產能受限與傳統硬碟缺貨雙重影響下,企業級產品價格大漲推升原廠利潤。展望未來,各大廠積極推進高容量技術,供不應求與高價態勢料將長期...
伺服器記憶體因供不應求且原廠庫存觸底,賦予原廠絕對定價優勢,帶動合約價持續大幅上修。儘管原廠將手機產能轉移至伺服器以擴大供給,但受惠於雲端業者持續擴張AI與資料中心資本支出,強勁需求使供給缺口依然龐大,...
PC DRAM本季合約價續漲但動能已較前期收斂。因高昂成本衝擊終端電腦換機需求,出貨展望遭下修。供應商提早報價且不再輪番喊漲,使商談氣氛降溫並脫離極端賣方市場。現貨端因庫存充足轉趨盤整,長約則顯示未來價格將...
美伊戰事延燒推升能源成本與通膨,全球供應鏈受AI需求與地緣政治影響,被動元件產業面臨產能調整壓力。日韓供應商轉向高階AI應用,消費類需求疲弱導致定價策略分歧,部分廠商試探性漲價以優化利潤。
受人工智慧熱潮帶動企業級儲存需求爆發影響,原廠產能嚴重傾斜,導致消費性記憶體面臨極度缺貨,合約價呈現翻倍飆升。然終端消費疲軟且買方成本壓力已達極限,預估下一季在買氣受挫下,價格漲幅將大幅收斂。
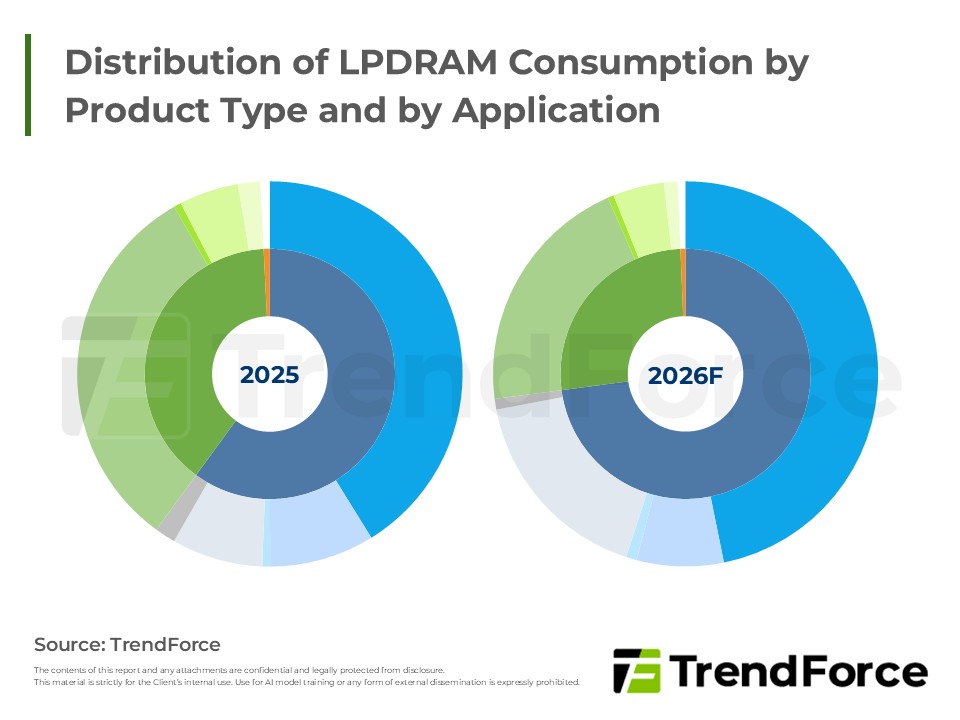
AI伺服器對低功耗記憶體需求激增,引發嚴重產能排擠。智慧手機品牌喪失採購議價優勢,面臨高成本壓力。為應對結構性變局,手機廠須調整售價,並加速軟硬體整合以降低依賴,於高價時代突圍。
伺服器記憶體受原廠庫存見底影響,合約價持續大幅攀升。雖短期漲勢強勁,但隨買方成本壓力漸增,後續漲幅將收斂。受限零組件短缺,整機出貨受抑;基於未來供不應求共識,全球買方正積極以預付款換取長約保障。
受供給緊縮影響,PC DRAM合約價劇烈飆漲,下季報價提早啟動。整機成本上揚衝擊終端需求。原廠優先供貨品牌廠使長約門檻提高;但通路需求疲軟導致現貨價轉跌,呈現合約與現貨價分歧趨勢。
全球政經不穩與原物料漲勢導致電子元件成本壓力大增,受AI基建需求推升,記憶體進入超級循環,ODMs議價策略轉為持穩價格確保供貨。供應鏈漲價蔓延,MLCC高階品項需求強勁,供應商優化產能配置轉向高階應用,並因應中...
受限於原廠供給緊缺,首季PC DRAM合約價呈現倍數級暴漲,且DDR4漲幅超越DDR5。儘管筆電整機漲價抑制了全年出貨預期,但在庫存水位偏低與新平台需求支撐下,合約價展望獲大幅上修。主要原廠採取策略性延後報價,整體...
2025年末PC DRAM合約價展現強勁漲勢,漲幅顯著擴大。原廠因產能吃緊實施策略性供貨,優先滿足戰略客戶,導致依賴模組廠之OEM成本結構大幅墊高。漲價預期驅動備貨需求,賣方市場確立下,預估下一季度價格漲勢將進一步...
全球經濟成長趨緩,消費與車用市場需求疲弱,供應商保守訂單與報價,AI基礎建設成為MLCC產業獲利新動能,未來產業兩極化,高階產品需求加快成長,影響供應商策略布局。
旺季需求不如預期,ODMs備貨保守,供應鏈庫存緊縮。美國政府停擺加劇經濟數據真空,消費信心與節慶買氣低迷。中美消費電子訂單下滑,僅AI伺服器與高階MLCC需求穩健。消費規MLCC價格已觸材料成本底線,供應商轉向降本...
美國8月就業數據遠遜預期,失業率升至歷年新高,內需疲弱,通膨風險高。OEMs和ODMs對新品訂單保守,預示消費需求不穩。FED降息應對經濟衰退,匯市波動加劇,供應商面臨定價和匯率挑戰。中美關稅加劇經濟壓力,全球消...





