受AI強勁需求驅動,記憶體產業轉為賣方市場。原廠產能大幅向高毛利伺服器傾斜,導致消費端供應嚴重排擠與庫存告急。在結構性供需失衡下,原廠惜售推升價格,消費電子面臨備貨困難與產品降規壓力,預期此供不應求態勢...
受惠於原廠轉進新製程導致DDR4供給受限與惜售心態,加上現貨價走強,推升Consumer DRAM合約價顯著上揚。DDR3雖需求較弱,但因產出縮減且比價效應,價格同步走高。展望未來,高容量現貨強勢將支撐合約價於下一季持續...
伺服器DRAM因原廠庫存見底與AI強勁需求,合約價格大幅飆升。HBM產能擴張排擠一般DRAM供給,導致市場嚴重供不應求。原廠優先滿足主要CSP客戶,部分客戶合約量遭削減。預期未來季度價格將持續顯著上漲,買方為確保貨源...
DRAM市況在三星領頭下,合約價漲幅顯著,以Server DRAM為首。現貨市場無視年底盤點持續走強,DDR4供應緊缺。原廠庫存低位掌握議價權;買方除部分頭部大廠外,普遍面臨庫存下滑與搶貨困境,供應鏈缺貨與分配不均態勢...
2025年末PC DRAM合約價展現強勁漲勢,漲幅顯著擴大。原廠因產能吃緊實施策略性供貨,優先滿足戰略客戶,導致依賴模組廠之OEM成本結構大幅墊高。漲價預期驅動備貨需求,賣方市場確立下,預估下一季度價格漲勢將進一步...
1Q26受AI伺服器強勁需求驅動,記憶體產業確立賣方市場。原廠產能重押高毛利伺服器應用,導致供給結構性短缺。PC與消費端雖處淡季,仍因產能排擠效應面臨缺貨,DRAM與NAND Flash全線產品價格將顯著上揚。
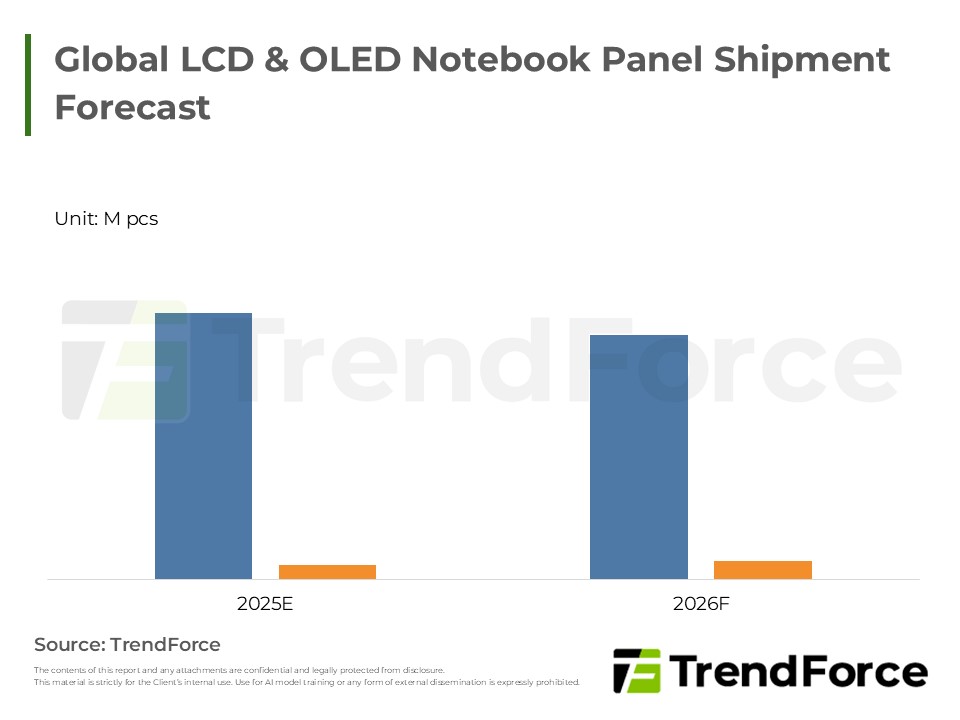
Memory price surge reshapes notebook market with declining 2026 shipments. Brand resilience diverges by supply-chain strength and pricing power. Entry-level segments face severe pressure while premium...
台灣近期地震雖致北部晶圓代工及記憶體廠短暫停機與少量晶圓報廢,但各廠無重大機台災損,且具產能餘裕可補投彌補。經評估,整體復機狀況良好,對產業營收與產出之實質影響甚微,營運表現維持在可控範圍內。
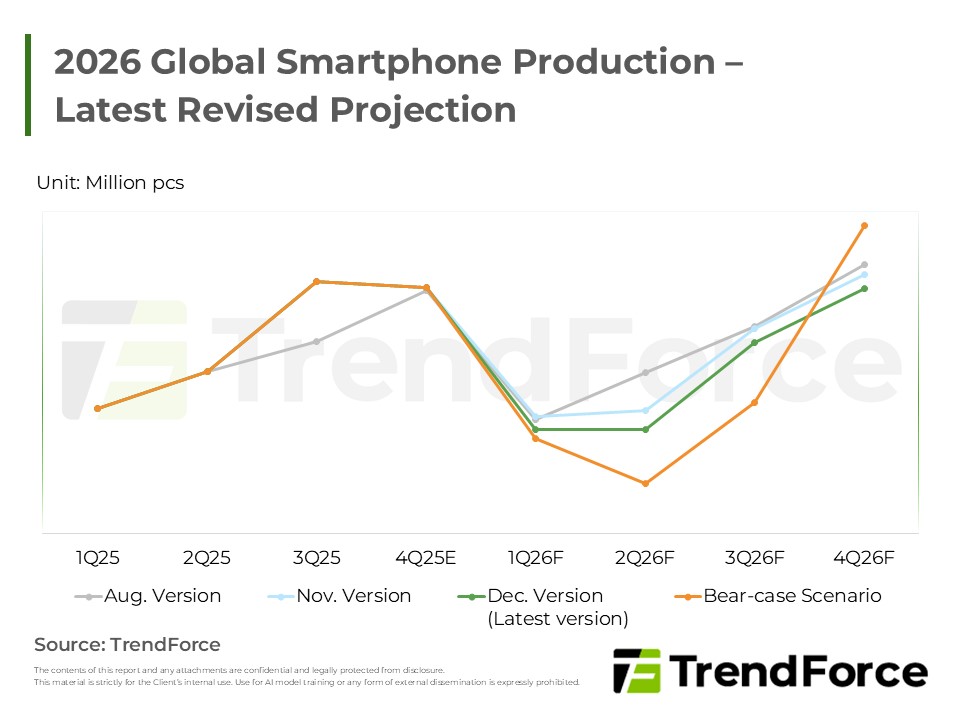
自3Q25起記憶體漲勢放大,該強勢漲幅預估至少延續至1Q26,顯著推升BOM cost 並迫使終端調價。鑑於此,TrendForce再次下修2026年全球 smartphone 生產總量,並且在成本續漲或經濟惡化情況下,年減幅度將進一步擴大。...
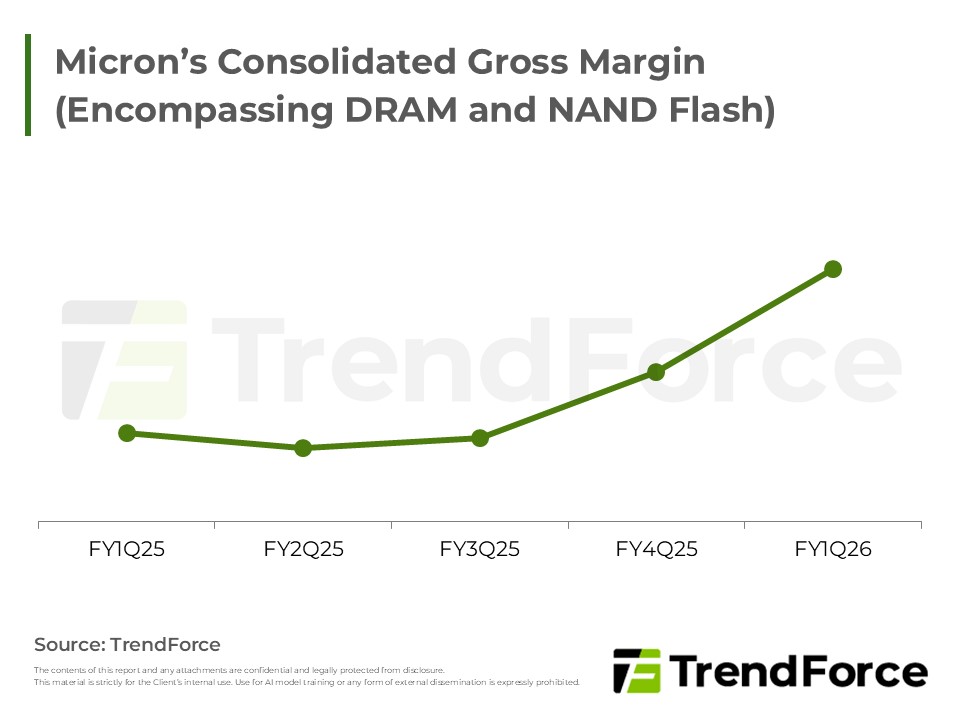
DRAM供給缺口擴大,驅動合約與現貨價格強勁上揚,預期首季漲幅顯著且具上修空間。美光財報營收與毛利率大幅優於預期,並預示供應緊缺將延續多年,遂洽談長約並顯著增加資本支出布局HBM及先進製程。機構研判賣方議價...
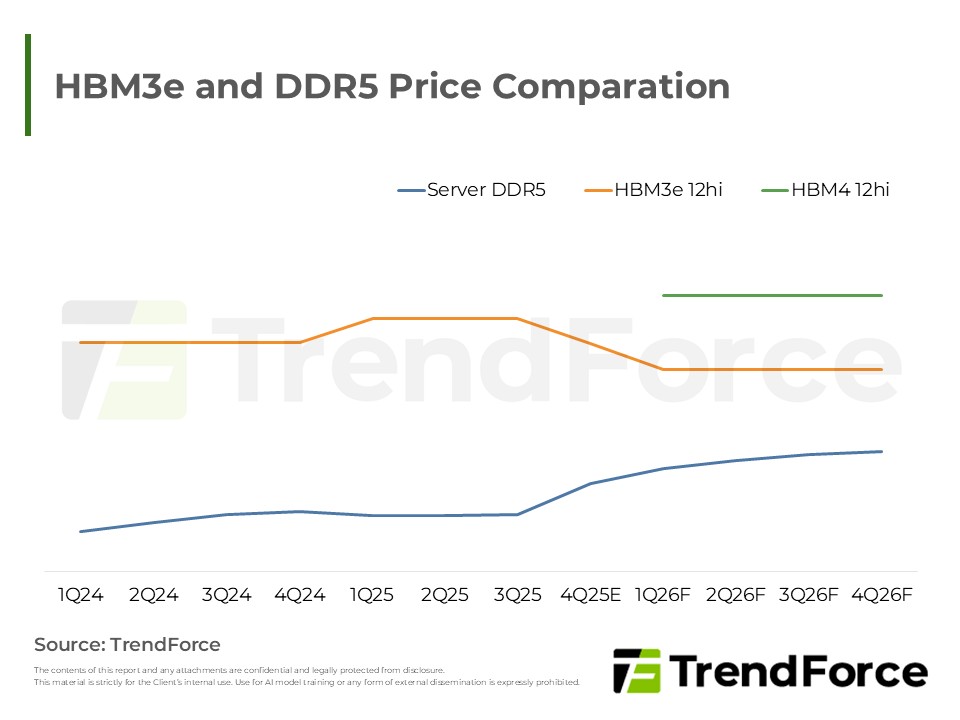
受惠於Server DDR5缺貨與AI訂單擴大,DRAM獲利能力逼近HBM水平。在供應商重獲定價權與買方追加採購的雙重驅動下,2026年HBM3e價格預估值從原先的顯著跌幅明顯收斂。

北美CSP擴大AI與通用伺服器投資,確立DRAM產業進入上升循環。原廠庫存見底、買方積極補貨,推升產品價格與營收顯著成長。伴隨AMD與Arm架構市占提升,以及各大CSP持續調升資本支出,未來伺服器出貨與記憶體需求將延續...
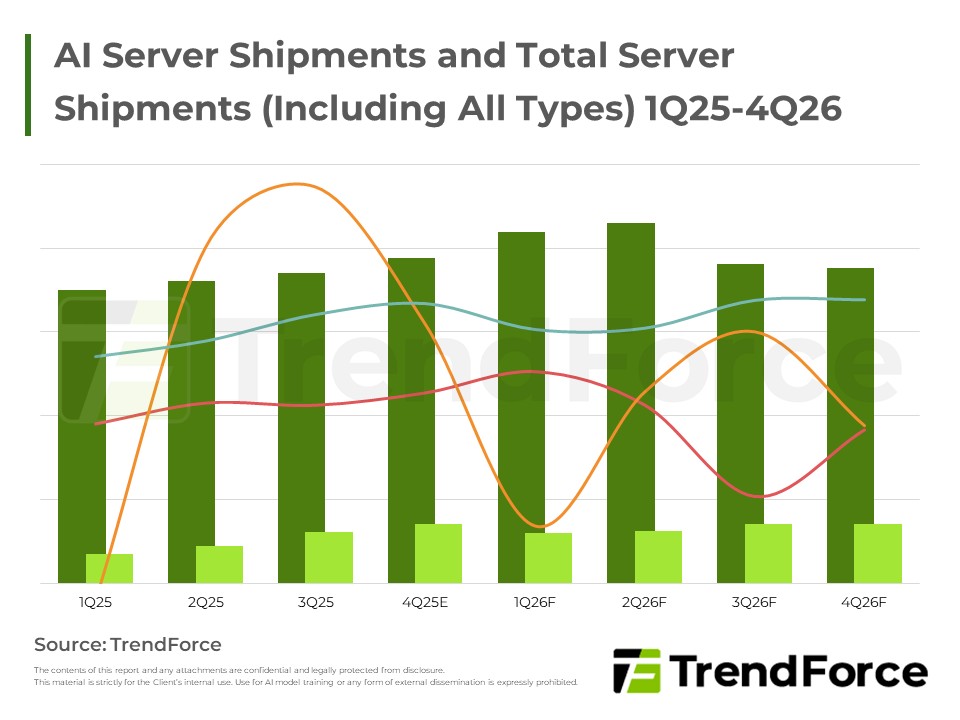
全球伺服器市場受惠於北美CSP與主權雲強勁的AI基礎設施投資,加上通用伺服器迎來換機潮,整體出貨動能將顯著成長。各大雲端巨頭如Alibaba、Oracle與Google皆積極擴大資本支出並布建新一代GPU平台,以支援龐大的AI算...
4Q25 中系smartphone 在記憶體上的漲幅高於美系,促使原廠在1Q26 透過對美系「補漲」以平衡區域價差。初估中系客戶的絕對價格可望略低於美系客戶,但不排除因議價延後、或與2Q26合併議價而再擴大漲幅。此波記憶體價...
3Q25 Server DRAM營收因CSP補庫存與AI需求強勁而顯著成長,產能吃緊推升價格。DDR4受停產效應帶動反彈,DDR5高容量模組比重增加。展望後市,供應短缺將引領合約價大幅續漲,促使買方積極鎖定長期訂單以確保料源。





