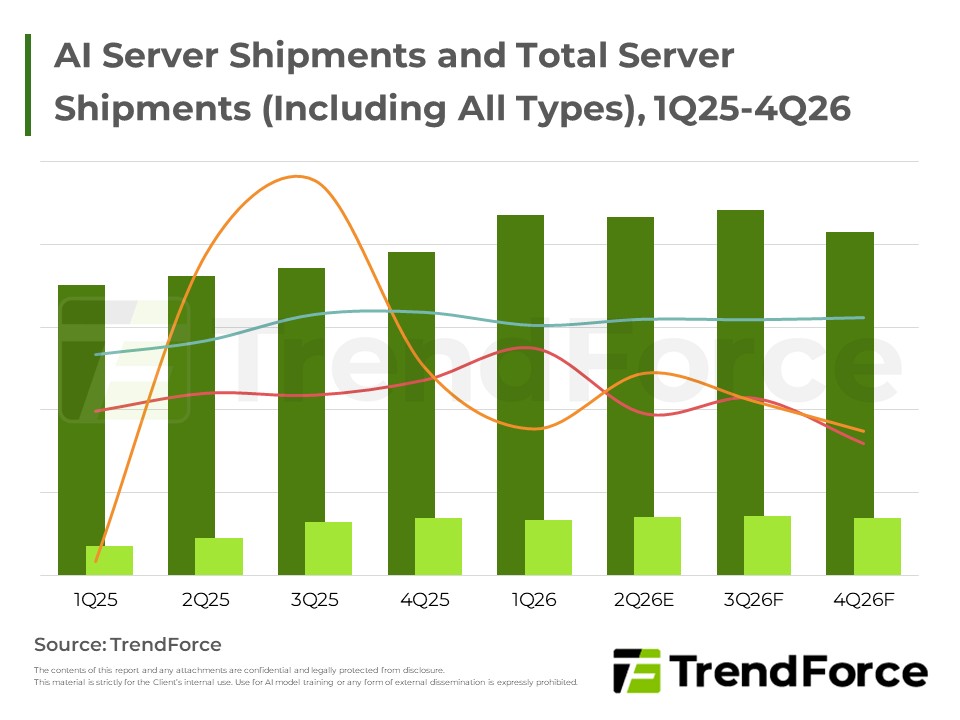
2026年全球伺服器市場在北美與中系CSP擴大CAPEX驅動下加速成長,AI伺服器整櫃需求顯著升溫,各大業者積極推進自研晶片布局,推升全年伺服器出貨增速大幅超越原先預估。
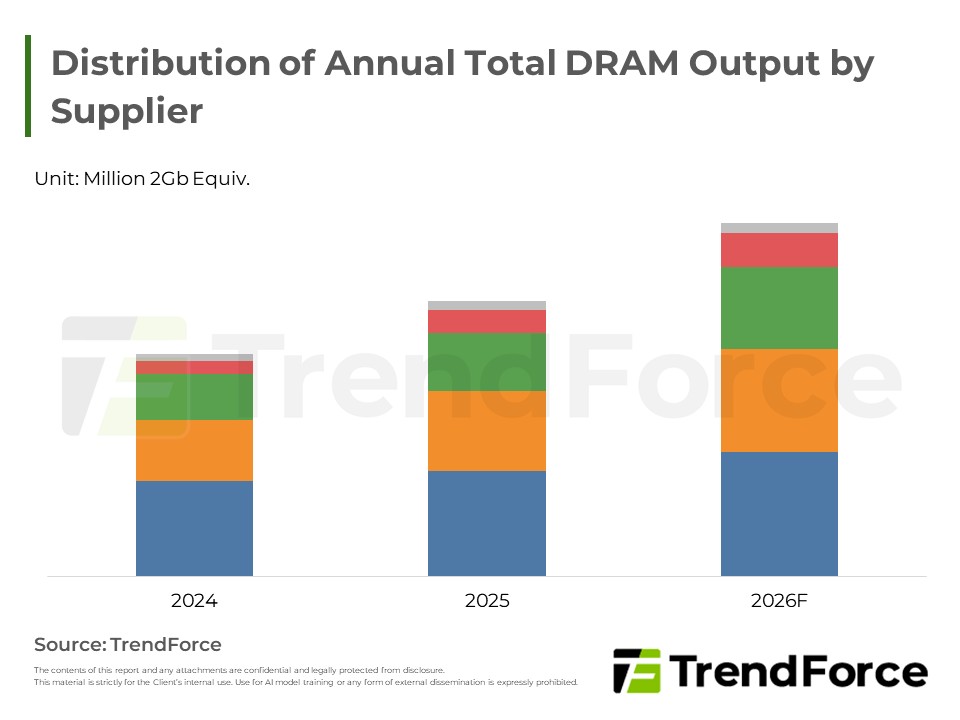
記憶體合約與現貨市場續揚,而長鑫存儲再度被納入美軍工清單,雖無即時制裁,但實體清單已壓制其先進製程。長鑫存儲目前積極拓展伺服器記憶體以供應國內客戶,並推動新廠建置與機台國產化,惟後續高階技術與高頻寬記...
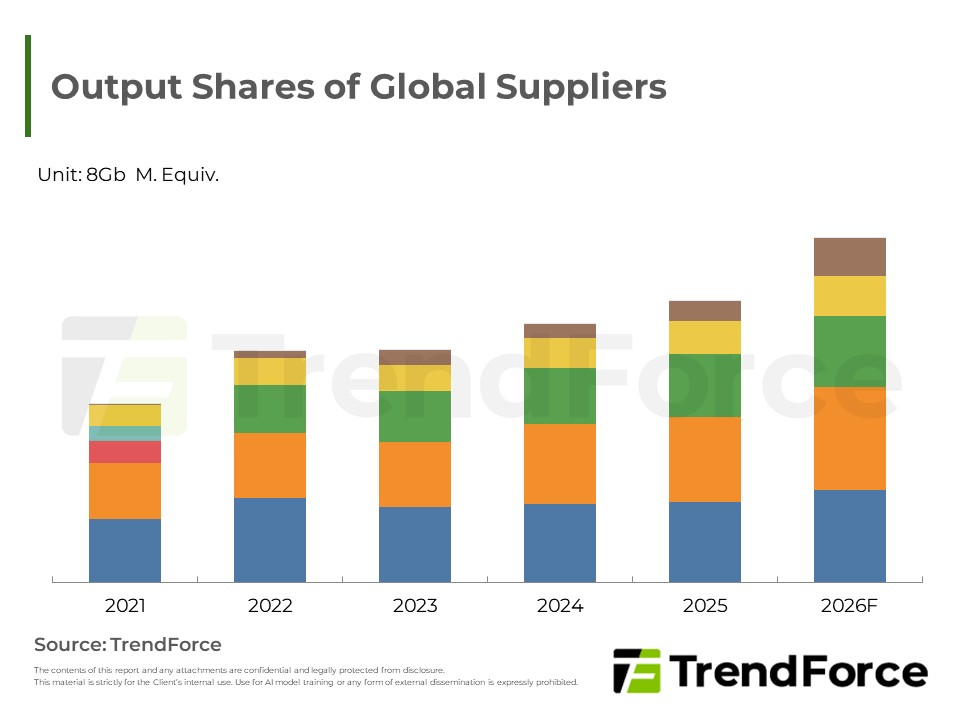
合約市場漲勢趨緩,受限需求低迷與高成本,將步入高原期;現貨市場止跌穩健但成交量縮。地緣政治制裁加劇下,長江存儲透過製程升級、產能擴充及調整策略突圍,滿足本土消費需求並鞏固中國半導體供應鏈自主根基。
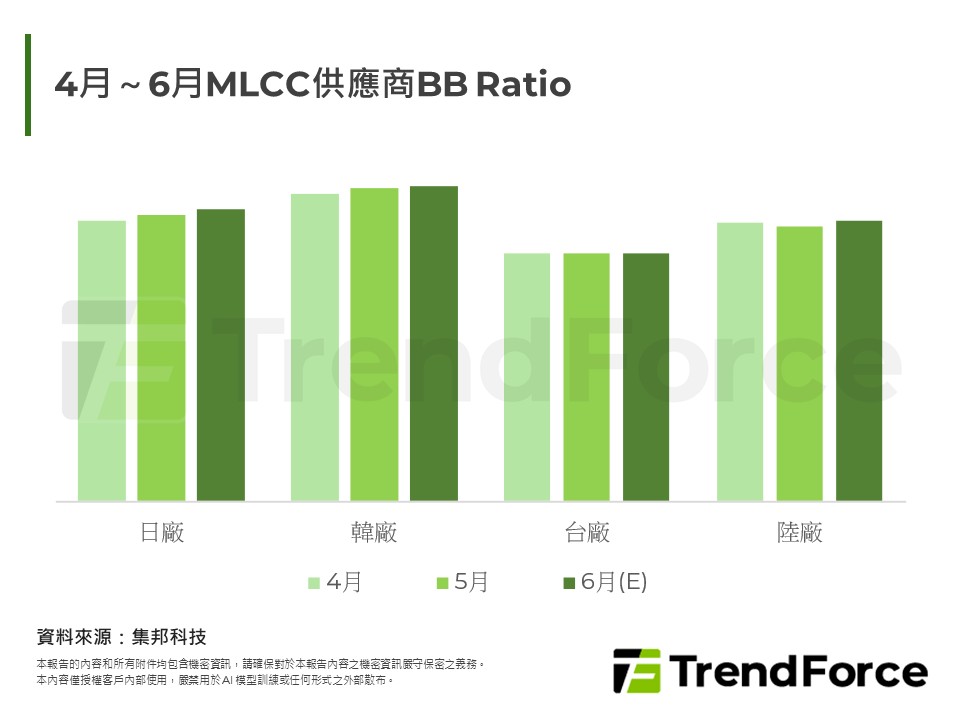
AI需求強勁推升高階MLCC規格集中,消費端疲弱使產能資源轉向AI伺服器,CSP自研ASIC帶動下高階品項設計變更頻繁,導致供給收窄、交期拉長,下半年供需失衡加劇,Q4短缺風險升高,建議ODM提前策略性備料。
TrendForce大幅上修2026年全球伺服器出貨成長預期,AI server需求爆發為主要動能,CSP與企業客戶需求強勁,成長態勢有望延續至2027年。供應鏈液冷化加速,各ODM廠積極擴產。
AI需求持續推升高階MLCC供需緊俏,代理商端率先調漲消費規產品價格,反映供應商議價能力回升。地緣風險與通膨推升成本,ODM議價空間明顯收斂,下半年高階MLCC價格有望由盤整轉為溫和上行。
2026年第一季全球新能源車銷量微幅下滑,純電動車小幅成長,插電混合動力則明顯衰退。全年預估仍維持成長動能,優於傳統燃油車。中國市場受政策時差與成本上漲影響,成長趨緩;美國油電混合動力車強勁成長,西歐、日...
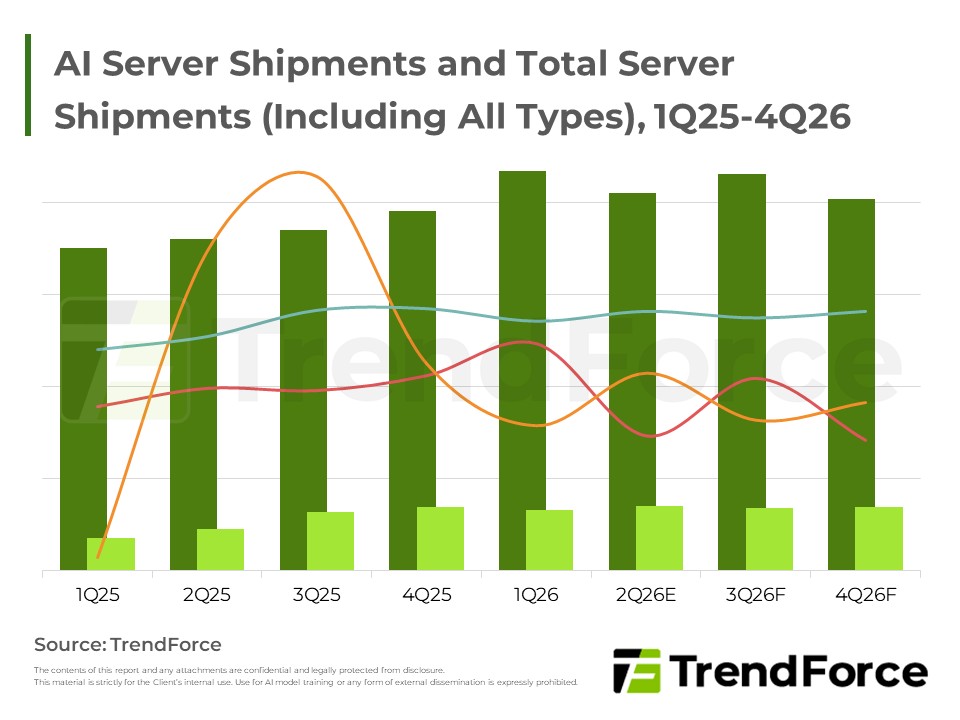
2026年全球server市場受AI雲端服務帶動,整體成長動能上修,AI server與一般型server需求同步推升,CSP CAPEX大幅擴張,OEM品牌則以整櫃式方案與液冷布局競逐市占。
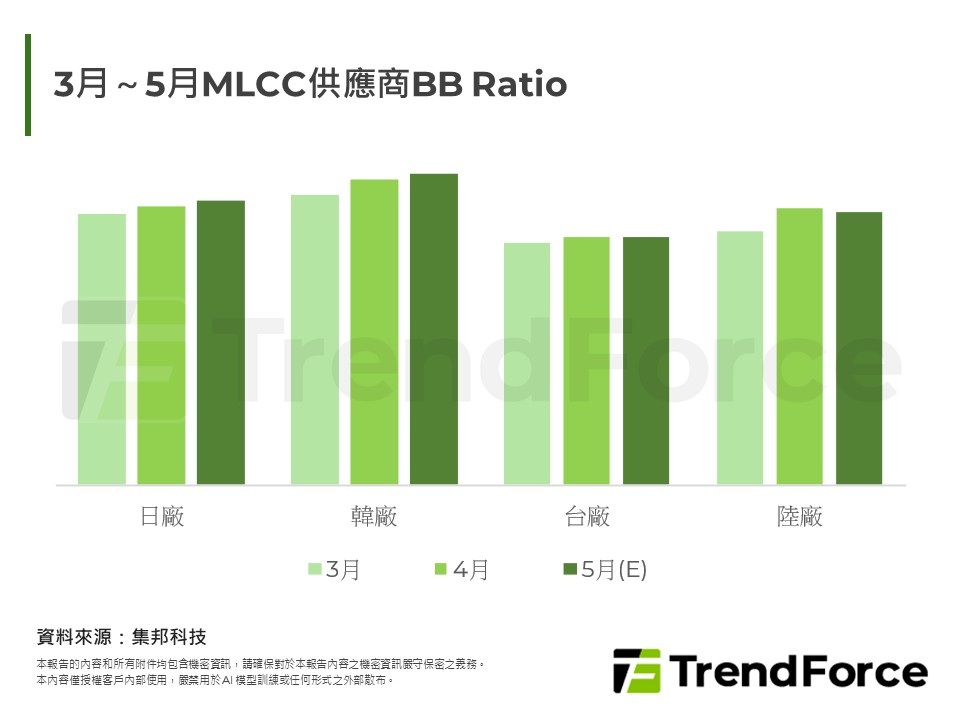
美伊和談陷入僵局,通膨風險升高,壓抑手機、筆電等消費性電子需求。相對而言,AI伺服器與資料中心建置維持強勁,成為支撐科技產業的主要動能。供應鏈呈現消費疲弱、AI撐盤的分化格局,高階零組件需求轉強,價格訊號...

通膨與戰火交織下,全球經濟前景陰霾,中東衝突擾亂供應鏈,能源價格高漲,消費者信心低迷,抑制購買力。消費電子需求疲弱,ODMs面臨關鍵物料短缺,如CPU供貨不足,生產下滑;然AI需求強勁,產能轉移引發通路預防性...
北美超大規模CSP業者資本支出持續擴張,挹注AI與通用型伺服器出貨同步成長,市場呈現GPU與ASIC雙引擎驅動格局,ODM廠商出貨展望全面上修,液冷散熱滲透率攀升,新世代平台陸續登場,產業成長動能可望延續。
美伊戰事延燒推升能源成本與通膨,全球供應鏈受AI需求與地緣政治影響,被動元件產業面臨產能調整壓力。日韓供應商轉向高階AI應用,消費類需求疲弱導致定價策略分歧,部分廠商試探性漲價以優化利潤。
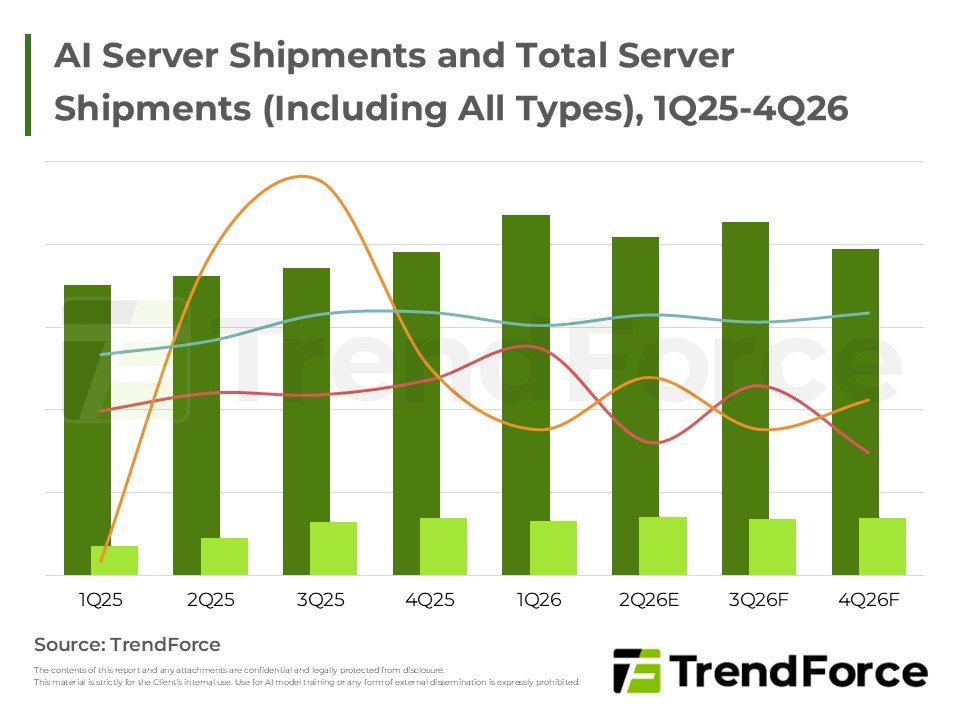
全球主要CSP積極擴大AI基礎設施投資,Google及Microsoft各以TPU及GPU整櫃為主力,中系ByteDance、Alibaba、Tencent則在地緣管制下多元布局本土及自研AI方案,帶動整體伺服器市場持續強勁成長。
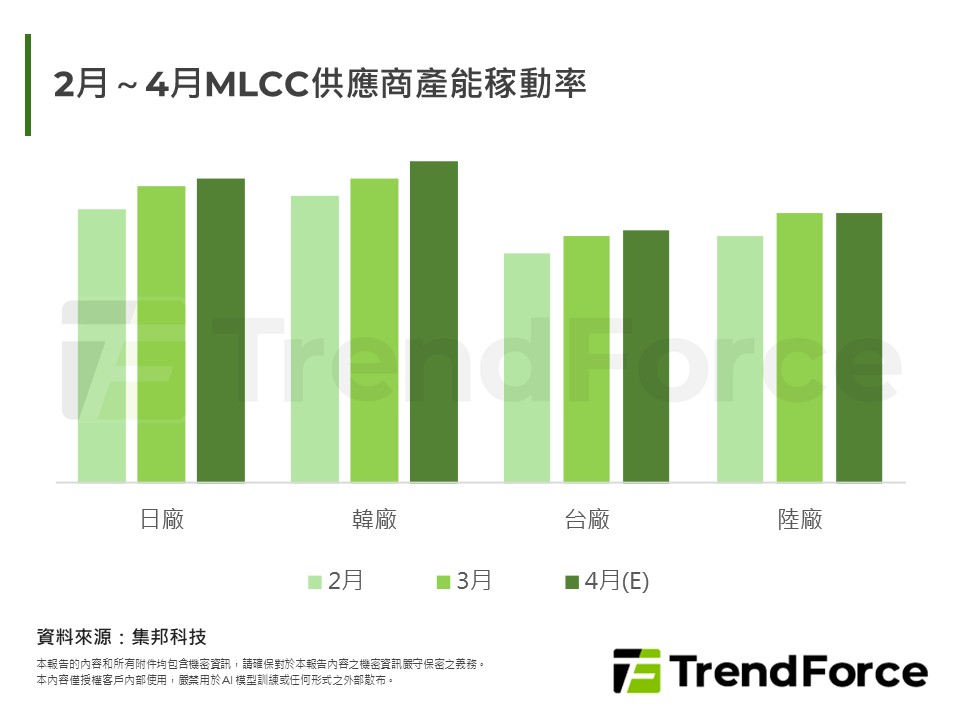
中東戰事僵持與通膨壓力加劇,促使OEMs提前拉貨搶佔市場,但定價策略出現分歧。全球經濟面臨系統性風險,高利率延續影響消費與資本支出,電子產業需求結構轉變。MLCC市場高階需求穩健,供應商調整產能優化利潤,下半...
中國在政府大力補貼下,半導體設備商在成熟製程取得顯著進展,部分廠商開始進入先進製程領域;然而技術生態系不完整與地緣政治制約,使其長期擴張空間受到嚴重壓縮。





