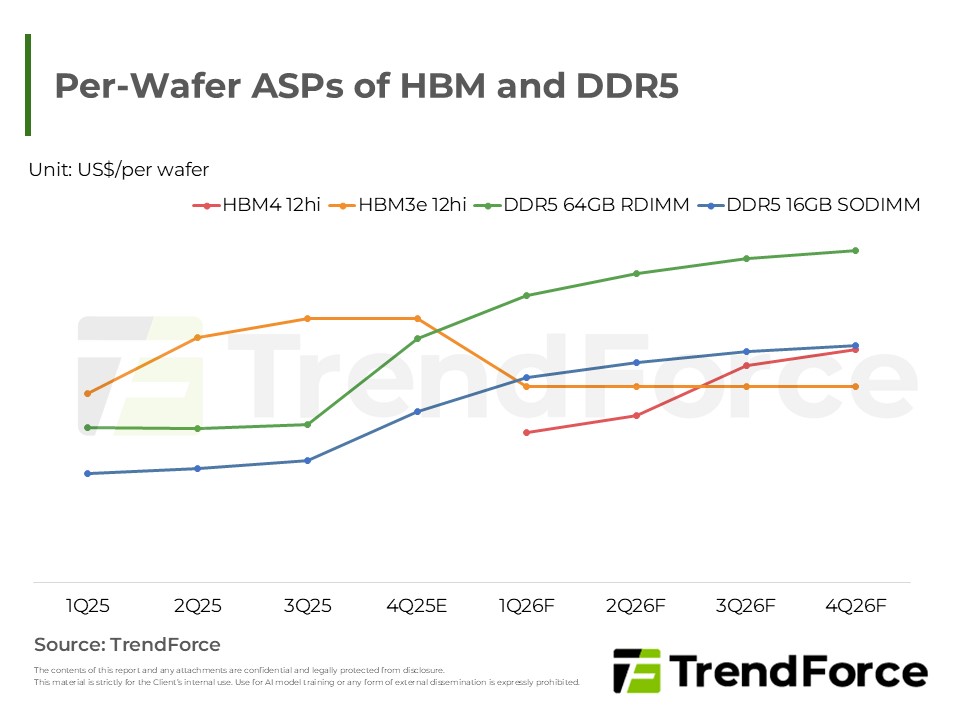
TrendForce顯示AI應用促使Server對DRAM需求增加,導致產能緊張。三星、SK hynix與美光計劃擴大DRAM生產以應對未來幾年需求,預期2026年DRAM市場仍供不應求。
3Q25 DRAM市場價量齊揚,雲端服務商積極採購及高頻寬記憶體擴張為主要動能。原廠庫存水位低,預期4Q25合約價將大幅加速上漲,各廠利潤率顯著提升。
企業級SSD市場在第三季因AI推論與伺服器布建而強勁復甦,價量齊揚。供應商謹慎擴產,加上超大容量產品需求爆發,導致第四季供不應求,預計價格將大幅上漲,市場轉為搶料。
第三季NAND Flash產業受惠於人工智慧伺服器帶動的企業級固態硬碟強勁需求,營收成長。各原廠因減產奏效及企業級固態硬碟佔比提高,平均售價上漲。展望第四季,人工智慧應用及傳統硬碟短缺將持續推升價格,各領域產品...
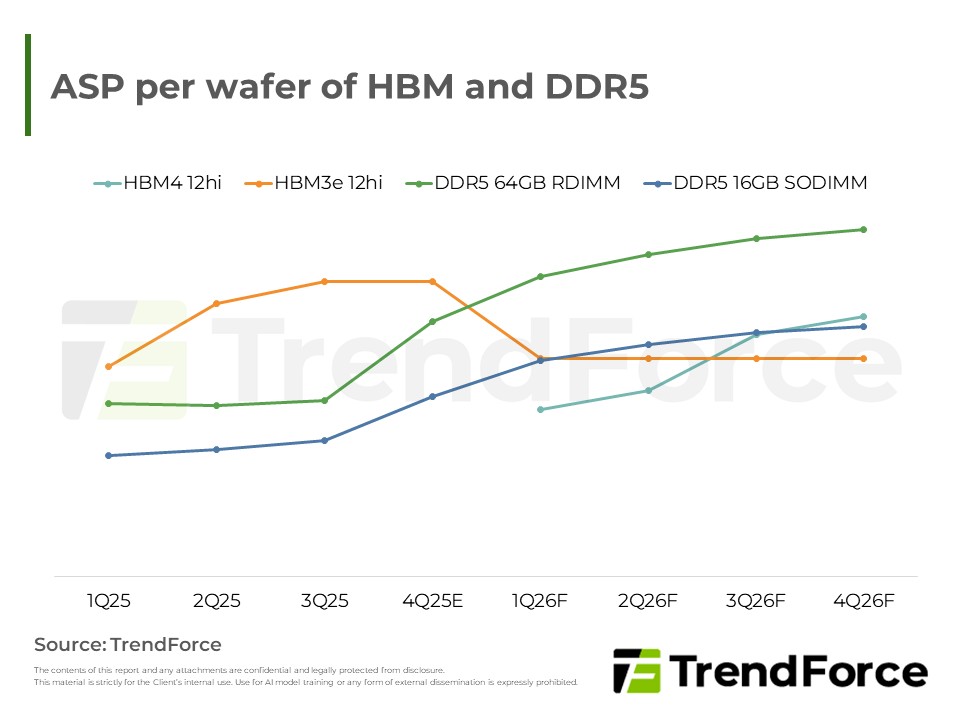
AI與資料中心帶動先進記憶體需求高漲,產能瓶頸推升以晶圓為定價錨;HBM仍緊俏但議價分化,原廠在DDR5與HBM間動態調配,追加需求不排除轉向漲價。
4Q25 smartphone用mobile DRAM預估要到11月中旬後才得以全面議定;NAND Flash報價相對明朗。受到產能吃緊影響,mobile DRAM在不同應用領域的價差正在收斂。展望後勢,整體記憶體結構性短缺恐延續至2026年底。
NAND Flash合約與現貨價格大幅上揚,市場供應極度吃緊。產業資本支出轉向混合鍵合與製程升級等先進技術,儘管部分廠商積極擴產,但整體位元產出成長預期有限。
4Q25 Mobile DRAM合約價因供需緊張與原廠競價而顯著上揚,尤以smartphone應用漲幅顯著。此上揚格局預計延續至2026年,近期DRAM價格上漲劇烈,恐導致終端產品面臨售價上調的壓力。
受原廠供給緊俏及PC OEM策略性採購影響,2025年第四季PC DRAM合約價預估漲幅上修至25-30%,現貨價亦大幅上揚,顯示市場供需失衡。
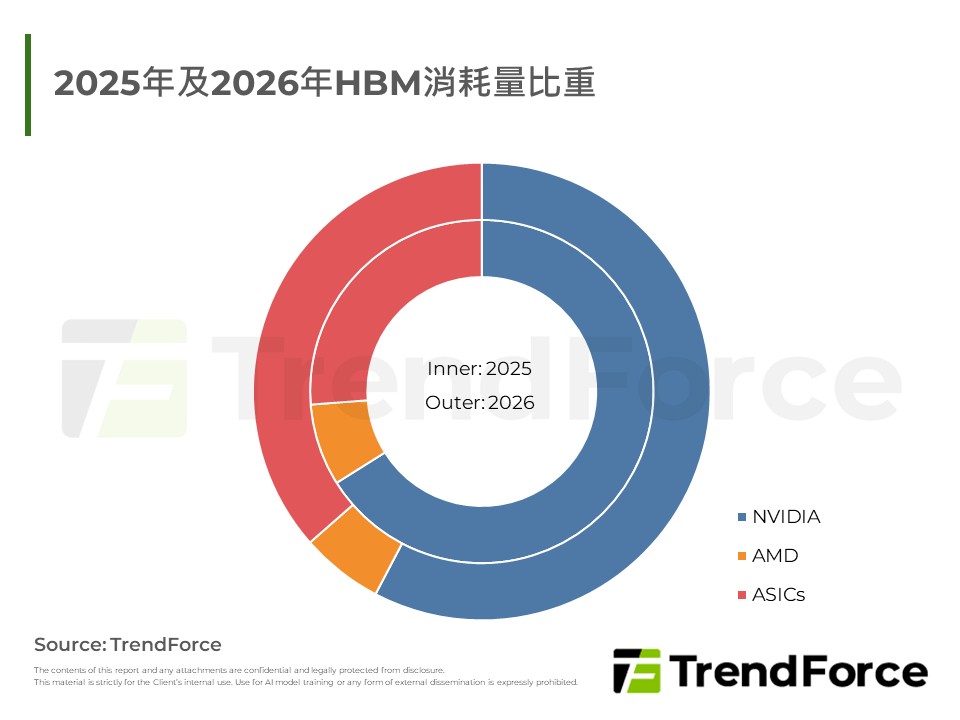
報告指出三大廠積極擴充HBM產能,2025年出貨持續上修,SK hynix領先擴產至150K,Micron台灣廠區同步增能,2026年將全面啟動HBM4量產,Samsung重返供應、出貨增幅居首。
Micron 因產能策略調整,優先高毛利產品,壓縮標準 DRAM 供應,導致其報價大漲,SK hynix 則較溫和。現貨市場 因需求強勁、庫存惜售而價格上揚,供需持續緊張。
2025年全球第6-10名手機品牌為Transsion、Honor、Lenovo、Huawei與Google。其中Transsion因銷售市場競爭加劇及記憶體供應短缺而略有下修;Honor亦受記憶體供應短缺干擾,導致海外銷售略有下滑。記憶體方面,Samsung...
合約市場DRAM價格預期大幅上漲,美光漲幅領先。現貨市場因看漲惜售,DDR4稀缺,DDR5同步走高。AI發展將從訓練階段的HBM需求,轉向代理人時代對CPU與傳統伺服器DRAM的爆發性需求,全面推升記憶體市場。
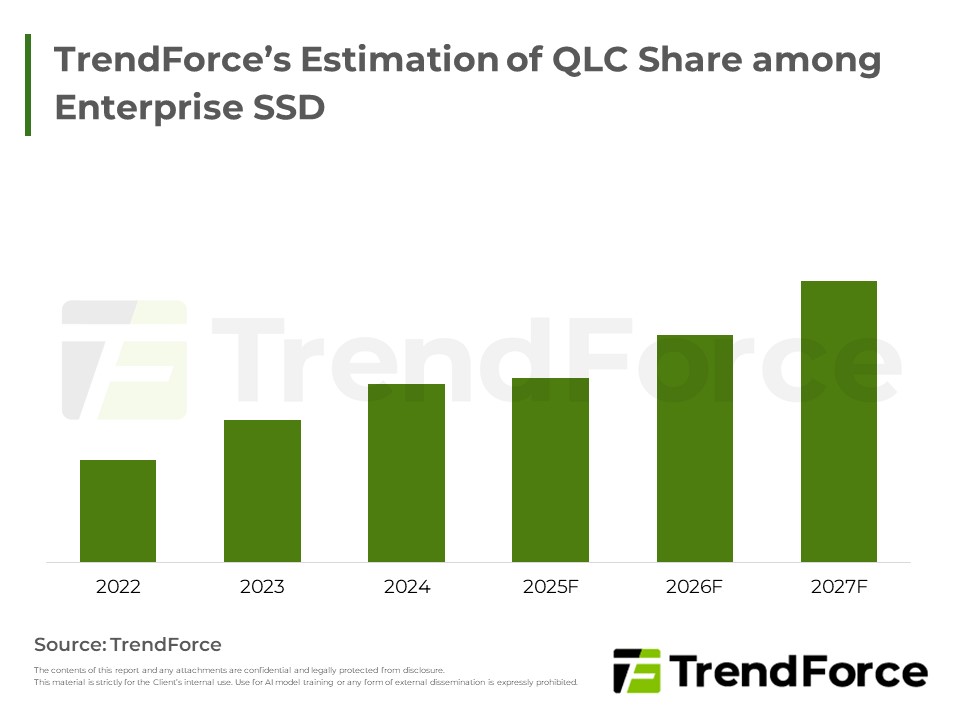
NAND Flash市場受惠企業級SSD與AI需求,合約及現貨價齊揚,轉為賣方市場。美光憑藉QLC技術與資料中心SSD策略,成功轉型並預期營收與毛利將持續成長,鞏固其市場競爭力。
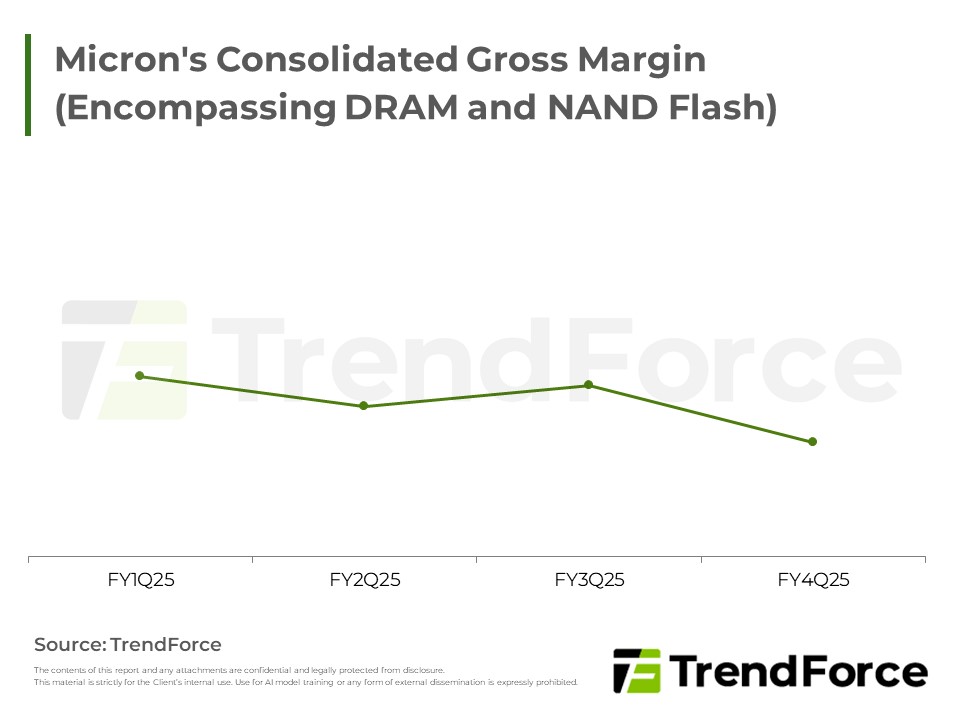
DRAM市場強勁,合約與現貨價格大幅上揚,賣方主導態勢確立。美光受惠於AI與伺服器需求,季度營收及毛利率創高,展望優於預期。其HBM業務進展迅速,技術與市占領先,鞏固市場地位。預期DRAM供給持續緊縮,價格將持續...





