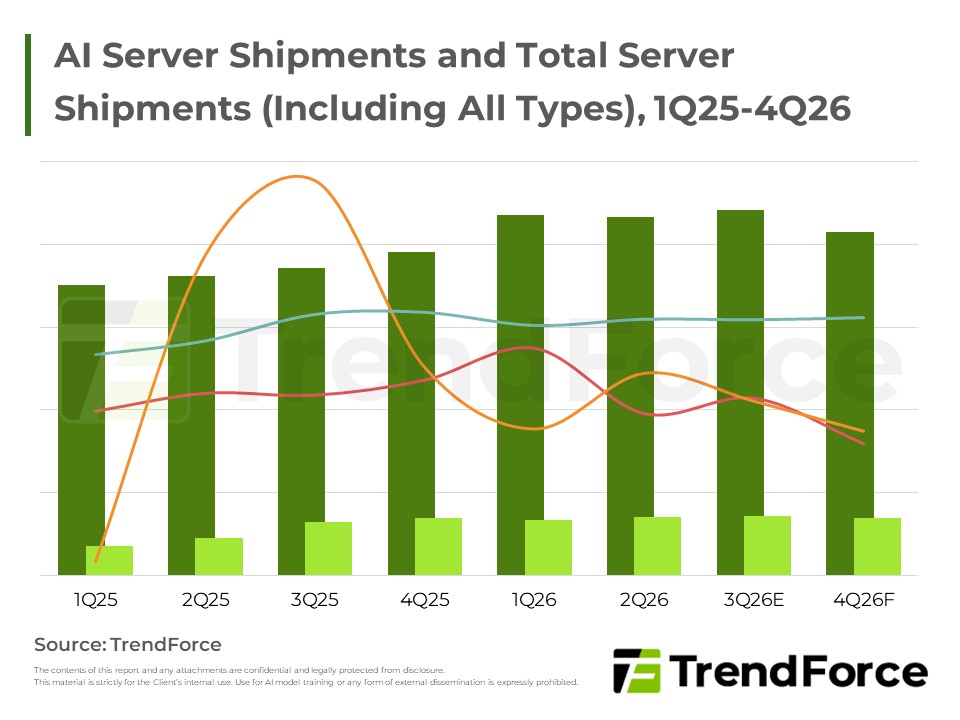
全球CSP資本支出強勁,帶動AI伺服器需求穩健成長,北美與中系業者同步擴大機櫃採購並加速自研晶片布局,NeoCloud模式漸成基礎設施成長重要動能。
Intel 18A製程良率提前達標,14A獲特斯拉訂單,成熟製程外部客戶回流。宜聚焦利基小尺寸邏輯晶片與EMIB、Foveros先進封裝,搭配PowerVia技術,望重塑晶圓代工競爭版圖。
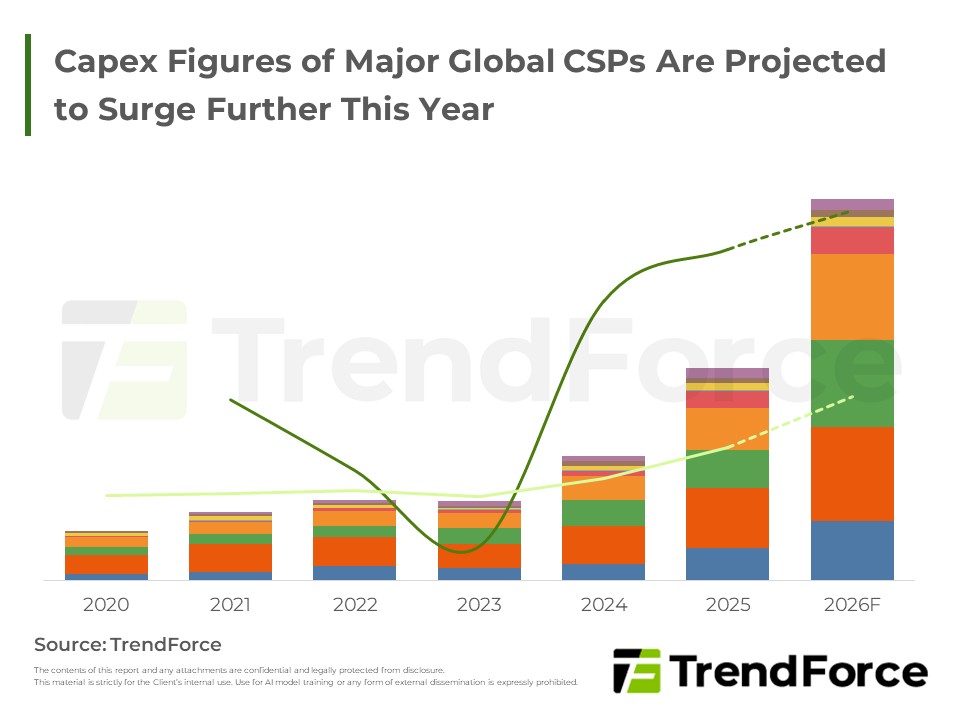
北美主要CSP業者於最新財報全面上修今年Capex指引,反應AI基礎設施投資已成長期戰略核心,將持續推升全球AI伺服器與資料中心建置動能,並帶動液冷與HVDC等關鍵零組件需求顯著擴張。
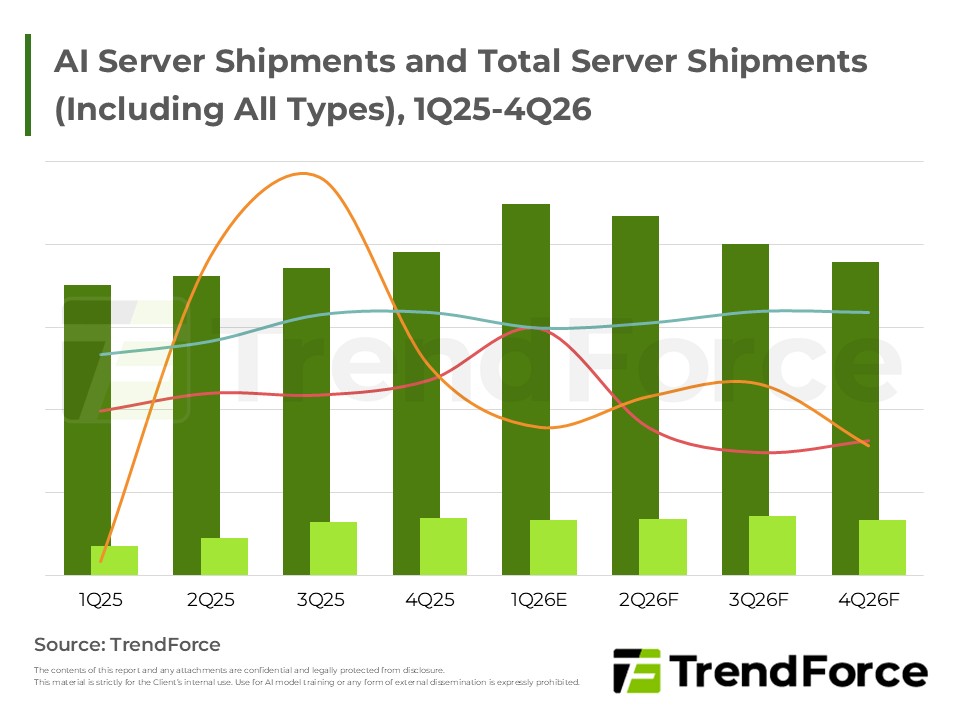
展望2026年,全球主要CSP持續擴大資本支出建設AI基礎設施,聚焦高密度GPU機櫃與自研ASIC以優化成本。北美四大業者領頭導入NVIDIA及自研晶片,推升AI伺服器與ASIC佔比。OEM端如Dell及IEIT則在激烈的同業競爭與地緣政...
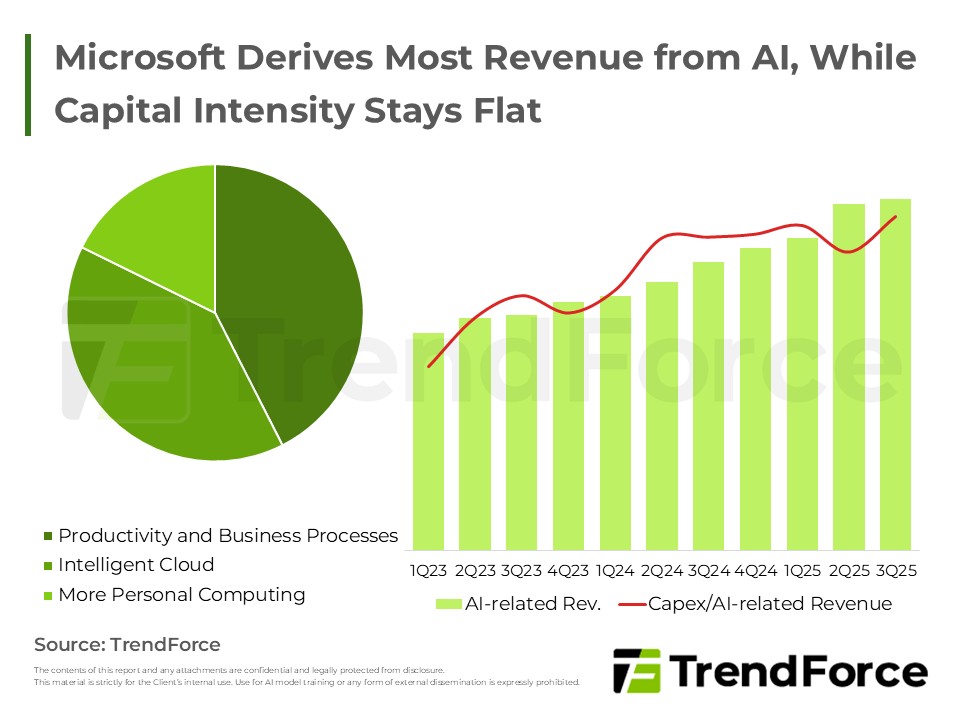
微軟與Meta皆加速AI基建佈局。微軟透過第三方租賃緩解產能瓶頸,雖短期壓低毛利但維持雲端業務市佔穩定擴大;Meta則由防禦轉向進攻,利用快速部署技術與開源模型策略,大幅提高資本投入以搶佔未來AI主導權。
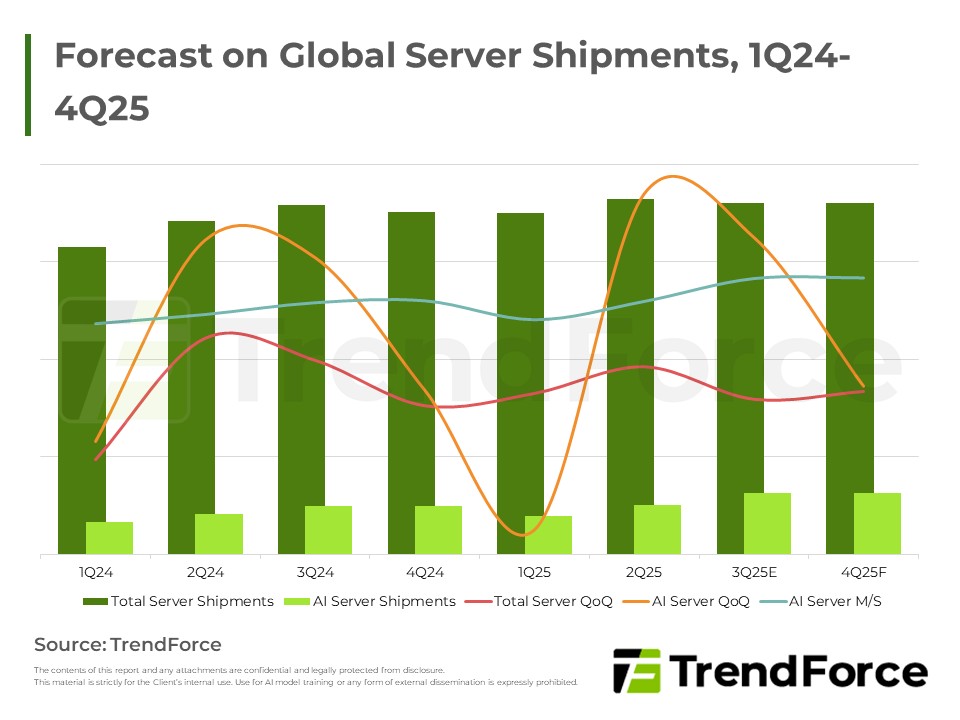
本期市場快訊聚焦CSP與企業OEM市場新趨勢,更新全球伺服器需求展望。北美CSP於資料中心與AI基礎建設顯著增長,推動全球伺服器出貨微幅上修,展望後續動能。AI伺服器以NVIDIA等為主,CSP與OEM供應鏈活躍。
2025年8月server DRAM價格持續上漲,主要受CSPs追加需求推動。DDR4因微軟積極採購,DDR5受供應緊張影響,訂單能見度已延伸至第四季,預計價格將進一步走高,2026年需求前景樂觀。

AI市場主要由北美CSP及OEM客戶帶動成長,Blackwell平台新機種將擴大出貨。中國市場因地緣政治影響AI方案供應,面臨變數。整體AI伺服器出貨預期仍將維持雙位數成長。
雲端巨頭加速自研AI ASIC,推升市場規模與開案量。因應自家需求及地緣政治,ASIC佔比將提升,主要雲端業者新一代ASIC預計2026年放量,為關鍵成長年。

根據全球市場研究機構集邦科技TrendForce調查顯示,受惠於大型CSPs如Microsoft、AWS等對AI server基礎設施強勁需求下,將持續帶動NVIDIA於資料中心業務往上攀升...
2012 年行動裝置蓬勃發展,蘋果、谷歌、微軟三大陣營各領風騷...





