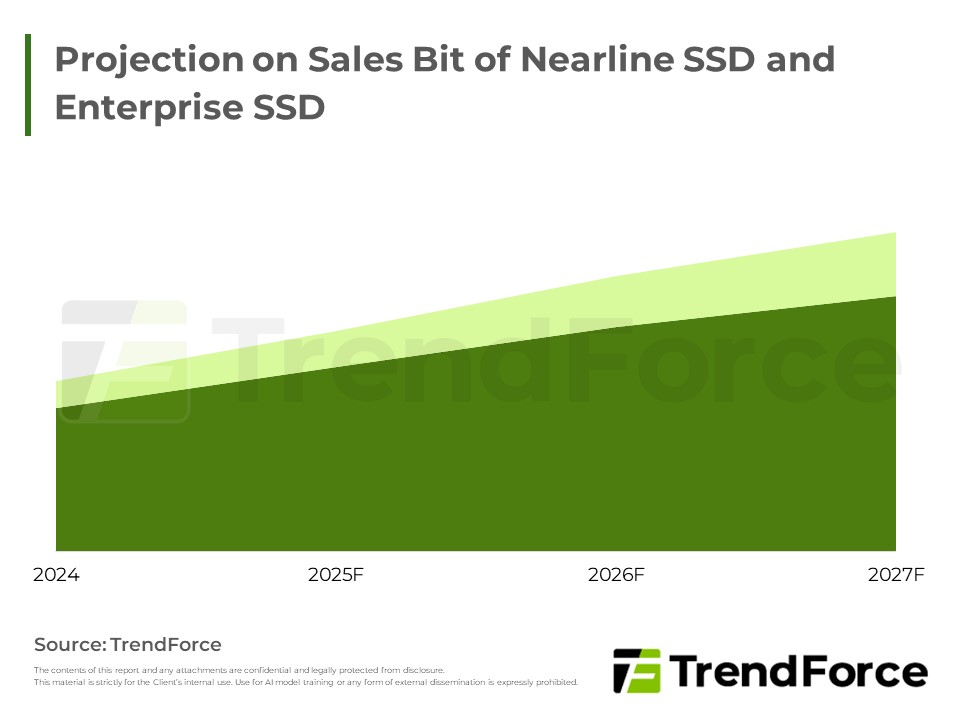
隨著AI技術爆發,數據中心存儲架構正經歷關鍵轉變。HDD因新技術門檻面臨高成本與長交期,形成巨大供應缺口,為QLC Nearline SSD創造了市場機會。NAND Flash供應商正加速轉進更高製程,積極搶佔AI驅動的高容量存儲市...
4Q25記憶體漲價動能延續,主因AI需求強勁、供應商重利潤限產。伺服器DRAM及企業級NAND Flash受美系CSPs提前採購、HDD短缺影響,漲幅顯著,舊製程產品供給尤為緊俏。
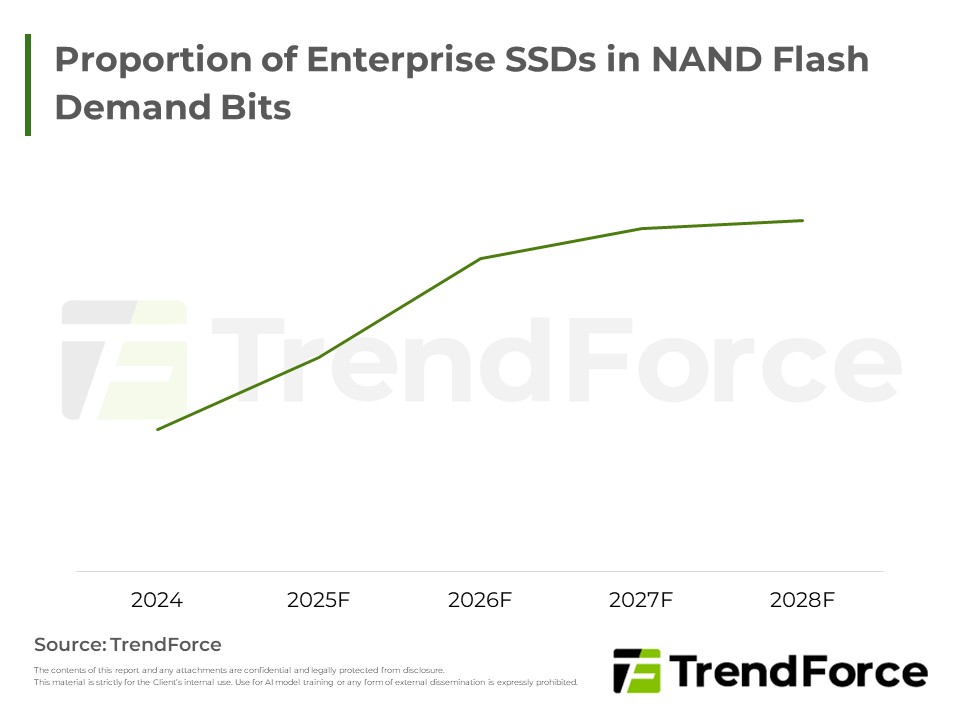
TrendForce指出,AI推論服務激增帶動大容量儲存需求,傳統HDD供應不足,促使CSP業者轉向Nearline SSD。NAND Flash供應商加速QLC驗證與擴產,以填補HDD缺口。未來,更大容量、低成本SSD將更廣泛應用於AI儲存,帶動ent...
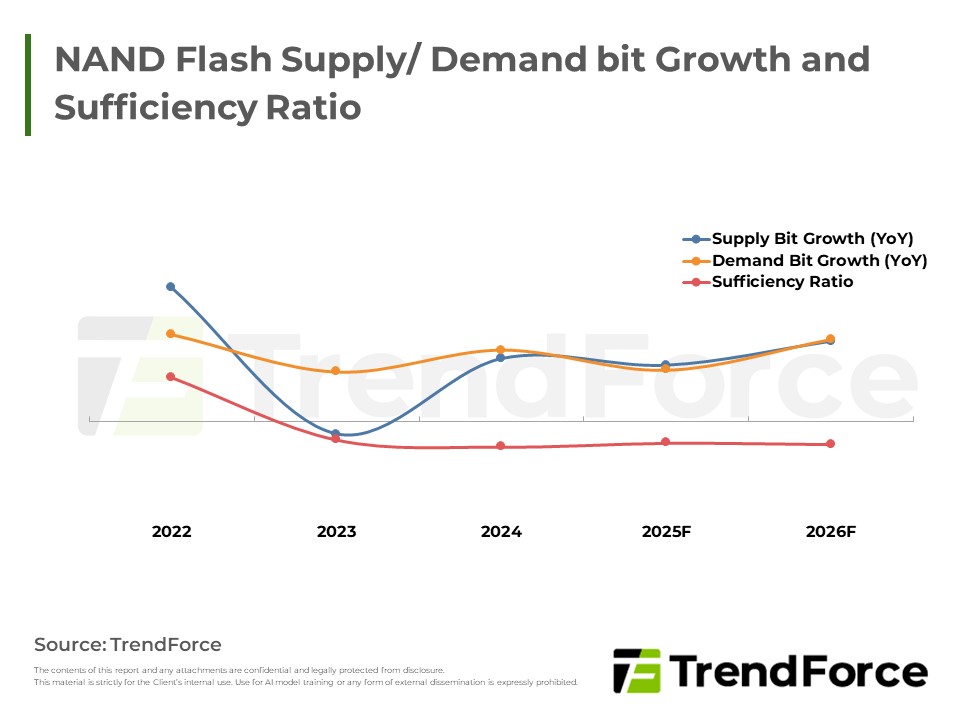
NAND Flash市場受HDD缺貨及資料中心對企業級QLC SSD強勁需求驅動,合約與現貨價格全面反轉上揚。供應商聚焦QLC產出與製程升級,預期供不應求格局將推動價格自4Q25持續走高至3Q26。
TrendForce指出,AI驅動數據爆炸,資料中心儲存面臨結構性變革。HDD供應短缺加速QLC SSD需求,尤其高容量產品。儘管成本是考量,HDD缺口擴大促使北美CSP評估QLC SSD作為冷資料儲存替代方案。供應商產能限制與CSP價格...
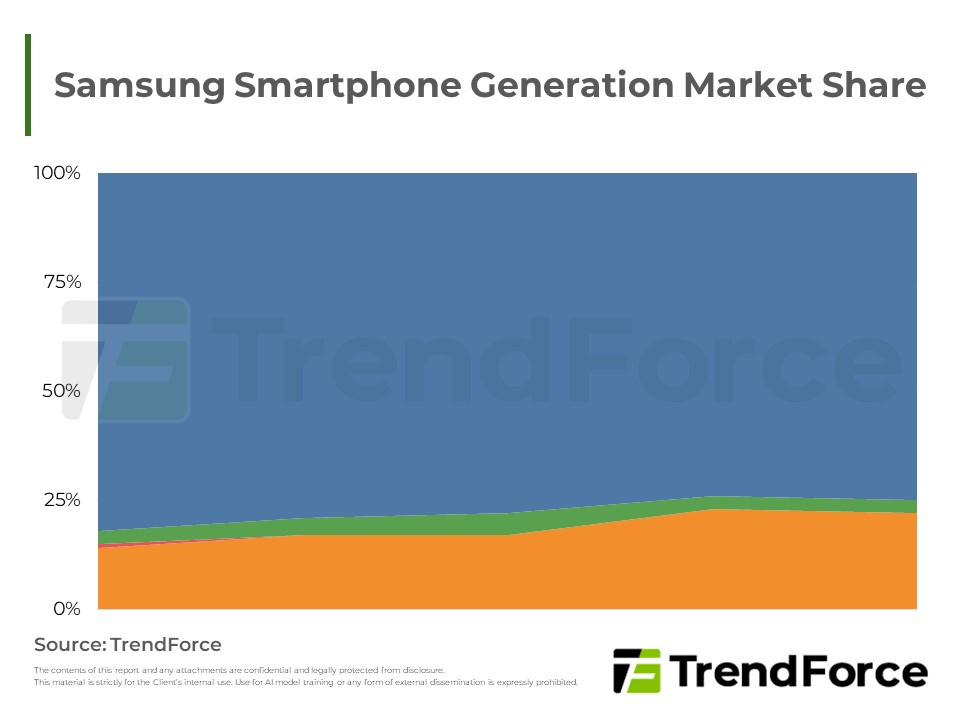
Samsung智慧型手機市佔領先,但受經濟與競爭影響,中低階機種出貨比重下滑。2026年部分旗艦機將採用Exynos 2600,區隔市場。LPDDR4X供應緊張,價格續揚機率高。SanDisk NAND產品提價,但受終端需求疲軟影響,對合約...
HDD供應短缺引發QLC SSD替代需求,供應商對明年市場樂觀但增產有限,預期供不應求,NAND Flash合約價將續漲。現貨漲價阻力大。AI浪潮下,QLC SSD將成為儲存關鍵。
4Q25企業SSD合約價因需求強勁上漲。然2026上半年NAND Flash市場面臨伺服器平台轉換、智慧手機疲軟及供應擴張挑戰,前景現隱憂。
AI運算面臨記憶體瓶頸,HBM受限於容量與成本。NAND Flash憑藉HBF與AI SSD,提供高頻寬近端記憶體與智慧數據處理,有效補足HBM容量,並分擔運算負載,使其成為AI基礎架構核心,重塑其產業價值。

2Q25 NAND Flash因美國關稅促PC備貨,client SSD價揚,ASP溫和。3Q25市場重心轉向AI伺服器驅動enterprise SSD需求,引發主控晶片短缺,預計enterprise SSD價格續漲,引領整體市場。供應端製程升級,然整體需求動能趨...
供應端強勢延續,需求疲軟,8月NAND Flash Wafer價格續漲但漲幅收斂。需求面主要消化庫存,預計9月市況膠著,3Q25季底價格緩步盤整。
2025年8月,SLC與MLC NAND Flash合約價格上漲,因利基應用需求和供應端策略影響。電信與工控市場推動SLC價格,Samsung聚焦於車用與工控應用提升MLC價格。
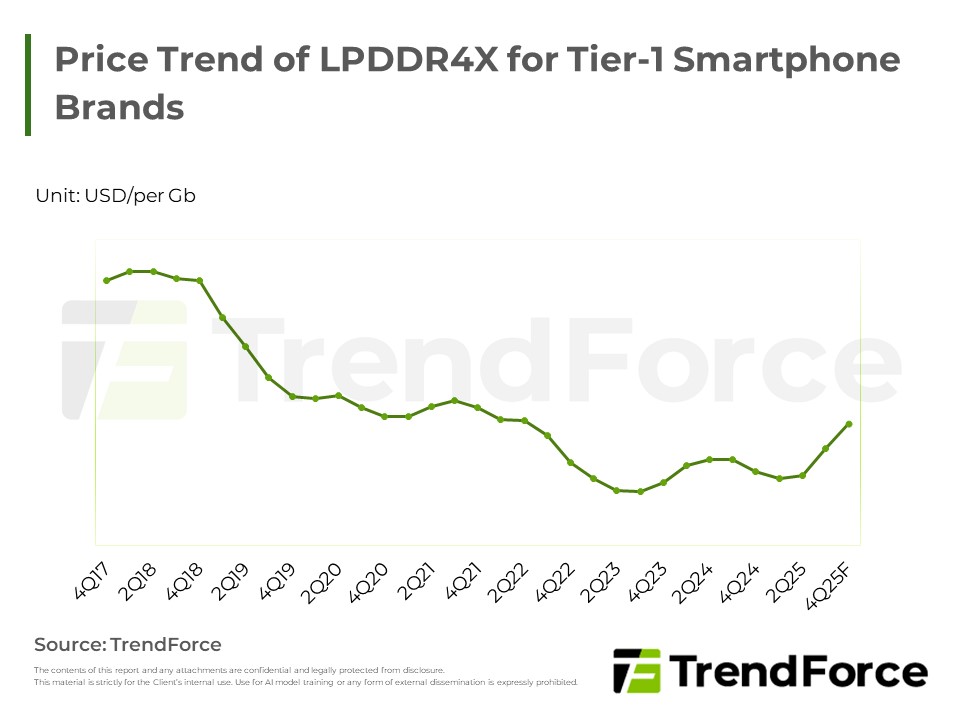
受到地緣政治意識抬頭,近年來smartphone品牌正逐步分散產能至印度、越南等地,但短期內仍以中國為主要生產據點,且目前無赴美設廠計劃。針對近期美國一連串的關稅談判,若擴及smartphone產地,勢必波及所有品牌。在...
2025年第二季企業級SSD市場在AI應用與通用伺服器擴建的強勁驅動下,實現顯著增長。然而,DDR4記憶體與主控IC載板短缺等嚴峻供應鏈挑戰,導致普遍供不應求。展望未來,市場競爭將聚焦於PCIe 6.0及更高階NAND Flash等...
2Q25 NAND Flash受中國國補及美國關稅備貨帶動出貨與營收顯著成長,主流原廠表現優於預期。展望3Q25,主因前期拉貨效果減弱,下半年需求回穩,價格與營收增幅將趨有限。





