MLCC市場第四季出貨呈現兩極化,日韓供應商受益AI基礎建設訂單強勁,出貨增長,而台陸供應商因消費電子疲弱,接單下滑。整體需求形成K型發展,消費電子旺季不旺,受經濟放緩與地緣政治影響,AI需求暢旺。高階MLCC需...
受惠於推論應用普及與通用伺服器需求回溫,市場正經歷結構性轉型。高容量儲存解決方案需求呈現直線成長,帶動產業擺脫週期底部並進入擴張期。隨技術標準演進,位元出貨量將持續向上攀升,引領整體營收規模邁向歷史新...
受惠於人工智慧基礎設施建設需求爆發,企業級存儲產品供不應求。由於原廠優先配置產能於記憶體與高頻寬記憶體,導致供應持續緊縮。整體產業正由消費端轉向由人工智慧驅動的高利潤週期,價格漲勢將維持高點。
北美AI應用普及與Nvidia新架構推出,驅動企業級SSD需求爆發。因供應商產能轉向DRAM致NAND Flash供給受限,缺口擴大推升合約價創歷史新高。買方為確保料源接受高價與長約,預期供應吃緊將延續,大容量SSD躍升為算力關...
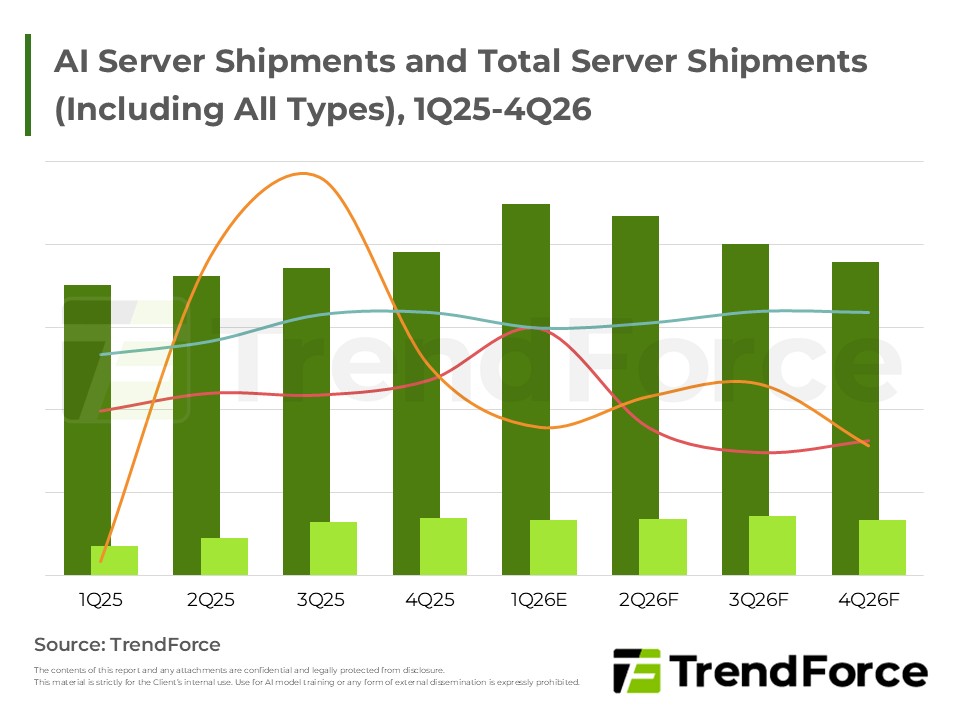
展望2026年,全球主要CSP持續擴大資本支出建設AI基礎設施,聚焦高密度GPU機櫃與自研ASIC以優化成本。北美四大業者領頭導入NVIDIA及自研晶片,推升AI伺服器與ASIC佔比。OEM端如Dell及IEIT則在激烈的同業競爭與地緣政...
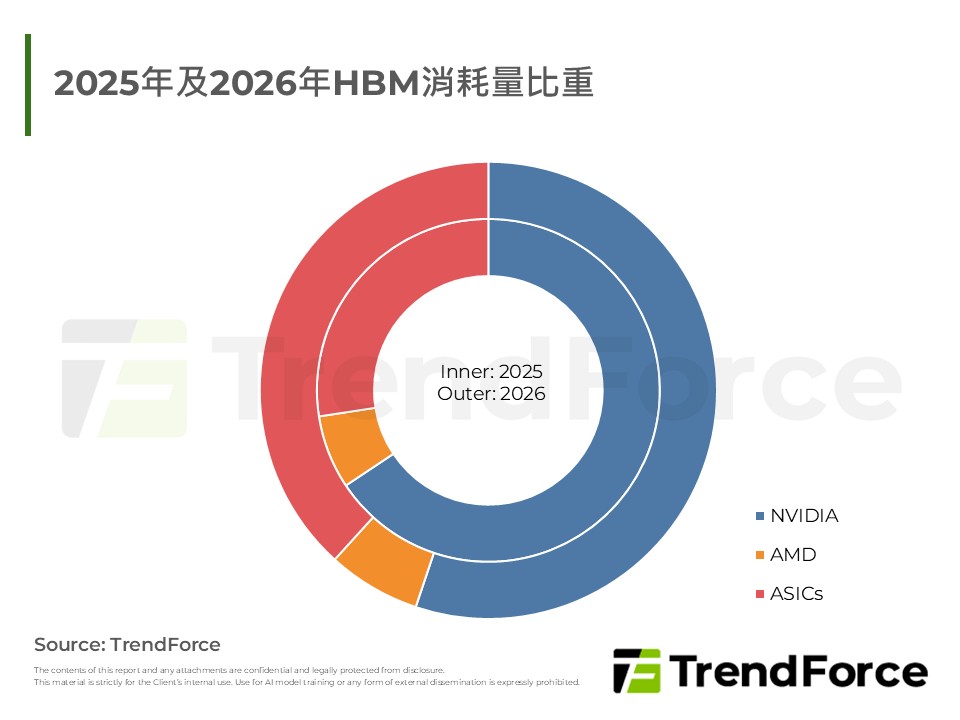
2026年HBM市場持續成長,SK hynix維持市占領先,Samsung受惠於HBM3e回溫與HBM4貢獻,營收與市占顯著復甦,Micron亦積極擴產。雖主流轉向HBM3e及HBM4,但受晶片升級延遲與庫存堆積影響,整體成長增速放緩,供需轉趨收...

2026年第一季全球伺服器市場動態與展望
Samsung憑藉先進製程與美廠重啟重返成長;SMIC與Nexchip積極優化高壓製程爭取訂單,惟成熟製程價格承壓;HuaHong透過廠區產能調配提升效率;其餘陸系代工廠擴產進度放緩且面臨技術挑戰。整體市況呈現先進製程復甦強...
受供給缺口擴大影響,2026年初伺服器DRAM合約價預期大幅飆漲。美系原廠率先調漲,韓系廠則策略性遞延報價以推升成交水位。儘管原廠產能積極轉移至伺服器領域,買方需求仍未獲滿足,且主流規格正加速轉向高速運算產品...
受惠北美CSP推廣AI Agent及Nvidia新DPU方案,引爆Enterprise SSD需求。因供應商產能轉往DRAM導致嚴重缺貨,買方激進備貨推升合約價創歷史新高。在產能受限且大容量SSD成AI關鍵組件下,供不應求恐將延續。
2026年受惠北美CSP資本支出強勁,AI伺服器出貨與營收佔比顯著提升,帶動供應鏈擴產與液冷技術發展。鴻海、廣達、緯創及元鈦等業者積極佈局整櫃及資料中心系統液冷方案與海外產能,儘管地緣政治仍存變數,整體市場動...
1Q26記憶體價格漲勢持續,全年迄今仍未出現明確止漲訊號。在這波超級漲價週期中,各品牌雖透過終端售價調整與產品結構優化勉力維持營運,但生產總數已轉為年減且跌幅持續擴大。值得注意的是,即便前景展望悲觀,但為...
AI浪潮推升台積電擴產並調升長期展望。世界先進受惠電源管理需求,稼動率與價格齊揚。聯電維持穩健增長;力積電則藉記憶體回升帶動產能利用率走強。
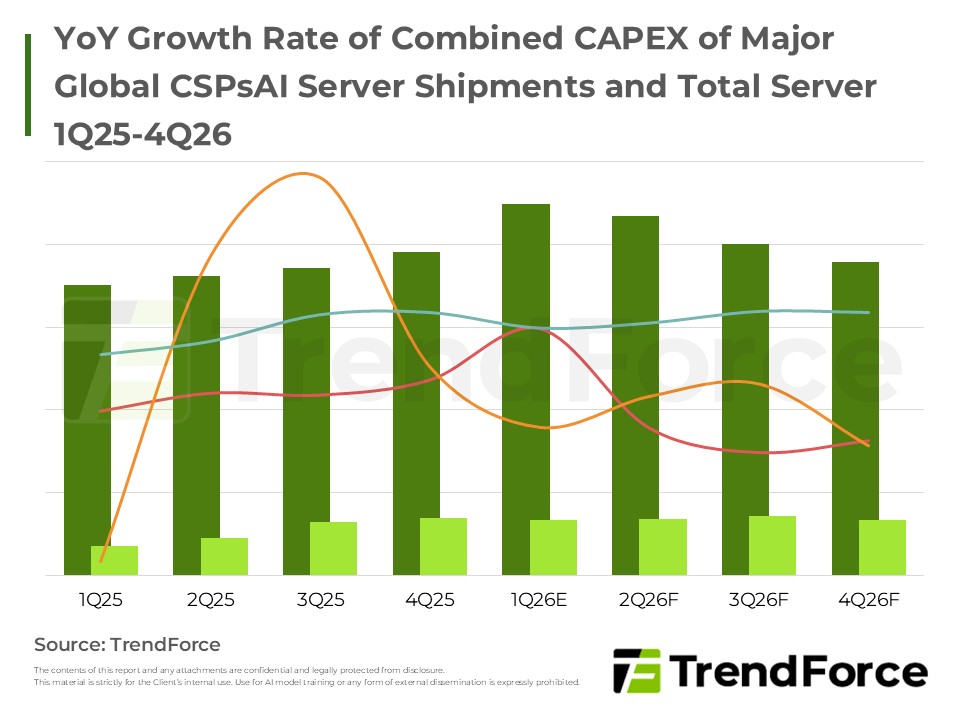
2026年伺服器市場受惠於美中CSP強勁需求,AI伺服器出貨將顯著增長。NVIDIA與Google自研晶片為主要動能,帶動液冷技術普及。通用型伺服器亦迎來換機潮,惟需留意PCB等關鍵零組件長交期帶來的供應鏈瓶頸。
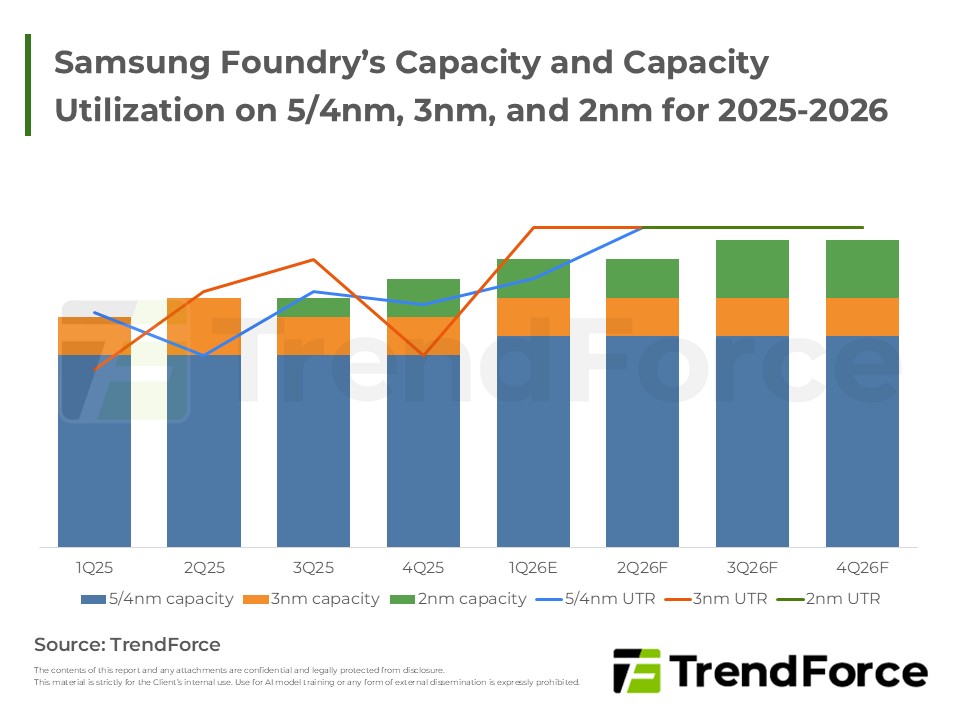
Samsung 2026年聚焦先進製程,產能利用率將滿載;SMIC因需求熱絡全面調漲八吋與記憶體代工價;HuaHong擴充產能並推進特色製程平台;GlobalFoundries開發車用BCD與22nm Bulk CMOS新技術爭取訂單;Nexchip受惠國產替代...





