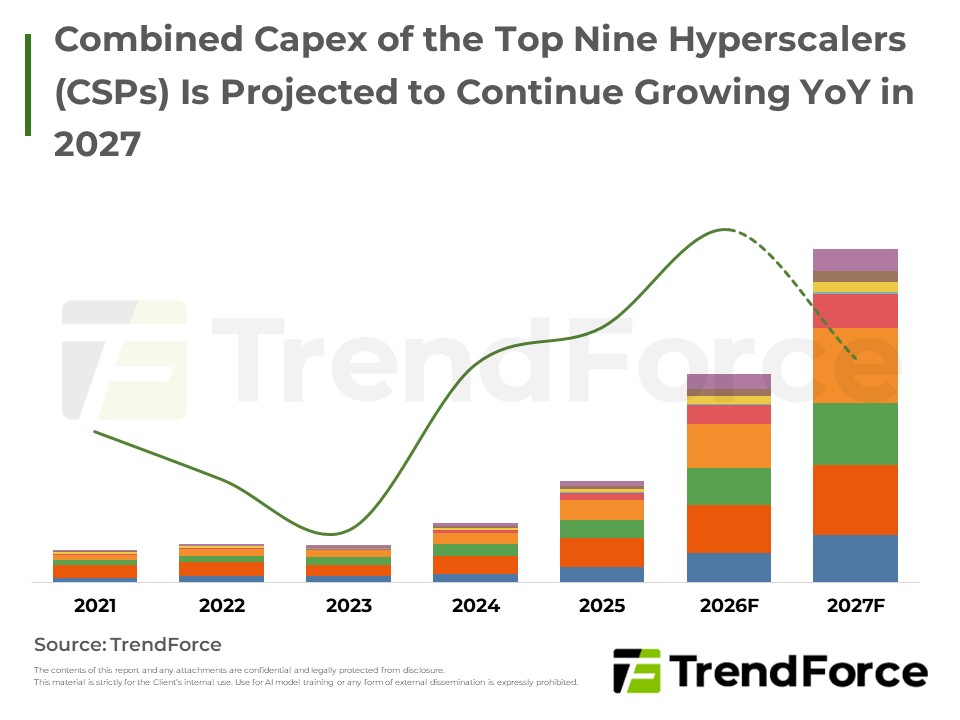
受AI需求強勁帶動,美中主要雲端業者資本支出持續上修,整機與零組件漲價及預付款要求推升投資規模。輝達Vera Rubin與超微Helios等整機櫃ASP大幅走高,帶動AI伺服器產值占比顯著攀升,價格效應明顯大於出貨量成長。
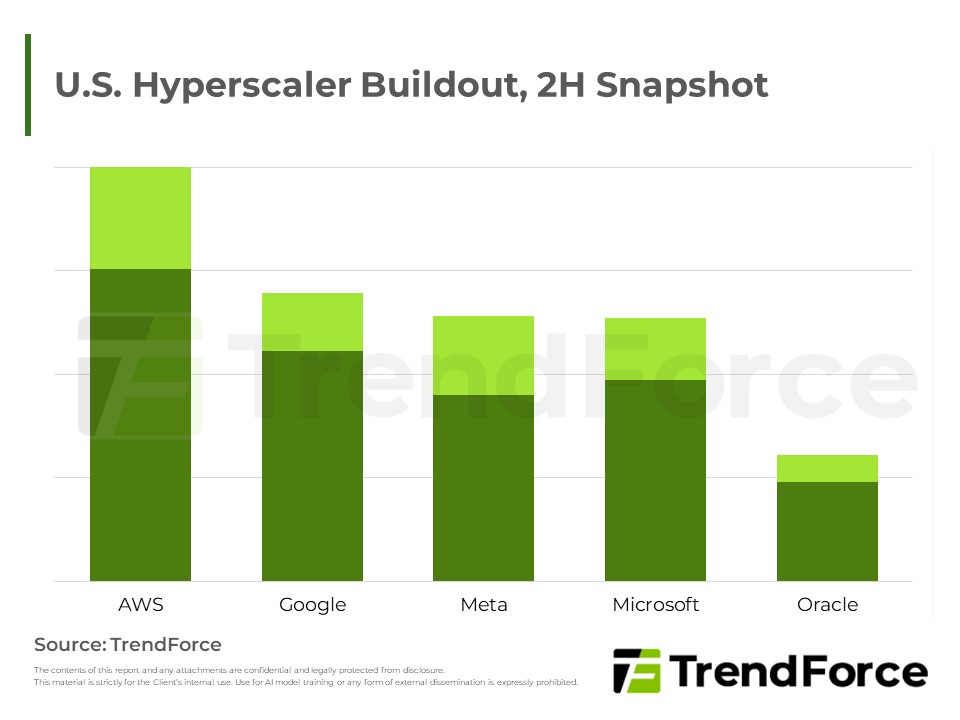
美國超大規模雲端業者持續全速擴建資料中心,惟地方與州層級政治反彈升溫,期中選舉恐推動更嚴格規範與審批延宕。TrendForce認為成本上升為基本情境,延宕風險主要集中於中長期規劃專案。
4Q26人型機器人廠商加速產品加值,歐美聚焦工業場域與家庭操作,中國強化高動態性能與全尺寸服務應用;靈巧手、觸覺感測與端側AI成為下一階段核心能力,零組件供應話語權與記憶體需求同步受到關注。
美伊衝突與通膨壓力促使聯準會升息,消費電子需求轉弱致低階MLCC報價下滑,高階AI規格則因供貨偏緊維持堅挺;村田停產低毛利品項後,台陸廠將在三年緩衝期內逐步承接常規訂單,市場呈現兩極化格局。
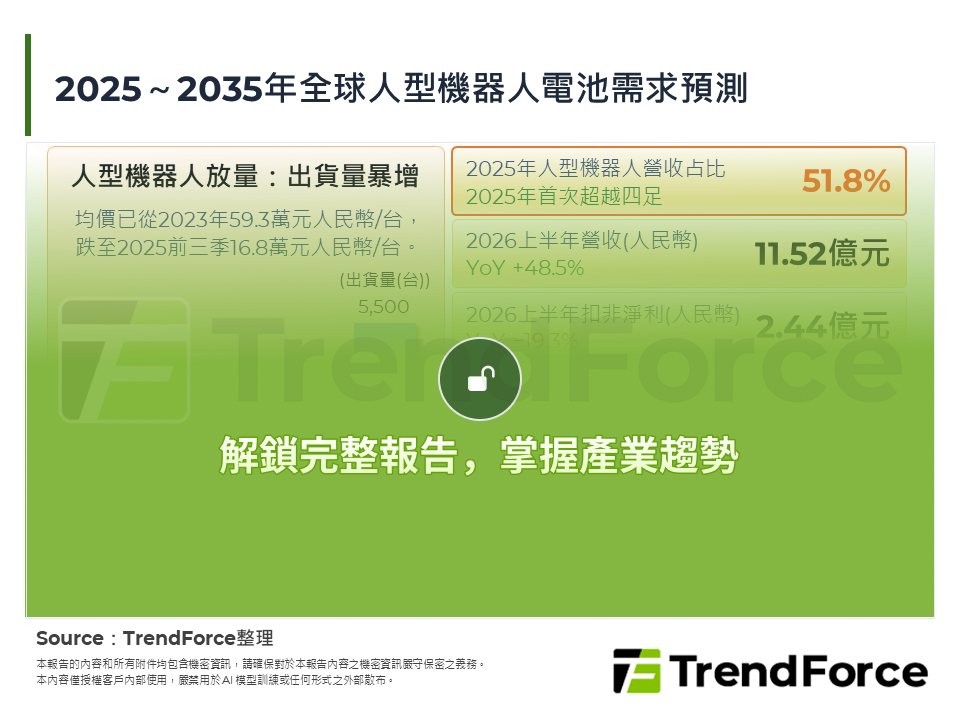
2026下半年人型機器人產業由量產規劃邁向商用驗證,領先廠商加速交付與場域部署,資本轉向重視營收與獲利,靈巧手與感測技術成關鍵瓶頸,中美商業化路徑逐漸分化,未來出貨規模仍存在高度不確定性。

本展場報告聚焦近眼顯示的兩大關鍵零組件——光引擎與光波導,透過追蹤主要廠商的產品與產能布局,洞察市場發展脈動。 光引擎方面,鴻石與諾視逐步成為 JBD 之外的單綠色 LEDoS 供應商,積極提高市場滲透率;微玖、星...
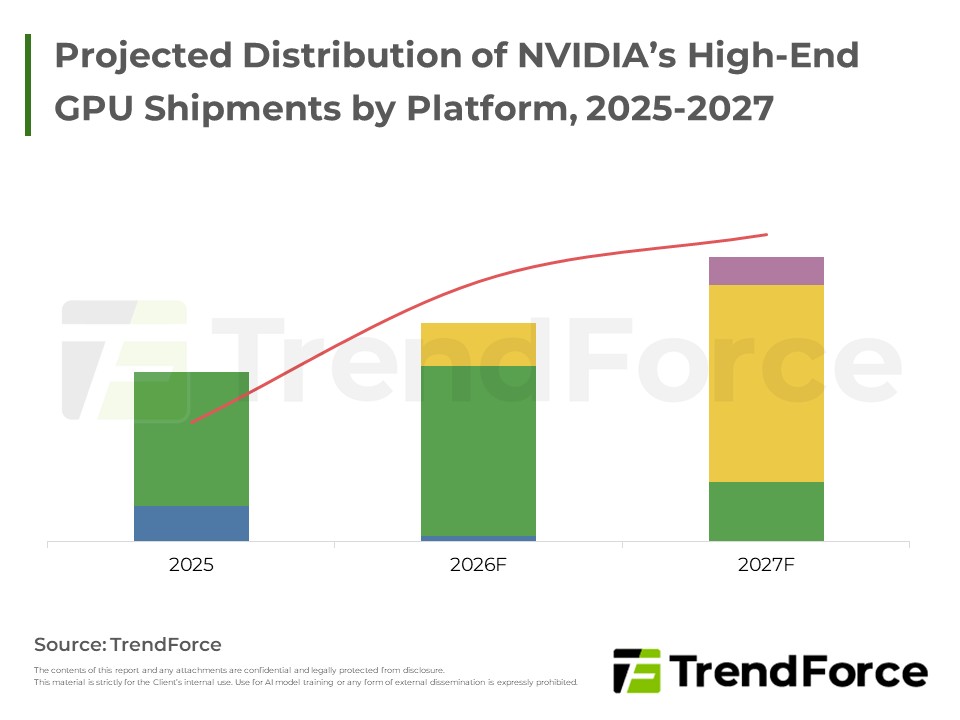
NVIDIA高階GPU出貨以Blackwell系列為主力,Rubin平台因HBM4良率與散熱設計等上游整備議題遞延,預計待明年上半年後逐步放量成為主流,同時HBM持續為AI晶片供給瓶頸。

本期月報聚焦教育照明市場下篇。內容探討廠商動態與競爭格局,深度解析國際綜合型品牌(Signify、Acuity)與亞洲專業本土品牌(立達信)的差異化優勢、競爭策略與未來成長路徑。

本報告從 Micro LED整體市場規模切入,到個別應用的剖析與廠商動態,橫跨玻璃基板的顯示應用 - 大型顯示、車用顯示、穿戴顯示,與矽基板的相關進展 - 近眼顯示、光互連應用趨勢,小至細部產品規格分析、技術進展、到...
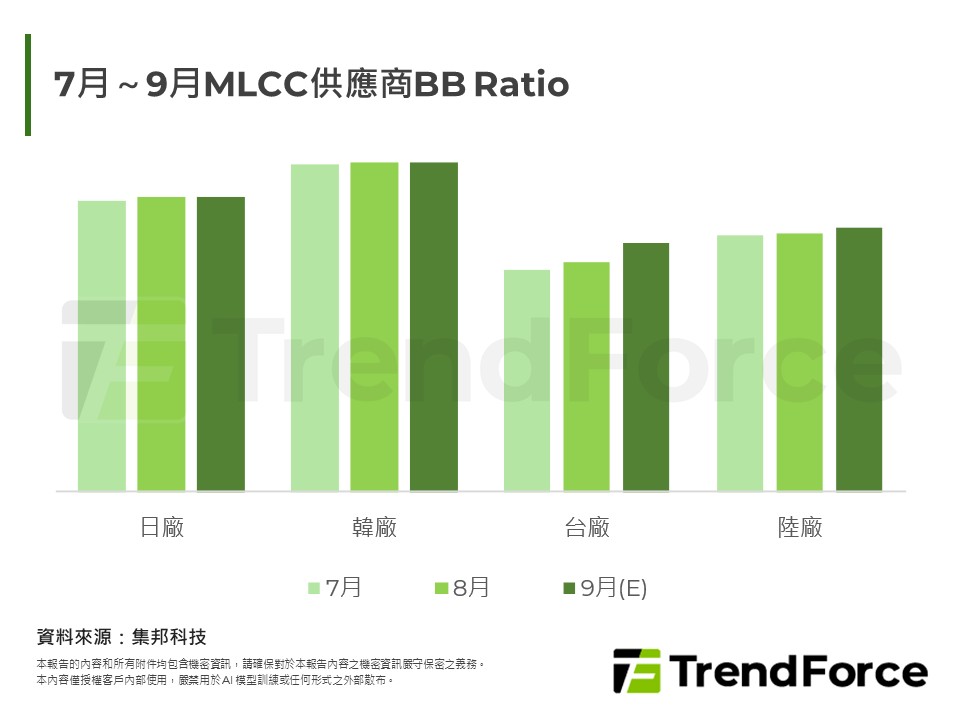
AI排擠效應使日韓廠收縮消費規MLCC產能,缺料與成本壓力促使國際筆電品牌加速驗證中國記憶體與MLCC供應商,紅色供應鏈因此獲得切入國際品牌供應鏈的契機,但高階伺服器應用仍由日韓廠主導。

記憶體價格飆漲引發提前購買,帶動今年智慧型手機生產短期回溫,但前置效應將加劇明年市場惡化。受限於高基期與買方庫存增加,第三季行動記憶體合約價漲幅收斂,原廠產能轉向伺服器與高頻寬記憶體,預估年底價格進入...

本月報聚焦教育照明市場。內容涵蓋全球市場概況、產品種類及應用場景分析、以及各主要區域政策和法規要求分析。
自主代理人工智慧服務爆發帶動全伺服器需求,推升記憶體價格與營收達到高峰;隨後終端消費性產品因成本高昂受到壓抑,市場陷入供過於求與價格調整。隨著人形機器人與自動駕駛普及,邊緣儲存開創新榮景,同時加速中國...
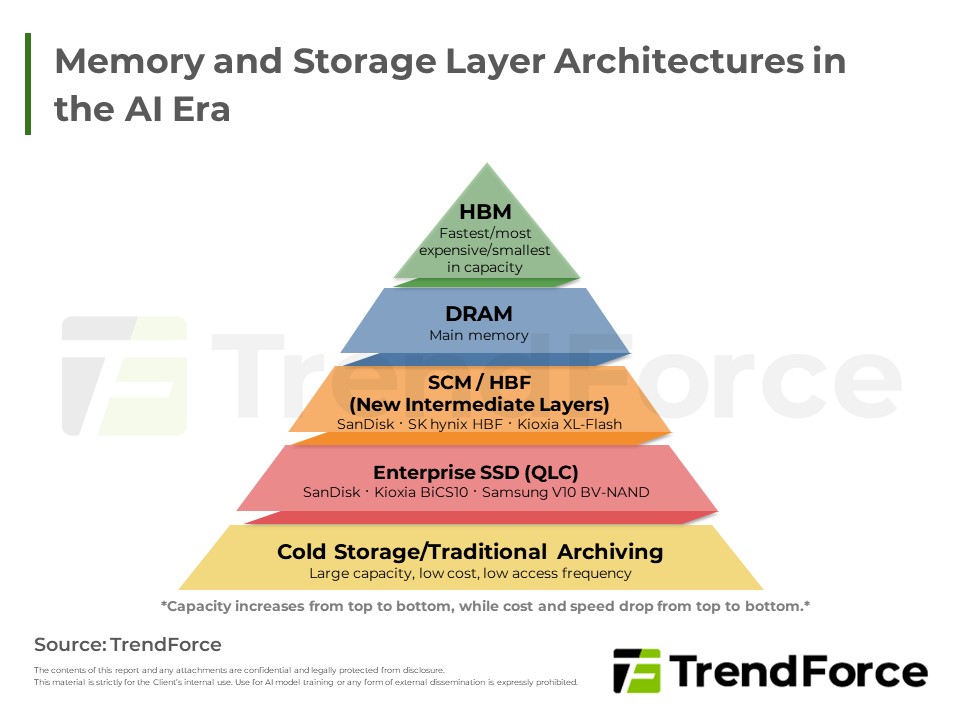
原廠受惠人工智慧需求,獲利與營收良好且長約能見度佳,惟終端消費力道趨緩增添合約價變數;現貨市場動能則維持淡靜。展會焦點顯示快取層級革新,高密度與低延遲技術躍升為近運算關鍵,藉由緩解記憶體牆瓶頸,推動儲...
超大型CSP業者持續加碼資本支出,帶動AI伺服器出貨顯著擴張,鴻海、緯創、廣達等ODM廠積極承接輝達與超微機櫃訂單,晶片與液冷散熱技術同步升級,供應鏈成長動能延續至明後年。





