

 下載報告
 聯絡我們
AI伺服器展望:ASIC崛起,HBM4邁向主流

發佈日期
2026-10-30

更新頻率
不定期

報告格式
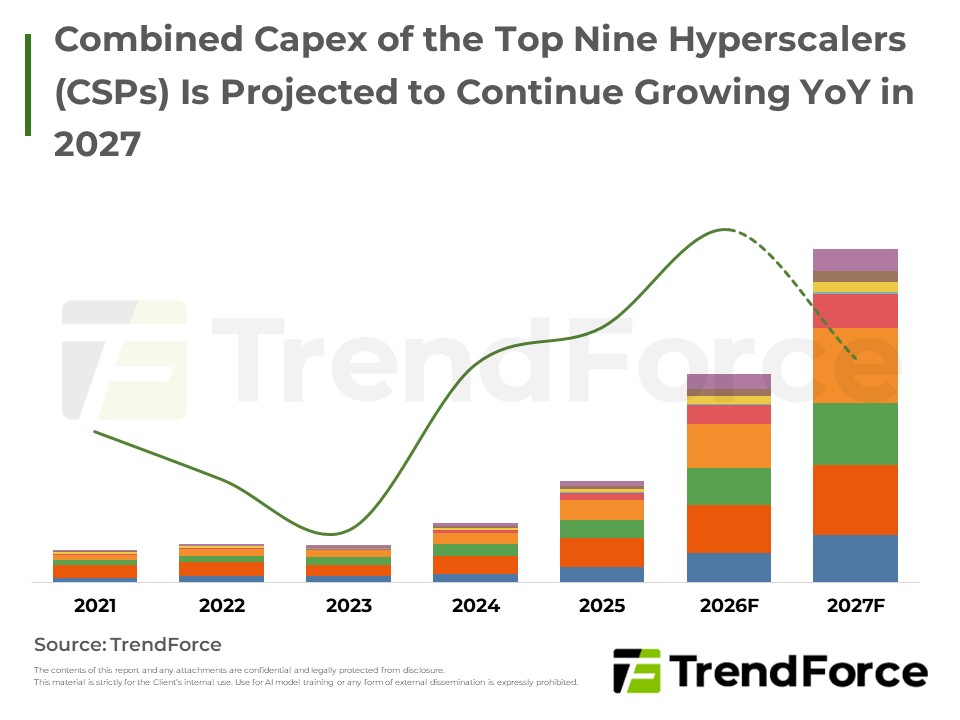
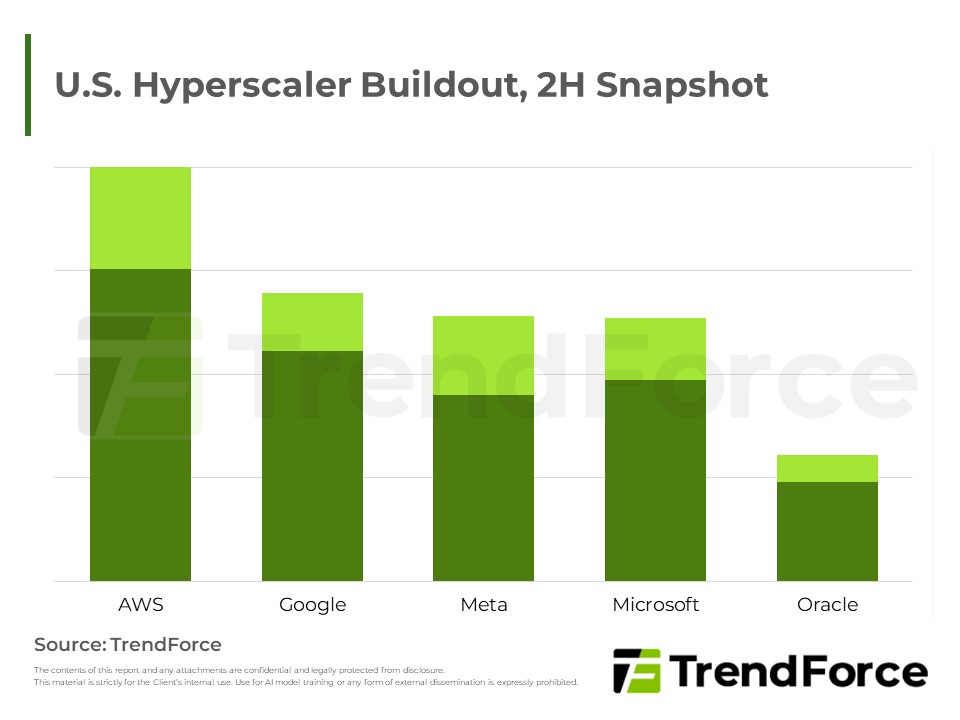
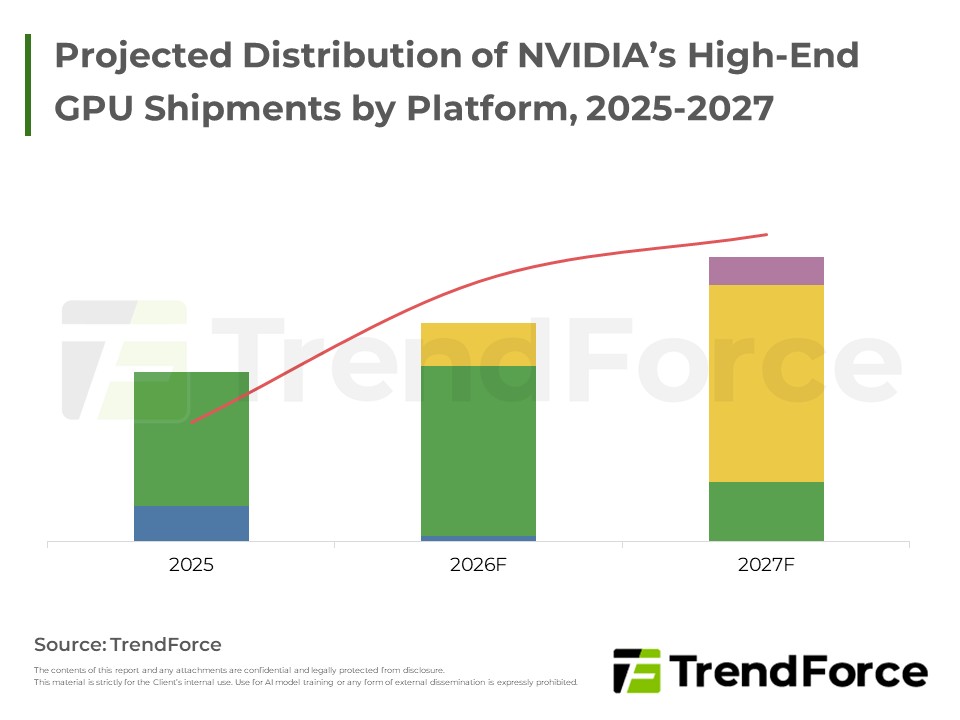
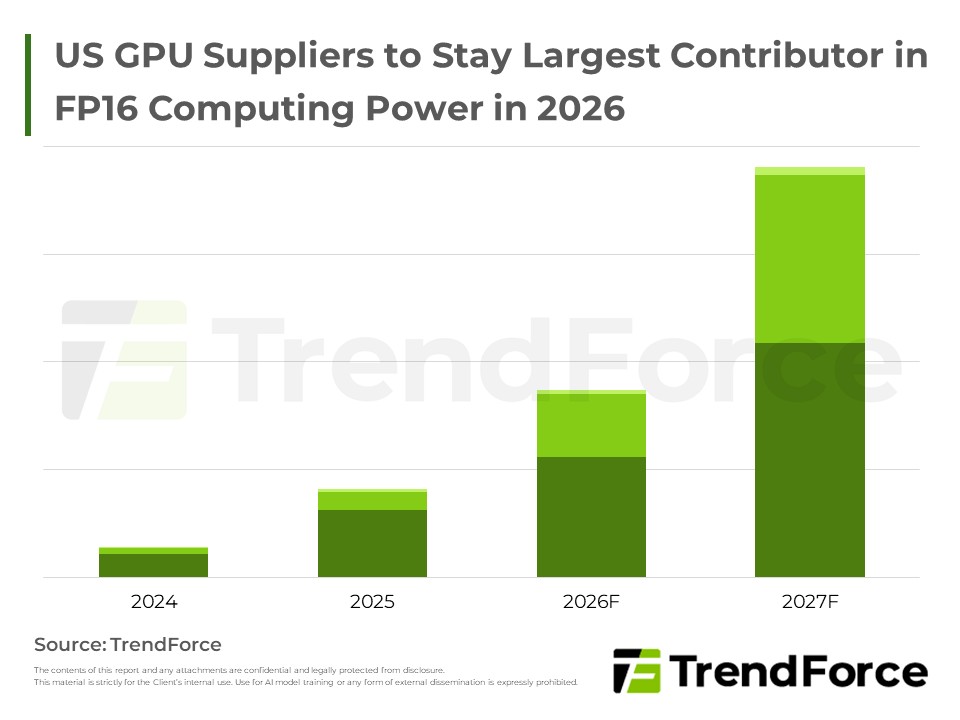
CSP資本支出持續高檔,帶動AI伺服器出貨與產值強勁成長。輝達維持主導,Blackwell今年為主力、Rubin明年接棒;CSP自研ASIC與中國本土晶片加速崛起,液冷邁向主流,HBM4放量推升HBM價格與營收。
重點摘要
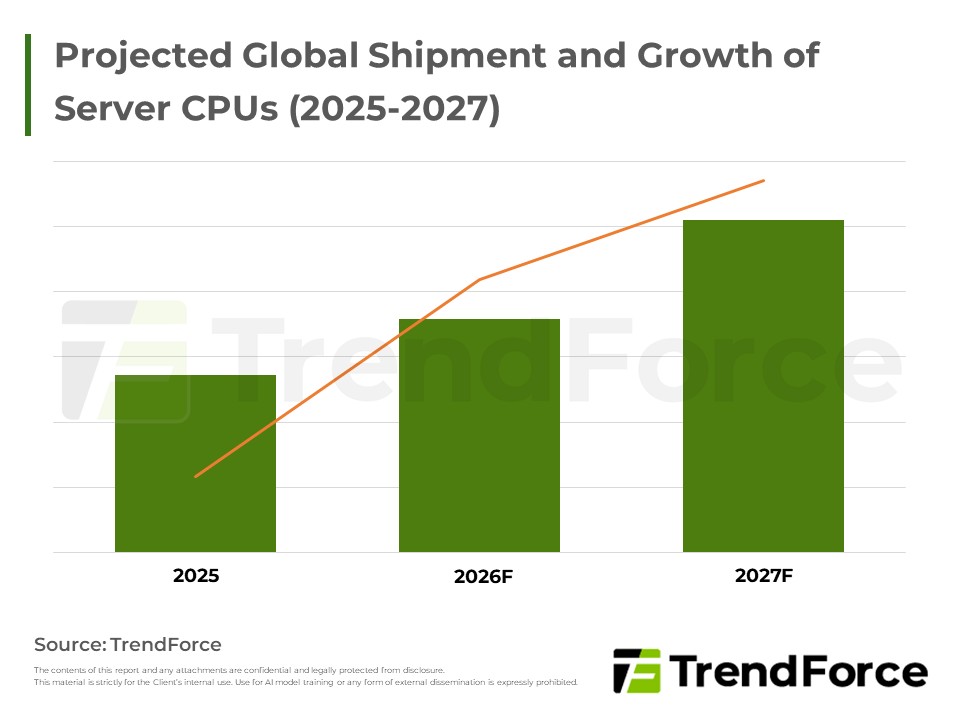
- 需求動能:北美與中國CSP資本支出維持高檔,帶動AI伺服器出貨與產值強勁成長,占比逐年提高。
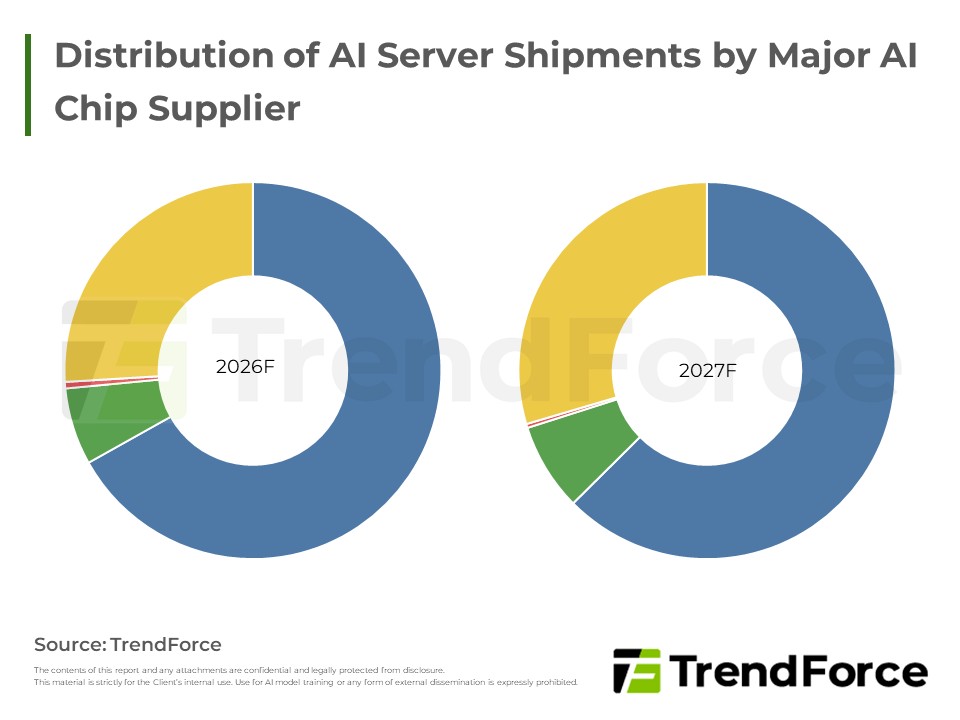
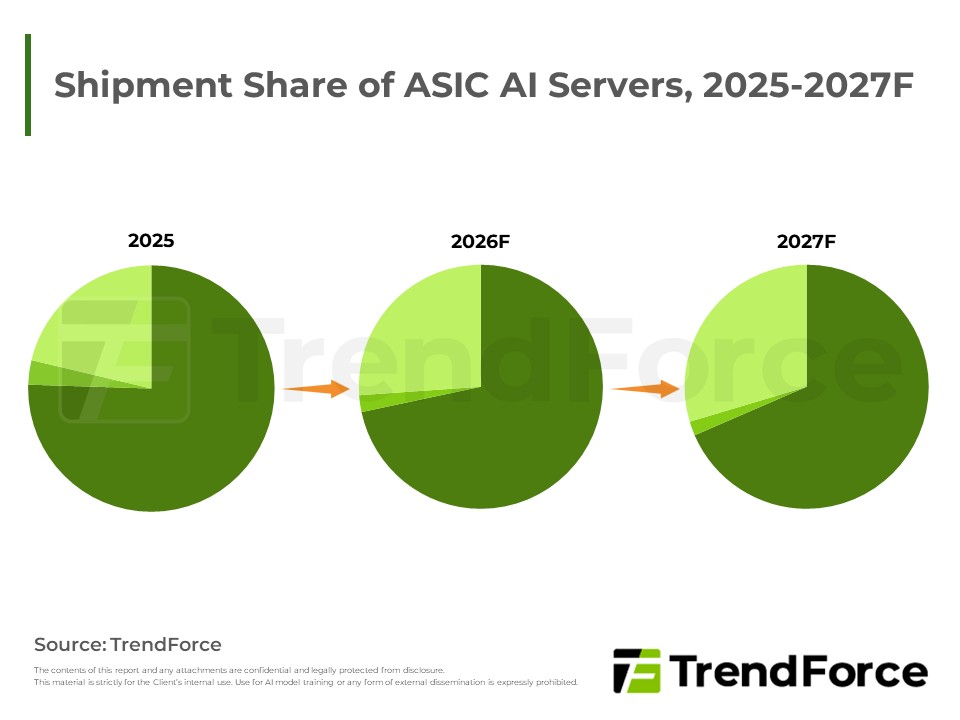
- 晶片版圖:輝達仍居主導,Blackwell為今年主力、Rubin明年接棒;Google、AWS等自研ASIC加速擴張,中國本土晶片因自主化需求占比大幅提升。
- 供應鏈瓶頸:CoWoS、HBM與基板供給吃緊;GB/VR機櫃組裝耗時,實際出貨低於需求,CSP自研電源機櫃導入時程亦延後。
- 散熱轉型:晶片功耗隨算力攀升,液冷由選配轉為AI伺服器主流散熱架構。
- HBM展望:HBM4明年成為主流,供給吃緊推升價格與營收;惟傳統DRAM漲價稀釋HBM營收占比。
目錄
- Outlook for Global AI Chip and Server Markets
- Major CSP Capex Trends, In-House ASIC and China AI Development
- AI Token Trends and Key AI Server Supply Chain Dynamics
- HBM Adoption Trends in AI Servers
- Key Takeaways
<報告頁數:47>
備註:本研究報告只有英文版本