下載報告
 聯絡我們
AI Server展望:2027年看增三成,但供應鏈展望分化

發佈日期
2026-11-16

更新頻率
不定期

報告格式
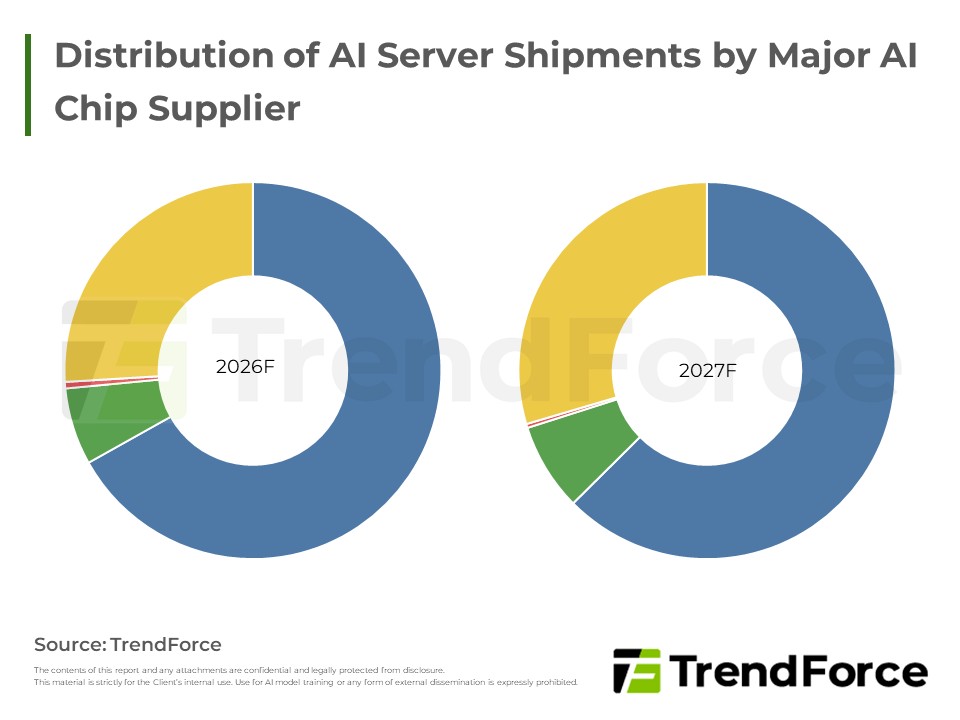
2027年資料中心建置多已定案,AI Server出貨仍可穩健成長;2028年受監管、NVIDIA高層異動與高基期影響而收斂,ASIC出貨將超越GPU,記憶體走勢分歧。
重點摘要
- 出貨展望:2027年建置多已簽約,出貨維持強勁成長;2028年動能收斂,下修風險恐提前至下半年。
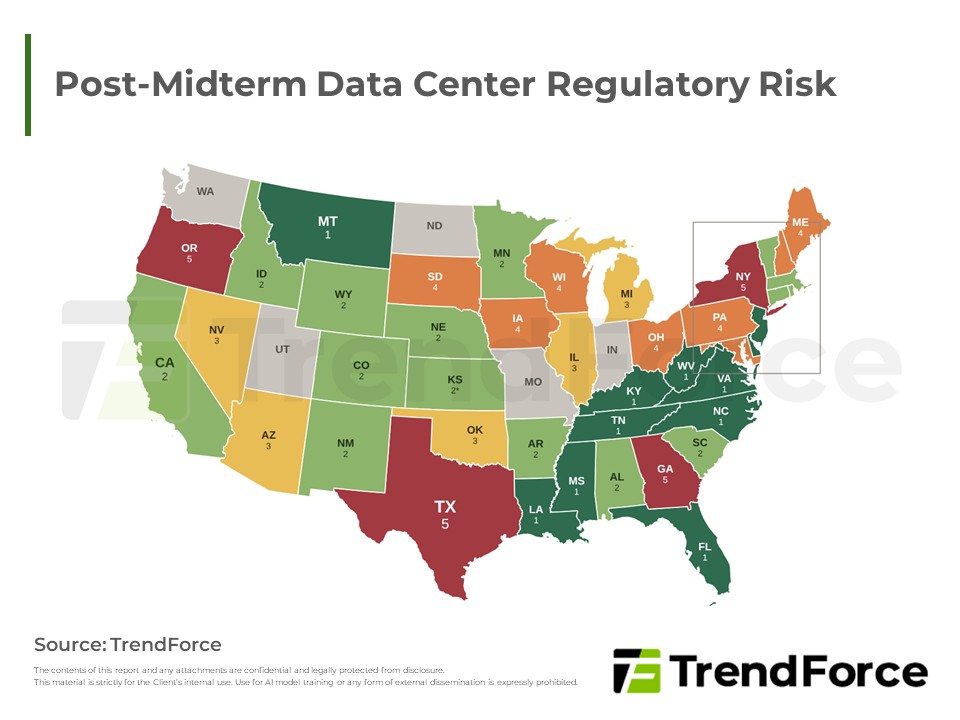
- 監管與電力:期中選舉後各州監管趨嚴,電力與許可遞延成2028年最大變數。
- CSP資本支出:北美四大CSP最具韌性;Oracle、中小型Neocloud與中國CSP面臨較高下修壓力。
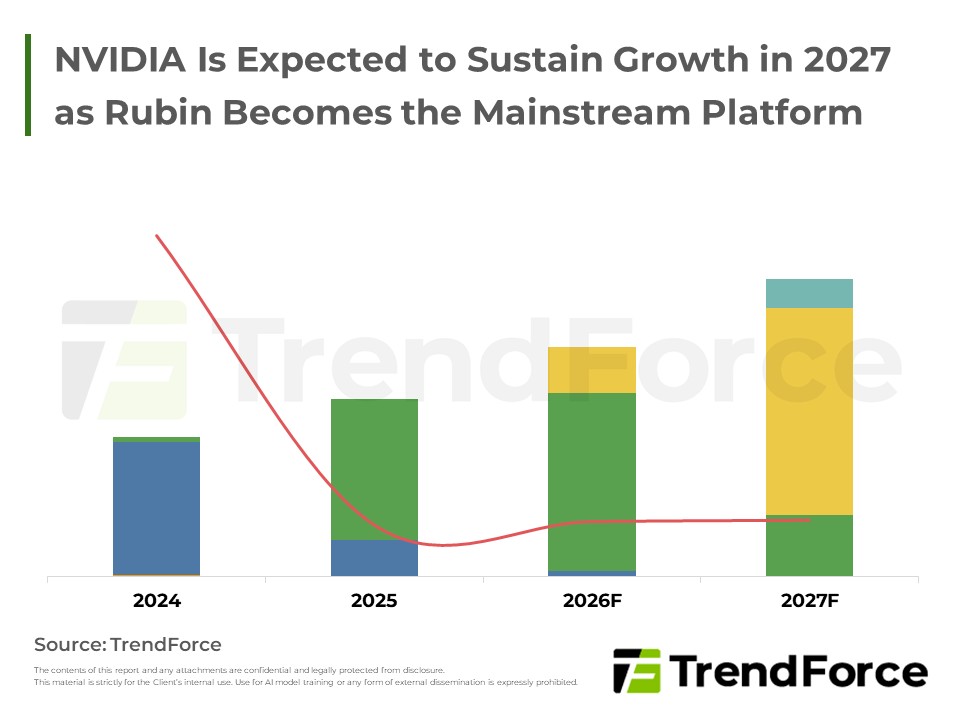
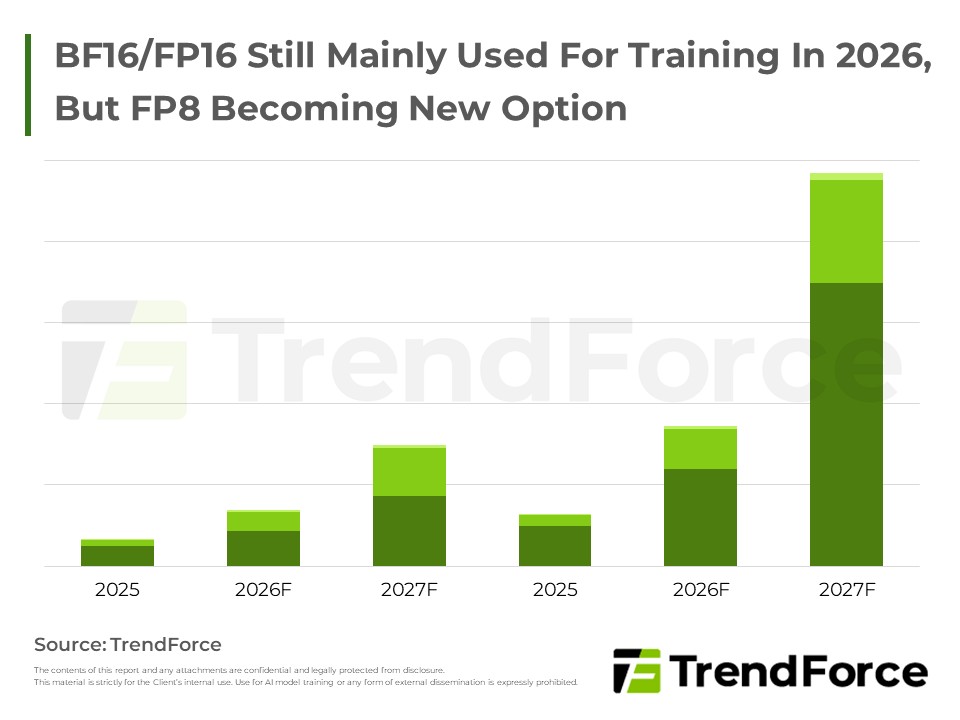
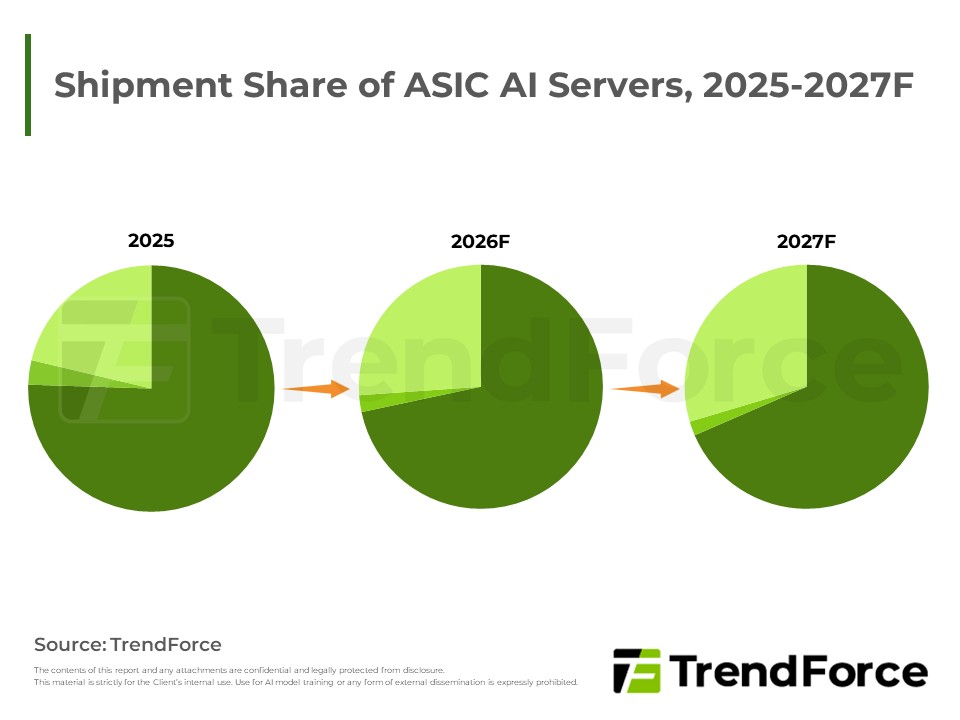
- 晶片與記憶體:ASIC出貨翻倍並超越GPU;HBM與DRAM仍緊缺,NAND Flash因中系需求轉弱而提前跌價。
目錄
- 前言
- AI資料中心2027年建置可控,美國各州監管風險與電力瓶頸恐成2028年資料中心建置最大變數
- CSP Capex 2027年仍可望續強,2028年增幅收斂、局部業者可能面臨下調壓力
- 2027年AI Server實質需求仍穩健,出貨年增可望續強,但2028年增幅估將收斂,且考量多重逆風因素而轉趨保守
- Scenario Assumptions for YoY Growth of Global AI Server Shipments
- 2027年AI ASIC出貨動能將超越GPU,2028年可望維持出貨與成長率優於GPU,但多重逆風因素可能壓抑GPU與ASIC出貨動能
- 2027年記憶體走勢已現分歧,DRAM/HBM仍有撐,NAND Flash受制中系CSP需求轉弱
- 結語:2027年AI基建支撐AI Server出貨動能,但2H27將是檢驗AI市場風險是否提前發酵的關鍵期
<報告頁數:12>