世界先進桃園Fab3頂樓機房火災,無塵室未受影響,確認溫濕度穩定後已恢復生產,CMP製程逐步復機,整體影響可控,本季營收影響輕微。
Smartphone用Mobile DRAM受合約價大幅上揚帶動,供應持續緊缺,整體市場營收顯著躍升,四大供應商主導格局穩固。展望3Q26,供緊格局延續但價格漲幅收斂,產值增速將同步放緩。
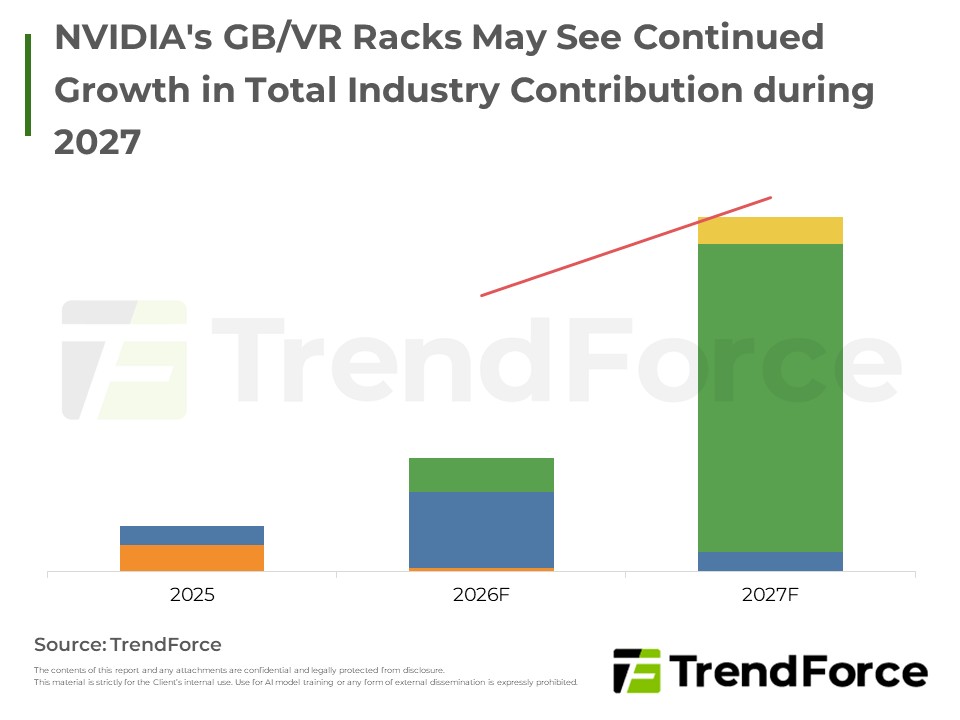
NVIDIA資料中心業務動能延燒,雲端AI需求推升GB/VR Rack出貨與產值同步走揚,並將競爭版圖延伸至資料中心基礎設施與HBM供應布局,2027年成長動能備受期待。
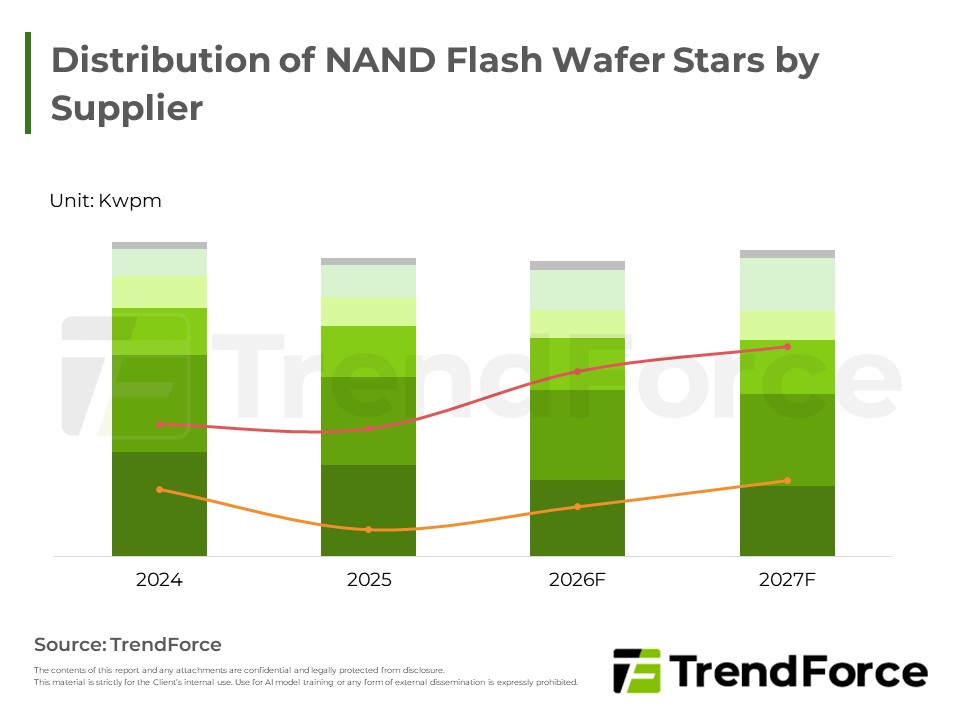
NAND產業資本支出成長加速,但擴產態度克制。供給增量主因既有廠區無塵室填充與製程轉進,新增產能有限。整體建廠規模遠小於記憶體,實際大規模產能釋放需待後期,產業供給彈性高度依賴技術提升而非實體擴廠。

SSD產業數據提供您最新SSD在PC、伺服器、磁片密度和裝運模組和MID市場的預測。
2Q26全球MLCC出貨強彈,AI伺服器需求推升日韓廠稼動率滿載,台陸廠受消費疲弱牽制復甦有限,供需缺口收斂,高階規格緊俏,價格醞釀調漲,AI驅動成長週期延伸至未來 。
在人工智慧伺服器強勁需求驅動下,企業級固態硬碟供不應求,推升平均銷售單價與毛利率改寫新高,產業邁入超級循環。雖然消費性終端需求顯露疲態,且原廠資本支出偏向DRAM/HBM,新增產能有限,此供需失衡與漲價動能預...
日韓廠將消費規中高容MLCC產能轉向AI,造成供給缺口,台陸廠因此承接外溢訂單,通路趁機調漲價格,但消費需求仍受通膨與高利率壓抑,市場供需呈現明顯錯位。
AI產能排擠使高階MLCC供貨緊俏,消費市場受通膨拖累需求疲弱。通路與台陸廠借勢選擇性調漲,日韓廠則維持報價穩定,第三季MLCC價格走勢仍存不確定性。
AI應用爆發與自研晶片風潮帶動全球伺服器出貨預期全面上調。儘管面臨零組件供應瓶頸,但需求依然蓬勃。雲端服務商積極轉向生成式AI架構,引爆記憶體供不應求,合約價呈現強勁漲勢。處理器市場方面,超微與晶片架構新...
1Q26全球前十大晶圓代工產值季增,受惠AI先進製程訂單暢旺及TV、PC/NB供應鏈提前備貨雙重驅動,整體產業淡季不淡,台積電市占進一步擴大穩居龍頭,Nexchip排行創歷史新高。
受到agentic AI應用的強勁帶動,server DRAM市場迎來爆發性成長。由於模型推論需要處理龐雜運算並將長上下文卸載,導致關鍵模組供不應求。儘管硬體供應面臨組件瓶頸,雲端服務業者仍積極採購,促使原廠庫存降至極低...
AI需求持續推升高階MLCC供需緊俏,代理商端率先調漲消費規產品價格,反映供應商議價能力回升。地緣風險與通膨推升成本,ODM議價空間明顯收斂,下半年高階MLCC價格有望由盤整轉為溫和上行。
由於三大原廠聚焦高階晶片,導致成熟製程利基型DRAM供需嚴重失衡,賣方完全主導市場報價。即便買方採取縮減容量或轉換世代的降規策略,仍無法全面緩解缺貨困境。在網通與AI裝置多元需求的持續拉動下,預期未來供不應...
全球AI服務需求爆發引發企業級SSD嚴重供需失衡,單季營收與合約價皆創歷史新高。各大供應商積極調整產能,將資源由消費級轉向企業級產品,並全速研發次世代高速存儲方案。這讓SSD逐步轉變為運算輔助角色,市場預期將...





