2025年8月server DRAM價格持續上漲,主要受CSPs追加需求推動。DDR4因微軟積極採購,DDR5受供應緊張影響,訂單能見度已延伸至第四季,預計價格將進一步走高,2026年需求前景樂觀。
3Q25 PC DRAM合約價季漲8-13%,8月持續上揚。雲端需求排擠供應,PC OEMs被動接受漲價,DDR4供給更吃緊。預計4Q25 PC出貨與採購趨緩,後續漲勢可能放緩。
第四季因手機與筆電需求疲弱,供應商調降產能以維持價格穩定。高階與車規MLCC受競爭壓力,價格降幅縮小。美中經濟不確定因素影響終端市場,供應商定價策略趨向保守。
DDR4歷經劇烈漲幅後,買方難承接致漲勢收斂,現貨價亦見回落。DDR3因產能排擠與需求提升,成為市場漲價新焦點。隨恐慌備貨心態降溫,DDR4供應鏈能見度提升,預估後續合約價漲幅將趨緩。
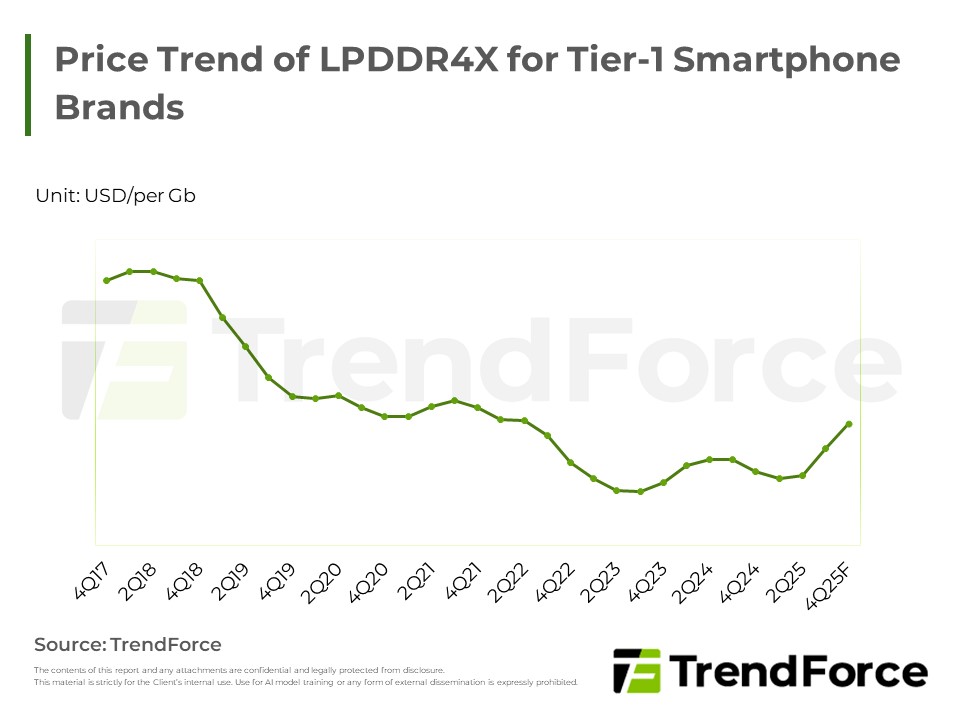
受到地緣政治意識抬頭,近年來smartphone品牌正逐步分散產能至印度、越南等地,但短期內仍以中國為主要生產據點,且目前無赴美設廠計劃。針對近期美國一連串的關稅談判,若擴及smartphone產地,勢必波及所有品牌。在...
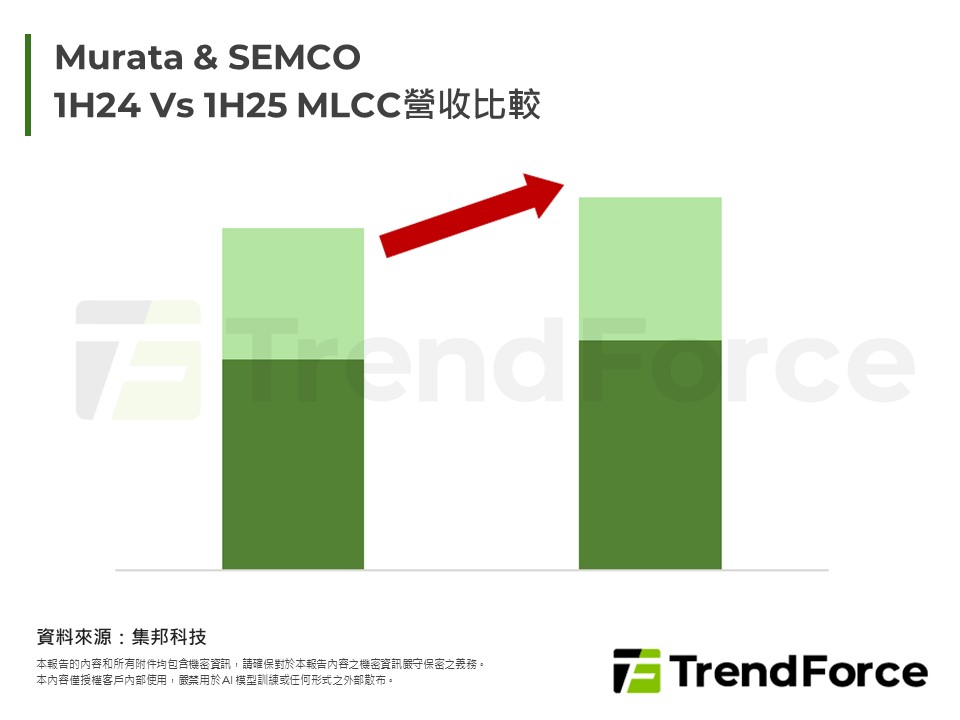
美國通膨與關稅影響物價上升,消費信心下降,加上中國經濟放緩,全球主要市場消費動能減弱。ICT產品訂單下滑,部分廠商轉向高階產品以因應AI需求,供應商嚴控庫存並維持價格底線,年底消費旺季充滿不確定性。
2026年台灣主要晶圓代工廠產能利用率普遍提升,PSMC因新合作逐步放量成長顯著,UMC維持穩定產能,Vanguard受惠高價產能與新廠啟動,TSMC先進製程持續滿載推動營收成長,整體市場呈現溫和成長趨勢。

全球經濟放緩及美中貿易摩擦持續影響MLCC市場,價格趨勢呈現緩降,供應商出貨量增但獲利受壓。下半年AI基礎建設訂單支撐需求,但整體消費仍顯疲軟,供應鏈面臨匯率與政策風險挑戰。
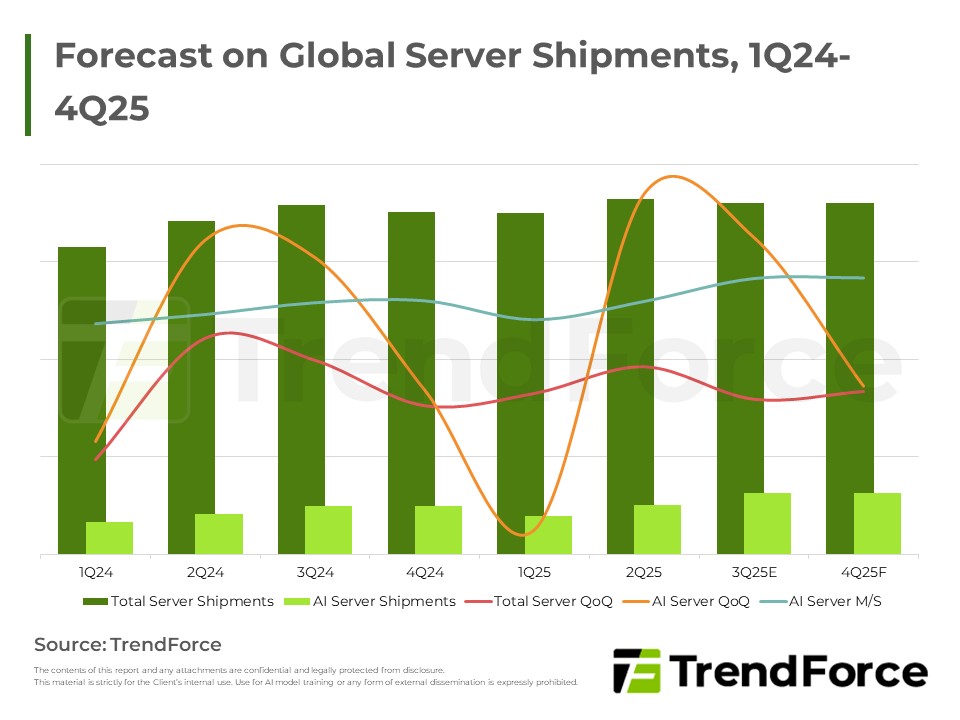
2025年全球伺服器市場呈現溫和成長,AI技術推動資本支出大幅增加,主要雲端服務商積極投入AI伺服器與資料中心建設,轉向新一代AI晶片與系統,法人預期AI伺服器占比提升,傳統伺服器成長受限,市場短期受貿易政策及經...
8月下旬,DRAM合約價持續上漲,各產品漲幅不同,現貨市場動能趨緩。供應商庫存下降,模組廠及終端廠商存貨依應用各異,未來幾季市場將以DDR4表現較佳,總體呈現分歧調整態勢。
NAND Flash合約價穩,現貨需求疲弱。供應商庫存健康,PC和智慧型手機品牌維持低庫存,資料中心需求穩定。模組廠庫存維持不變,雲端大廠增加備貨因AI需求提升。
2026年HBM3e市場面臨供過於求壓力,Samsung HBM3e產品驗證進展可能帶動產能提升,價格有下滑壓力。HBM4技術門檻高且成本較高,預計將有價格溢價與市占競爭,NVIDIA供應集中態勢明顯,未能搶占HBM4市占者將承受價格壓...
2Q25全球smartphone生產總數約3億支,季增4%,年增4.8%。品牌市占方面,Samsung穩居第一,受惠於A系列需求穩健及因應美國關稅積極備貨,生產表現較去年同期提升。Apple排名全球第二,雖在中國受Huawei回歸與AI議題失...
全球電動車市場銷售量與品牌排名報告為全球電動車與新能源車的銷售量調查與分析,提供不同動力類型與區域銷售的數據與預測,並包括各季度的前10名汽車品牌銷量與市占率。
3Q25 enterprise SSD需求強勁,支撐NAND Flash產能,smartphone與PC市場平淡。現貨市場受消費需求疲弱影響交易量縮減。YMTC透過提升良率與產能擴展,產出市佔率上升,技術進步顯著,專注國產化設備與高毛利產品。





