2026下半年人型機器人產業由量產規劃邁向商用驗證,領先廠商加速交付與場域部署,資本轉向重視營收與獲利,靈巧手與感測技術成關鍵瓶頸,中美商業化路徑逐漸分化,未來出貨規模仍存在高度不確定性。
Agility Robotics公開上市財務資料顯示,雖累積客戶部署與大型訂單,惟營收規模仍遠不及研發與營運支出,反映人型機器人商業化仍處早期,資本市場對獲利路徑要求趨嚴,同業估值修正壓力擴散,中小廠商融資難度恐升高...

SEMICON Taiwan 2026聚焦MEMS由單一感測邁向多模態融合,帶動人型機器人邊緣運算與電子皮膚新架構,2028~2030年可望進入規模化導入,重塑感測供應鏈價值。
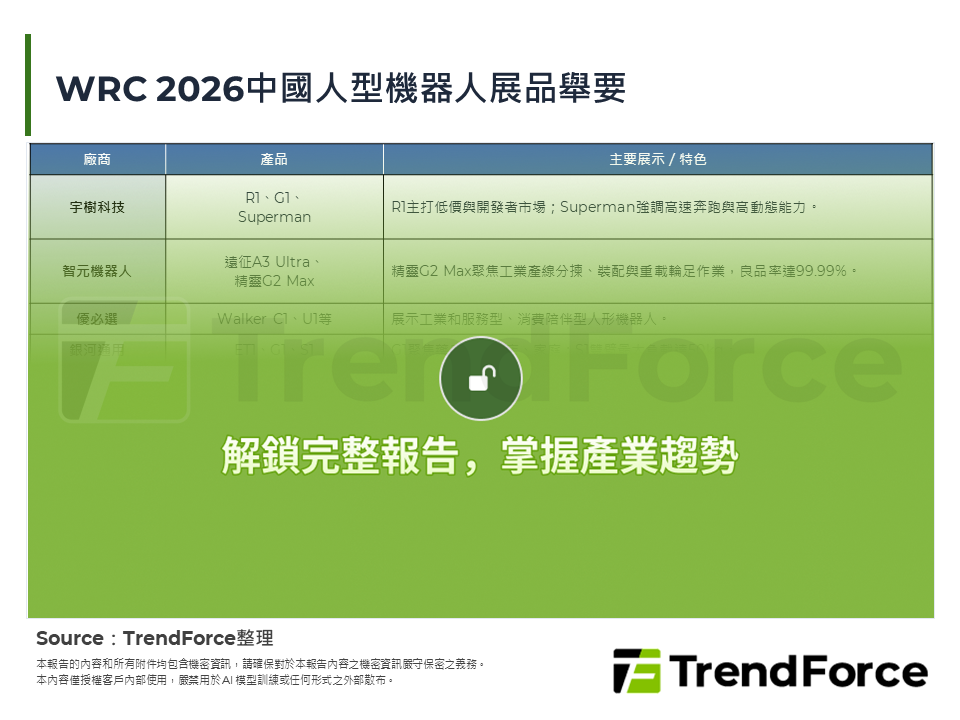
2026年世界機器人大會展示中國人型機器人由高動態表演邁向搬運、裝配、零售等實際任務驗證,2026年產量有望突破10萬台,但商業化ROI與產業洗牌考驗才正開始。

Google推出Gemini Robotics 2實現全身協同控制,搭配ER 2具長流程規劃能力,象徵人型機器人AI由單一動作邁向長時運作,硬體競爭轉向可靠度與模型適配。

FCC啟動海外先進機器人進口審查,短期降低中國品牌競爭壓力,惟美國關鍵零組件仍依賴亞洲,長期加速供應鏈區域化,台日韓精密零組件廠有望受惠。

Agility Robotics提出六大政策建議,涵蓋製造、供應鏈、標準、人才、商業化與聯邦採購,力推美國建構完整人型機器人生態,並將對中戰略競爭列為核心優先。

Apptronik發表Apollo 2並啟用Robot Park訓練基地,攜手Google DeepMind建立「硬體+模型+資料」三位一體模式,象徵人型機器人產業由硬體競賽邁入資料工廠時代。

2026年Q3人型機器人產業競爭主軸由性能規格轉向場景滲透與資料閉環,形態多元化不再拘泥人形,中國量產以107%年增領跑,晶片與陪伴經濟開啟新戰場。

NVIDIA推出Halos for Robotics三層安全架構,導入Outside-In Safety概念,將自駕車安全經驗延伸至人型機器人,帶動算力、AI、安全三位一體之平台競爭新格局。

黃仁勳看好韓國機器人產業,韓國以記憶體與製造優勢結合K-Humanoid Alliance國家隊,加速布局Physical AI,惟邊緣運算與AI晶片仍待補強。

Fraunhofer IPA發布六大面向人型機器人測試標準,揭露現行產品穩定性與資安限制;中國亦推全產業鏈標準體系,未來全球規範將呈中、美、歐多元並行格局。

Figure AI最新Figure 04完成設計定版進入測試,Figure 03於倉儲完成長時間自主作業驗證,並展示居家協作能力,沿「工業先行、家用跟進、量產護城」路徑邁向商用化新階段。

Hannover Messe 2026將人型機器人提升至與工業AI同等地位,象徵其由技術展示走向產業驗證;廠商技術重心轉向場景化任務能力,供應鏈雛形已現,下階段勝負取決於ROI與標準化進展。

智元接連推出可互動世界模型、端到端行動決策模型與開發平台,軟體布局由感知理解推進至行動學習與生態建構,於人型機器人硬體趨同之際,搶占具身智能核心話語權。


