
AI資料中心推動電源與散熱架構升級。台達電與光寶科雲端營收過半、資本支出創新高,因應缺料並鎖定高壓直流供電;英飛凌掌握材料與產能擴充;BOYD與奇鋐則拓展液冷與水冷佈局。高壓直流與液冷解決方案已成為供應鏈卡...
TrendForce大幅上修2026年全球伺服器出貨成長預期,AI server需求爆發為主要動能,CSP與企業客戶需求強勁,成長態勢有望延續至2027年。供應鏈液冷化加速,各ODM廠積極擴產。
隨著AI伺服器平台推進,電源架構演進為多軌並存,散熱亦加速全液冷化。台達電與光寶科憑藉多元與高功率架構搶攻美系雲端服務商與新平台商機,並大幅上修資本支出擴建在地化產線;奇鋐與建準則加速切入系統級液冷整合...

隨著 NVIDIA 與 ASIC 平台擴張,AI 資料中心電源及液冷產能吃緊。中國廠商麥格米特與歐陸通成功切入全球供應鏈,並於高功率領域取得突破。散熱方面,液冷技術由元件轉向系統整合,維諦技術與奇鋐受惠於 GPU 及 ASIC...
北美超大規模CSP業者資本支出持續擴張,挹注AI與通用型伺服器出貨同步成長,市場呈現GPU與ASIC雙引擎驅動格局,ODM廠商出貨展望全面上修,液冷散熱滲透率攀升,新世代平台陸續登場,產業成長動能可望延續。

AI資料中心邁入高功耗時代,算力競爭延伸至電力與散熱基建。供電轉向高壓直流架構,散熱則加速升級至液冷系統。各大廠如 Flex、Eaton、AVC與Auras正積極整合灰區與白區技術,透過併購與產能轉型,鎖定高階電源模組與...
本期伺服器市場觀察顯示北美雲端需求為成長主軸,企業採購保守,AI伺服與高效散熱為重點。主要供應商如Compal與Supermicro聚焦AI伺服與新型機櫃,並留意中東區域機會與美洲產能布局對出貨時程的影響。
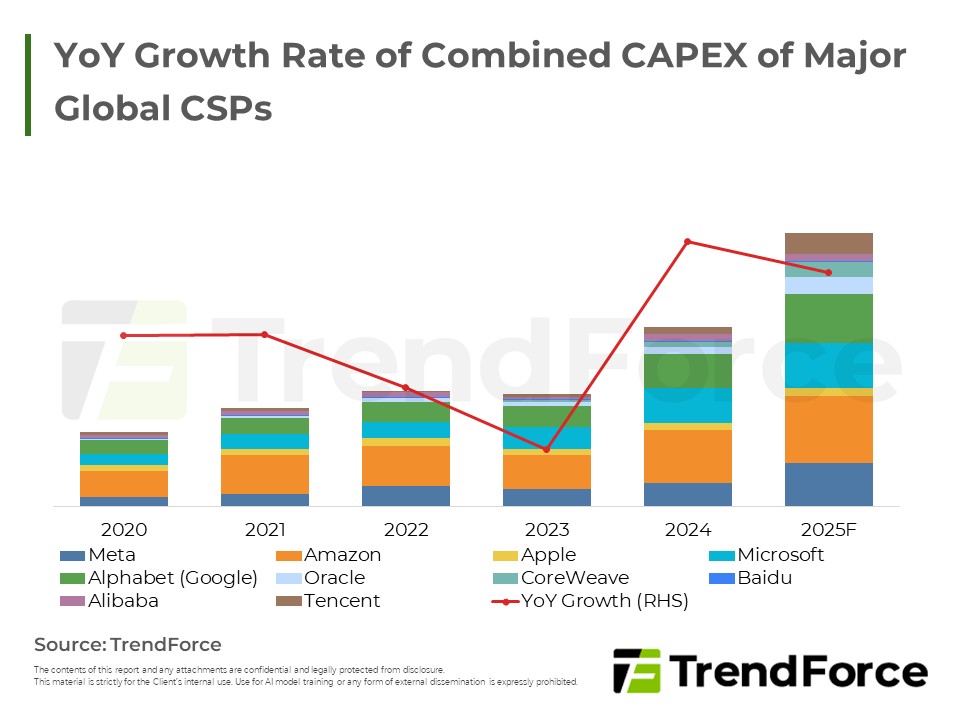
雲端資料中心擴建帶動電力及液冷供應鏈升級,BBU鋰電池及液冷架構成核心趨勢,相關電源與散熱廠商迎接新成長機會。





