受庫存見底與AI需求外溢至通用伺服器影響,4Q25 DRAM營收成長主要由合約價飆升驅動,三星重返市占龍頭。因供需失衡持續,台廠亦受惠於成熟製程轉單。展望1Q26,淡季供給更緊俏,預期合約價漲勢將進一步加速,成為漲...
北美AI應用普及與Nvidia新架構推出,驅動企業級SSD需求爆發。因供應商產能轉向DRAM致NAND Flash供給受限,缺口擴大推升合約價創歷史新高。買方為確保料源接受高價與長約,預期供應吃緊將延續,大容量SSD躍升為算力關...
DRAM市場呈現供不應求,原廠庫存低且議價權強勢,帶動合約價上揚,尤以PC與伺服器端顯著。現貨漲勢因與合約價差大而趨緩。買方為保貨源多願接受漲價,惟模組廠獲利恐遭壓縮;僅手機端庫存相對穩健,整體市場為賣方主...
受AI及企業級需求驅動,NAND Flash確立賣方市場。原廠優先配置高毛利產能,致使各端庫存水位普遍下滑。合約價預期上調,買方議價困難;現貨市場雖因節前交易轉淡,但惜售心態濃厚。整體供應鏈面臨緊縮,轉向保守配貨...
2026年第一季,受惠於伺服器與AI強勁需求,原廠產能優先配置企業級產品,導致消費型eMMC與UFS供給嚴重受限。儘管處於消費淡季,買方因庫存低且擔憂斷鏈而積極備貨,推升合約價格全面大幅上漲。短期內若AI需求不減,...
2026年第一季受伺服器與AI強勁需求排擠,原廠優先配置高毛利企業級產能,導致Client SSD供應緊縮。疊加OEM庫存低水位及換機備貨需求,合約價全面大幅飆漲。預期供不應求將延續至第二季,惟高成本恐抑制買氣,導致PC...
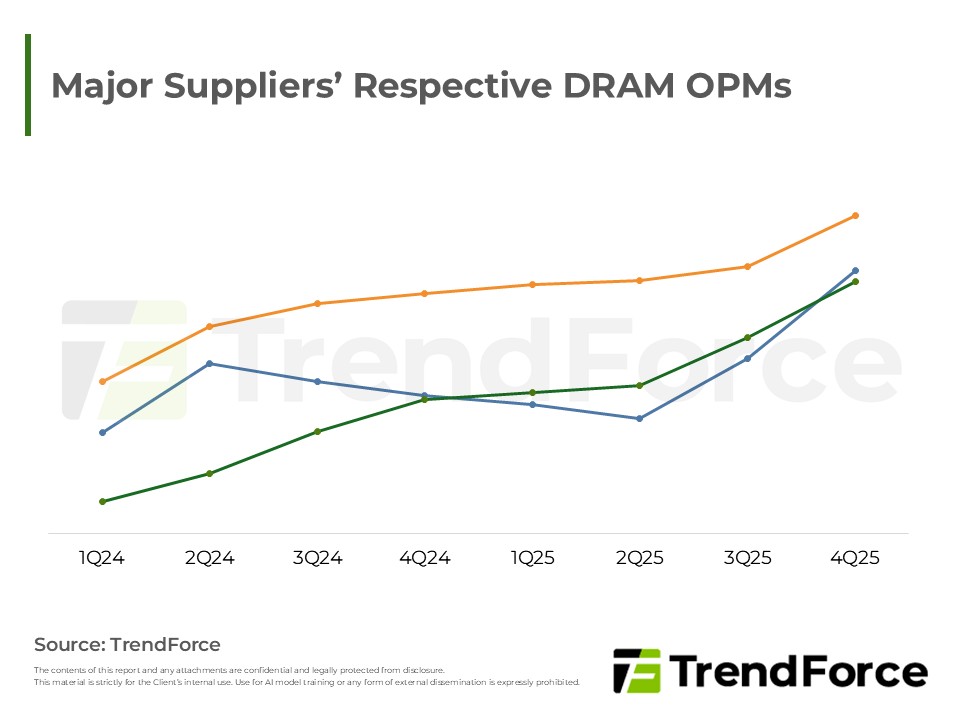
記憶體產業於2026年受惠AI應用普及,由DRAM與enterprise SSD雙引擎帶動進入供需緊俏的「超級週期」。在原廠庫存見底且產能擴張受限下,合約價預計維持雙位數成長。即便消費性電子需求放緩,AI應用仍支撐強大動能。未...
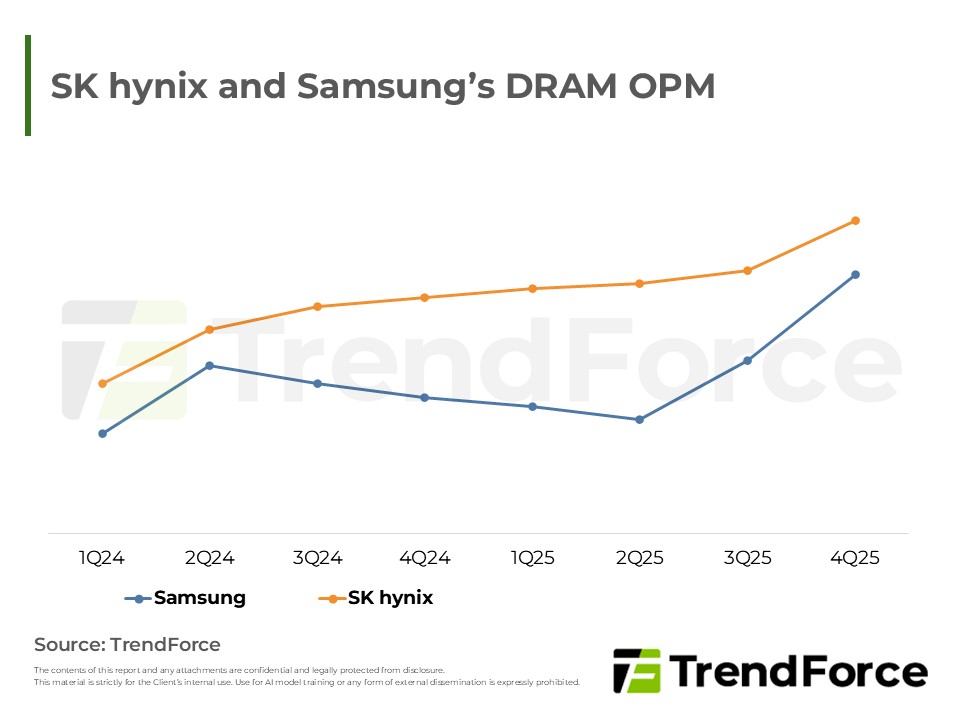
1Q26合約價議定遞延,現貨價高檔持穩。主要大廠財報顯示價量齊揚,庫存見底且產能轉向高利潤AI產品,導致傳統DRAM供應緊縮。儘管消費性需求受漲價影響轉弱,但AI強勁需求足以抵銷。HBM次世代規格競爭白熱化,賣方市...
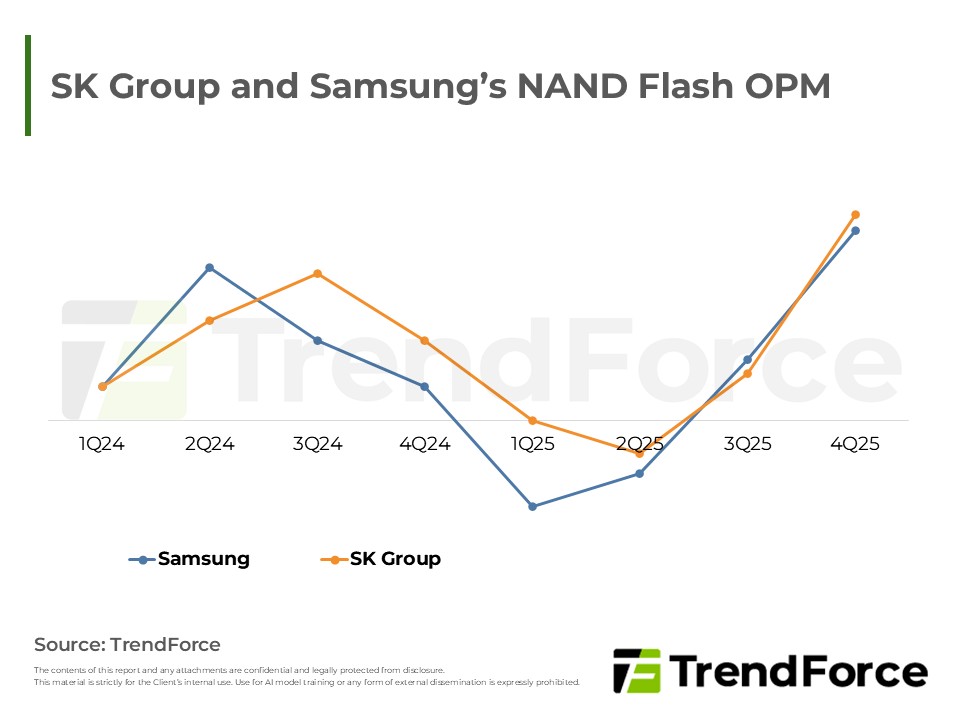
供給受限使合約市場呈賣方主導,價格看漲,惟現貨高價已抑制買氣。財報顯示AI帶動企業級SSD需求,推升韓系大廠獲利。展望未來,業者聚焦製程升級與高容量技術以滿足AI架構需求,資本投資側重技術演進而非單純擴產,...
受原廠產能轉向高階與DDR5影響,一月消費型DRAM供給持續緊缺,賣方掌握議價優勢促使合約價續揚。因PC與伺服器需求熱絡排擠產能,漲勢將擴及全線產品。考量供需失衡難解,機構大幅上修首季漲幅預期,短期價格無回落空...
受供給缺口擴大影響,2026年初伺服器DRAM合約價預期大幅飆漲。美系原廠率先調漲,韓系廠則策略性遞延報價以推升成交水位。儘管原廠產能積極轉移至伺服器領域,買方需求仍未獲滿足,且主流規格正加速轉向高速運算產品...
受限於原廠供給緊缺,首季PC DRAM合約價呈現倍數級暴漲,且DDR4漲幅超越DDR5。儘管筆電整機漲價抑制了全年出貨預期,但在庫存水位偏低與新平台需求支撐下,合約價展望獲大幅上修。主要原廠採取策略性延後報價,整體...
多數smartphone品牌尚未正式啟動1Q26 mobile DRAM議價,但從其他市場訊號來看,本季漲勢將延續且強度高於前一季。目前美系客戶己率先完成議價,中系客戶預計年後抵定。整體DRAM市場供給持續緊俏,各產品的獲利能力將...
2026年1月NAND Flash受AI及企業級需求支撐,加上原廠嚴控產能,呈現賣方主導的量縮價揚格局。TLC與QLC穩健上漲,MLC則因臨近終止出貨期限,漲勢最為顯著。儘管消費市場疲弱,但結構性需求使價格難以回檔。
2026年1月NAND Flash受原廠縮減成熟製程產能影響,SLC與MLC供給吃緊,疊加車用與工控等利基需求穩健,合約價逆勢全面上揚。由於產能結構性收縮難以逆轉,供需失衡態勢將延續,預期後市價格走勢維持強勁,其中MLC因缺...





