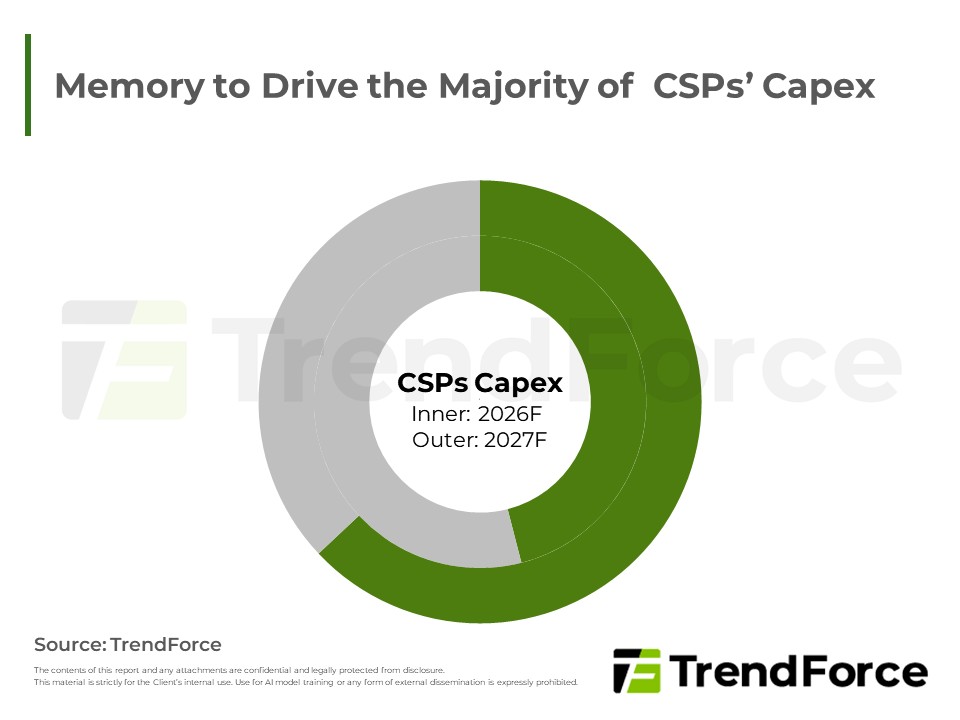
TrendForce上修美中主要CSPs資本支出預估。記憶體合約價維持高檔,支出占比將過半,原廠產能亦優先轉向伺服器產品;CSPs可望透過記憶體分層、池化等架構調整平衡整體擁有成本。

該產品結合TrendForce在記憶體領域的優勢,延伸對server端的數個面向做研究調查,其中包含 1. CPU分布與競爭態勢 2. 北美與中國地區cloud service provider對server採購量 3. storage出貨預估 4. 本年度server...
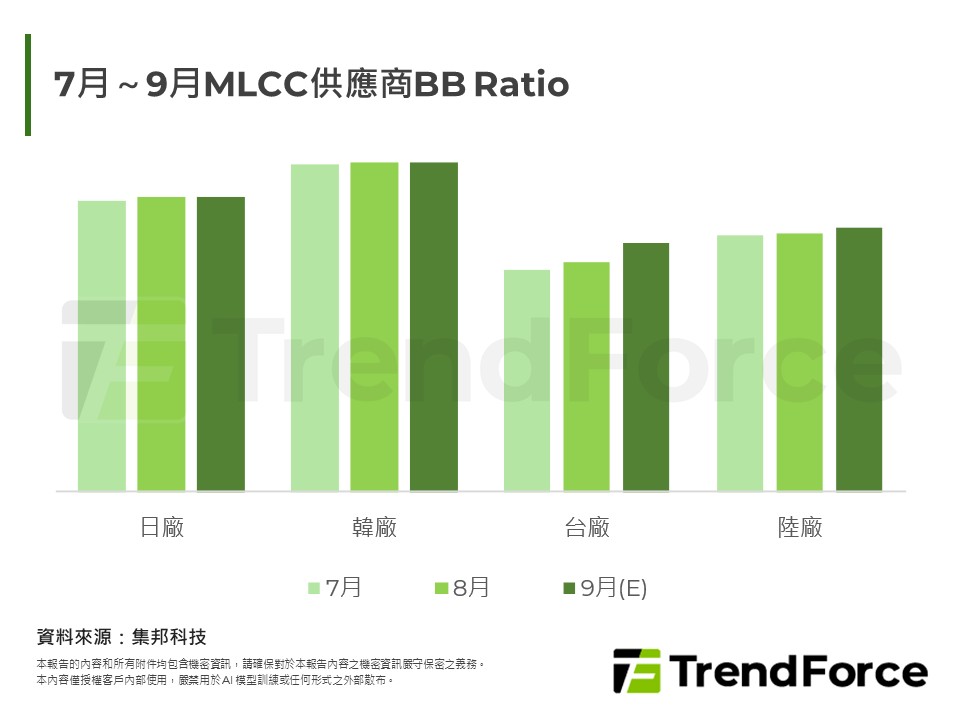
AI排擠效應使日韓廠收縮消費規MLCC產能,缺料與成本壓力促使國際筆電品牌加速驗證中國記憶體與MLCC供應商,紅色供應鏈因此獲得切入國際品牌供應鏈的契機,但高階伺服器應用仍由日韓廠主導。
TrendForce上修2026年smartphone生產預測,衰退幅度收斂,惟主因為消費者提前透支需求,而非市況好轉;2027年DRAM續漲恐引發價格帶重組,整體衰退風險不容小覷。

2026年第三季全球伺服器市場動態與展望
AI產能排擠使高階MLCC供貨緊俏,消費市場受通膨拖累需求疲弱。通路與台陸廠借勢選擇性調漲,日韓廠則維持報價穩定,第三季MLCC價格走勢仍存不確定性。
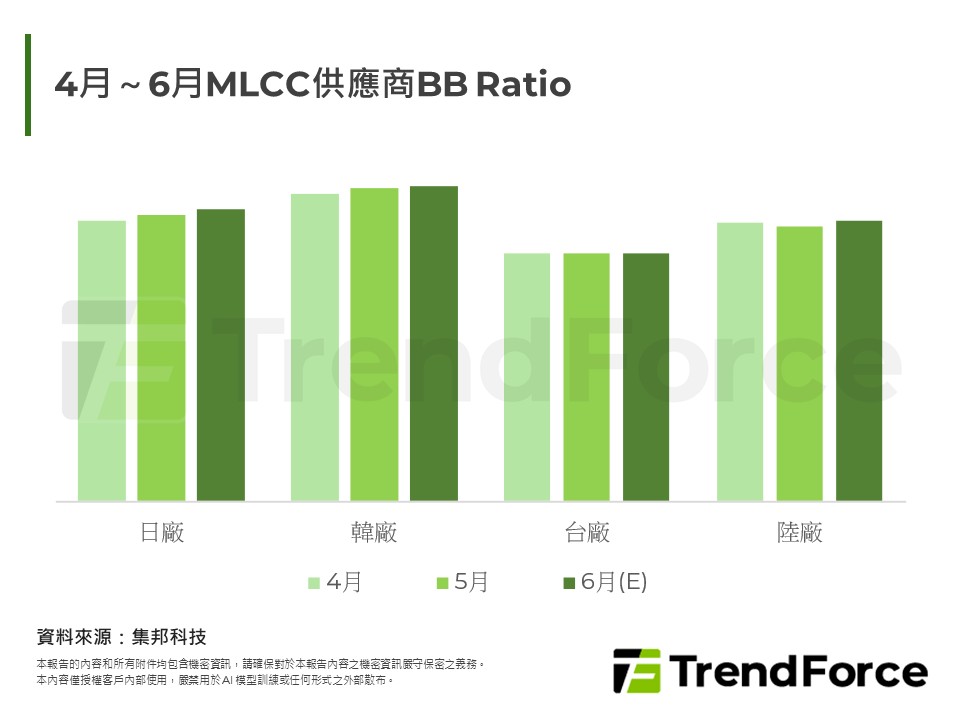
AI需求強勁推升高階MLCC規格集中,消費端疲弱使產能資源轉向AI伺服器,CSP自研ASIC帶動下高階品項設計變更頻繁,導致供給收窄、交期拉長,下半年供需失衡加劇,Q4短缺風險升高,建議ODM提前策略性備料。
AI需求持續推升高階MLCC供需緊俏,代理商端率先調漲消費規產品價格,反映供應商議價能力回升。地緣風險與通膨推升成本,ODM議價空間明顯收斂,下半年高階MLCC價格有望由盤整轉為溫和上行。
2026年第二季全球伺服器市場動態與展望
第二季MLCC價格整體持穩,僅部分高容特規微調,供貨穩定優先。全球局勢推升成本,AI需求強勁對比消費電子溫和,日韓廠調整產能,潛在短缺風險浮現。
全球政經不穩與原物料漲勢導致電子元件成本壓力大增,受AI基建需求推升,記憶體進入超級循環,ODMs議價策略轉為持穩價格確保供貨。供應鏈漲價蔓延,MLCC高階品項需求強勁,供應商優化產能配置轉向高階應用,並因應中...
2026年第一季全球伺服器市場動態與展望
原物料價格因能源轉型、地緣政治、關稅及AI需求而上漲,影響電子材料成本。AI基建訂單強勁,帶動高階MLCC出貨,但ICT產業訂單下滑,供應鏈面臨漲價壓力。MLCC報價持穩,生產成本可控,然ICT市場疲弱成挑戰。全球科技...
展望2026年,AI基礎建設持續推進帶動通用伺服器需求。北美雲端業者維持高資本支出,驅動NVIDIA新平台與自研晶片發展,支撐市場成長。儘管二線業者存在變數,大型公有雲需求穩健,推升ODM廠AI營收占比,並鞏固液冷解...
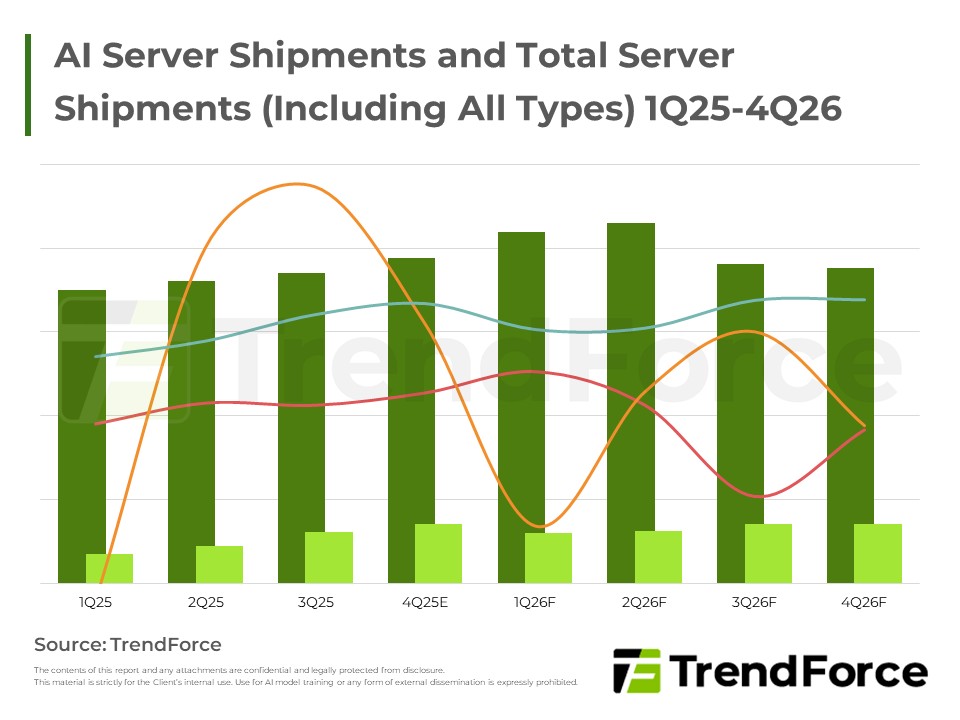
全球伺服器市場受惠於北美CSP與主權雲強勁的AI基礎設施投資,加上通用伺服器迎來換機潮,整體出貨動能將顯著成長。各大雲端巨頭如Alibaba、Oracle與Google皆積極擴大資本支出並布建新一代GPU平台,以支援龐大的AI算...





