4Q25 smartphone用mobile DRAM預估要到11月中旬後才得以全面議定;NAND Flash報價相對明朗。受到產能吃緊影響,mobile DRAM在不同應用領域的價差正在收斂。展望後勢,整體記憶體結構性短缺恐延續至2026年底。
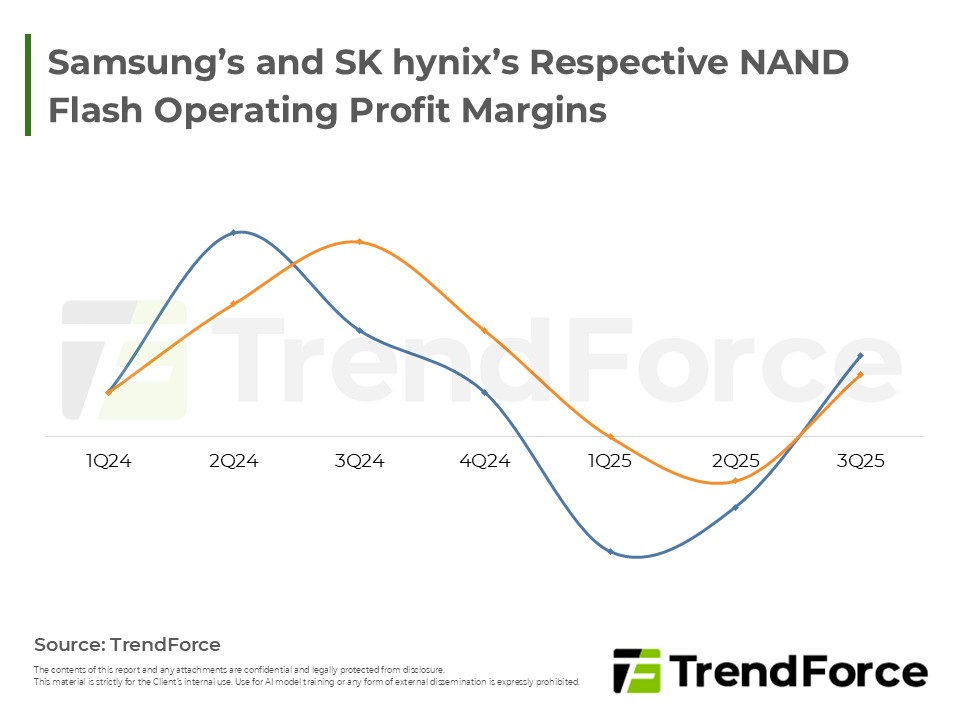
AI驅動NAND Flash市場結構性轉變,企業級SSD需求強勁,推升合約與現貨價格。供應商掌握議價主導權,預期市場緊俏將持續,並加速次世代技術投資,以滿足高效能、高密度AI儲存需求。
NAND Flash合約與現貨價格大幅上揚,市場供應極度吃緊。產業資本支出轉向混合鍵合與製程升級等先進技術,儘管部分廠商積極擴產,但整體位元產出成長預期有限。
4Q25 Mobile DRAM合約價因供需緊張與原廠競價而顯著上揚,尤以smartphone應用漲幅顯著。此上揚格局預計延續至2026年,近期DRAM價格上漲劇烈,恐導致終端產品面臨售價上調的壓力。
受原廠供給緊俏及PC OEM策略性採購影響,2025年第四季PC DRAM合約價預估漲幅上修至25-30%,現貨價亦大幅上揚,顯示市場供需失衡。
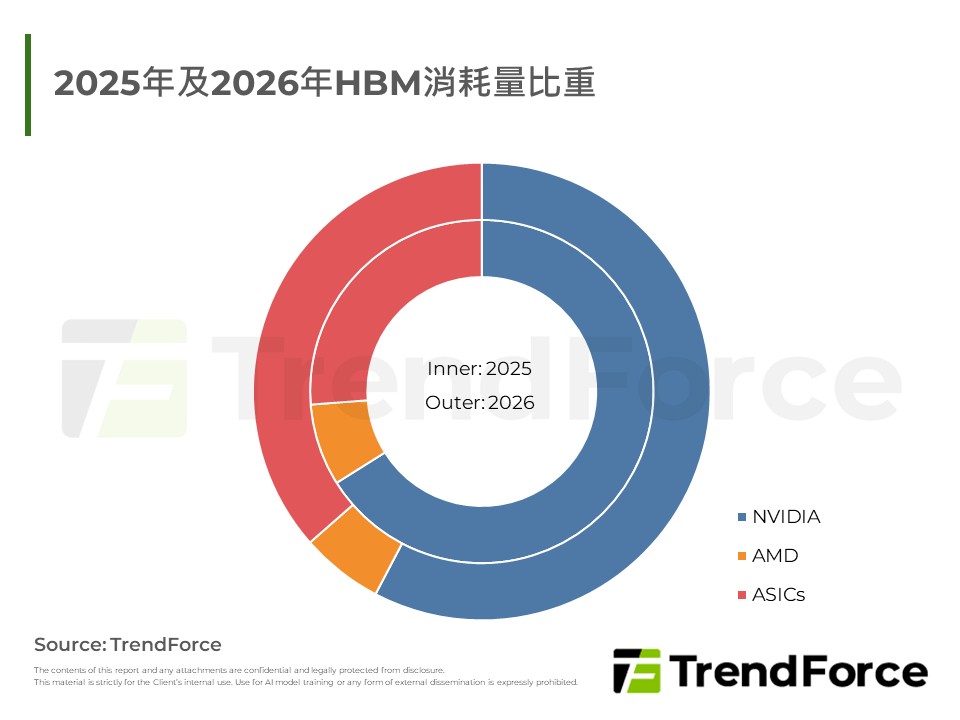
報告指出三大廠積極擴充HBM產能,2025年出貨持續上修,SK hynix領先擴產至150K,Micron台灣廠區同步增能,2026年將全面啟動HBM4量產,Samsung重返供應、出貨增幅居首。
Micron 因產能策略調整,優先高毛利產品,壓縮標準 DRAM 供應,導致其報價大漲,SK hynix 則較溫和。現貨市場 因需求強勁、庫存惜售而價格上揚,供需持續緊張。
2025年全球第6-10名手機品牌為Transsion、Honor、Lenovo、Huawei與Google。其中Transsion因銷售市場競爭加劇及記憶體供應短缺而略有下修;Honor亦受記憶體供應短缺干擾,導致海外銷售略有下滑。記憶體方面,Samsung...
NVIDIA Rubin平台預計於2026年中至下半年完成封裝與伺服器裝配,HBM4送樣、認證及量產需提前完成。為因應AMD競爭,NVIDIA推升HBM4規格。
2Q25 server DRAM營收季增11%,DDR5出貨增長及DDR4價格回升是主因。CSP去庫存後轉為補庫存,DDR4因storage server應用需求強勁,成亮點並轉為長尾產品。Samsung市佔領先,SK hynix營收增幅最大,Micron受益於高容量...
2025年8月server DRAM價格持續上漲,主要受CSPs追加需求推動。DDR4因微軟積極採購,DDR5受供應緊張影響,訂單能見度已延伸至第四季,預計價格將進一步走高,2026年需求前景樂觀。
2Q25 DRAM市場強勁復甦,營收顯著成長,受惠於合約價上漲、出貨量增加,DDR4需求尤為突出。3Q25展望樂觀,價格與出貨將持續攀升,供應商利潤率亦有望提升。
2025年第二季企業級SSD市場在AI應用與通用伺服器擴建的強勁驅動下,實現顯著增長。然而,DDR4記憶體與主控IC載板短缺等嚴峻供應鏈挑戰,導致普遍供不應求。展望未來,市場競爭將聚焦於PCIe 6.0及更高階NAND Flash等...
受惠低基期效應,以及出貨量、價格同步上揚的推動,2Q25 Mobile DRAM營收表現搶眼。在市占方面,Samsung穩居領導地位,SK hynix則因出貨顯著成長,重回全球第二。展望未來,隨著旺季需求與價格上升動能持續發酵,市...
2Q25 NAND Flash受中國國補及美國關稅備貨帶動出貨與營收顯著成長,主流原廠表現優於預期。展望3Q25,主因前期拉貨效果減弱,下半年需求回穩,價格與營收增幅將趨有限。





