AI建設動能穩健帶動雲端與伺服器儲存需求,支撐原廠維持極低庫存與議價優勢。然而消費端受成本過高與需求疲軟雙重擠壓,品牌廠與模組廠轉趨保守,僅維持最低營運庫存,第三季市場將呈現雲端強勁與消費端旺季不旺的兩...

From a professional analyst's perspective, the global semiconductor market is strongly driven by surge in artificial intelligence and cloud computing, boosting high-performance chips and optical...
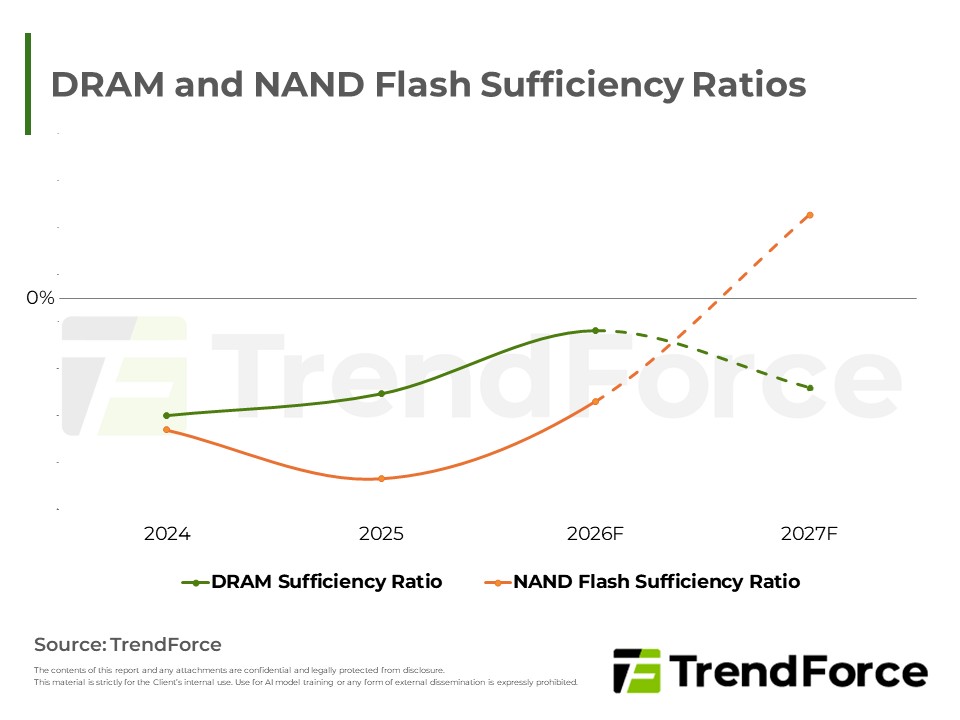
2027年DRAM與NAND Flash供需將出現分歧;在 AI server 強勁拉貨下,DRAM缺口將進一步擴大;反之,NAND在消費端需求疲弱與製程轉進帶動位元產出增加下,sufficiency ratio有望由負轉正,並於2H27面臨價格修正壓力。不...
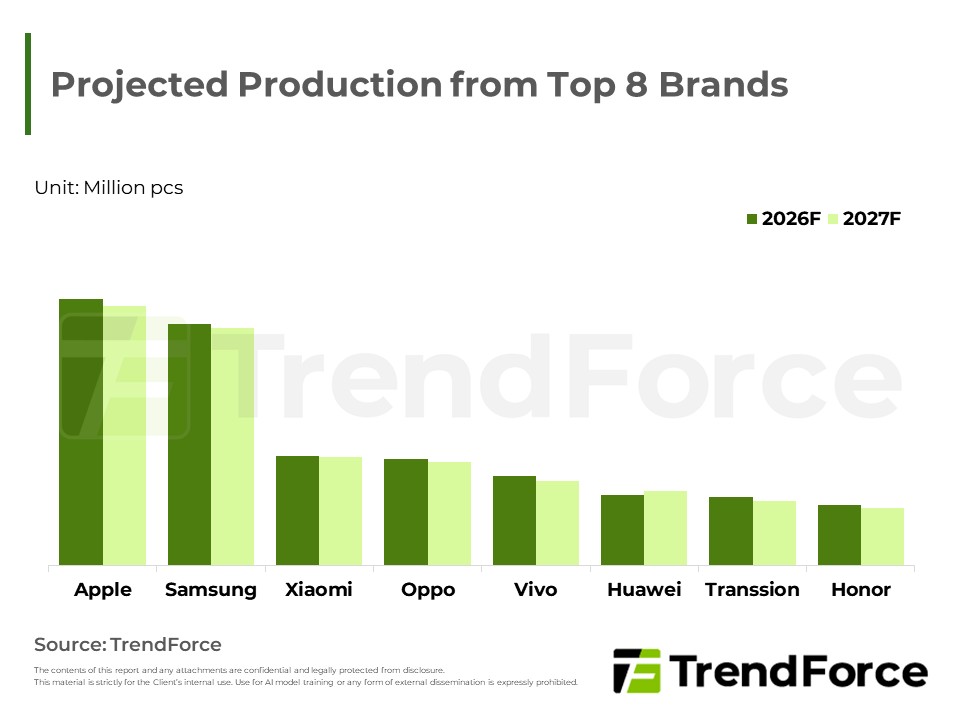
記憶體供給持續向AI伺服器傾斜,移動DRAM供應占比壓縮至新低,2027年全球智慧手機產量面臨結構性萎縮,品牌普遍悲觀,僅華為憑藉鴻蒙生態擴張逆勢增長,產業進入量縮、價揚、利薄的新常態。
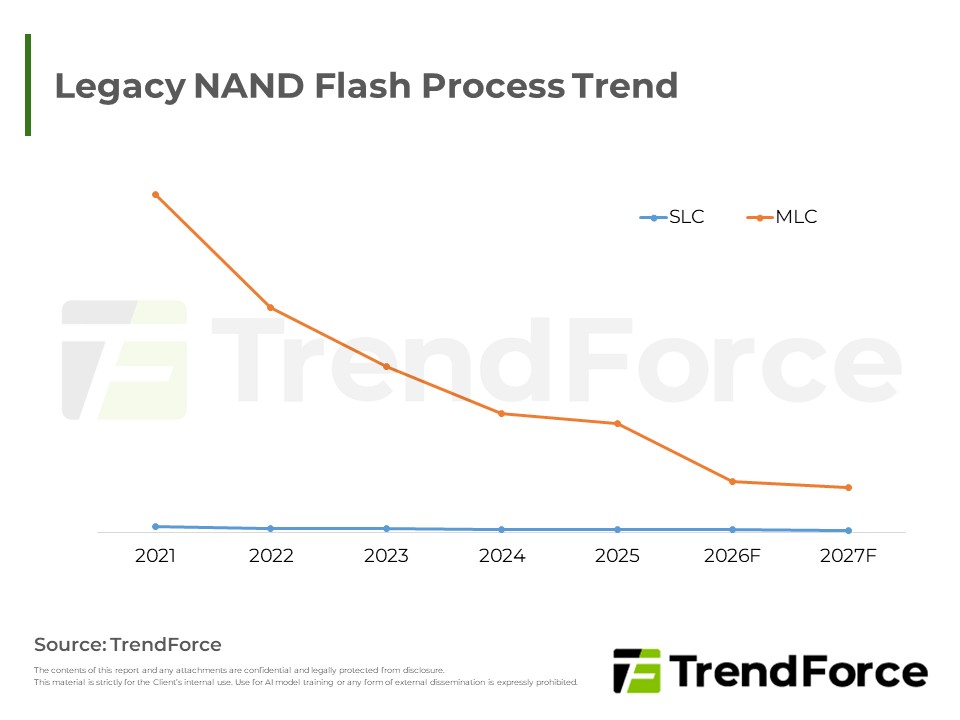
記憶體大廠將產能全面轉向高附加價值先進製程,導致成熟製程產能嚴重收縮。此結構性轉變引發原傳統製程晶片嚴重缺貨,迫使工業與車用等客戶在MLC供應極缺下,改以SLC作為替代方案。在需求外溢與供給斷層雙重衝擊下,...
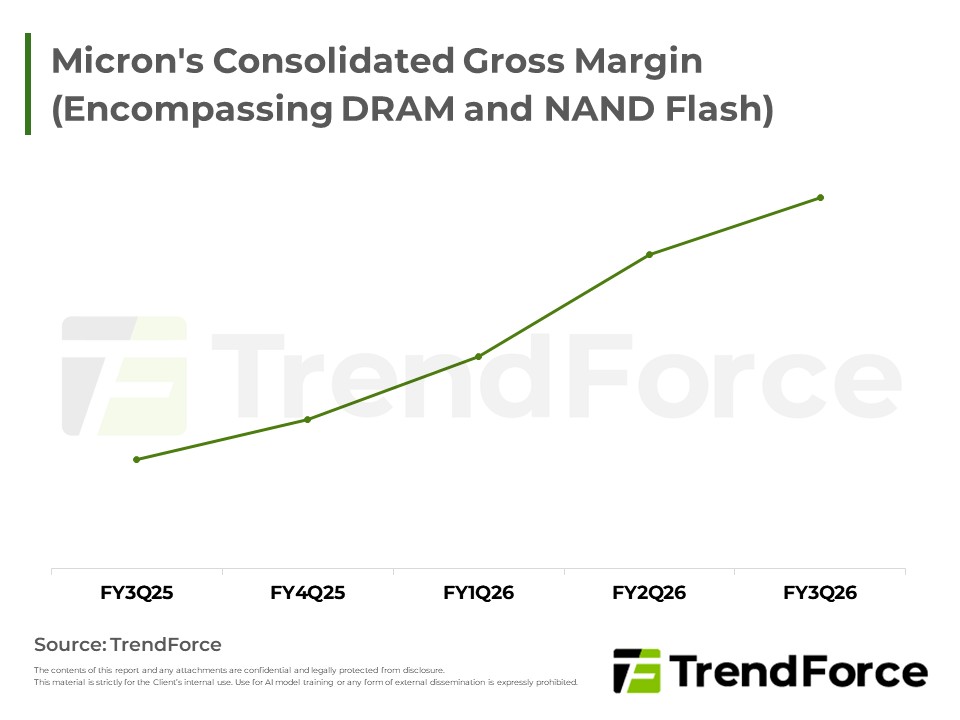
記憶體原廠產能優先滿足高效能需求,使消費端面臨成本極限而產生抵制,導致3Q26合約價漲幅收斂步入高原期,現貨市場亦因買盤疲弱而走跌。大廠財報與展望表現強勁,反映出新興科技對大容量儲存的結構性需求將長期超越...
受到人工智慧、智慧車載與網通基礎建設需求帶動,記憶體市場呈現結構性缺貨。原廠產能傾斜先進製程,導致成熟製程產出停態,推升整體合約價格穩步邁向歷史新高,未來第三季傳統備貨旺季供需失衡恐將持續加劇。
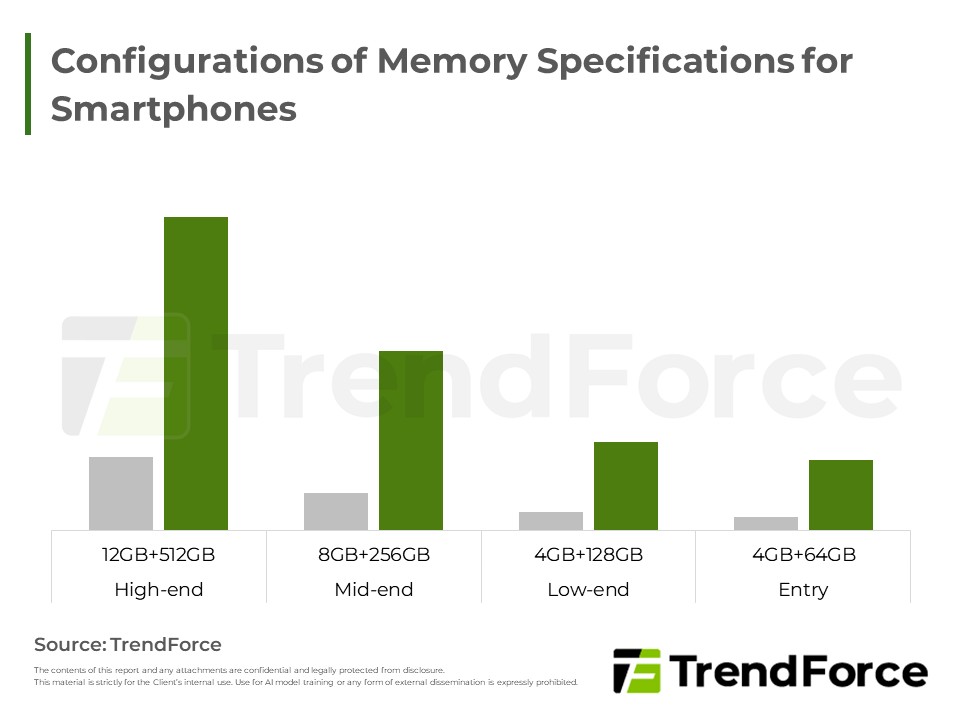
2Q26 smartphone 記憶體議價結果再現大幅漲價。連續數季的高額調漲已讓終端品牌無力承價,進而影響終端生產表現;預估3Q26將呈現旺季不旺的局勢。現貨端因成本高、買方卻步與價格認知落差,成交量大幅萎縮。品牌端備...
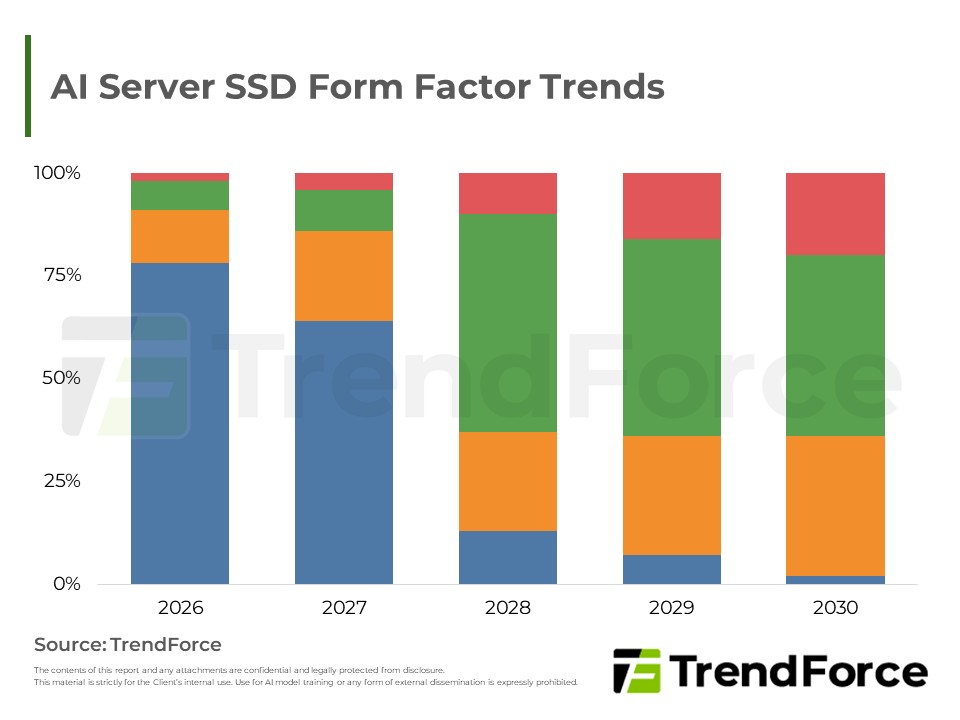
隨AI算力與功耗飆升,傳統儲存規格面臨散熱與風道瓶頸。產業巨頭正全面推動新型刀片式規格,優化空間並放大散熱面積。雖然既有主流架構因商業現實短期內仍為出貨大宗,但隨著次世代平台與高速介面普及,新型規格將全...
NVIDIA逐步推進800V HVDC Power Rack方案,VR200世代仍以In Rack PSU為主,Rubin Ultra起才將大量採用;與此同時,北美資料中心因電網與設備交期瓶頸,建置進度面臨遞延風險。
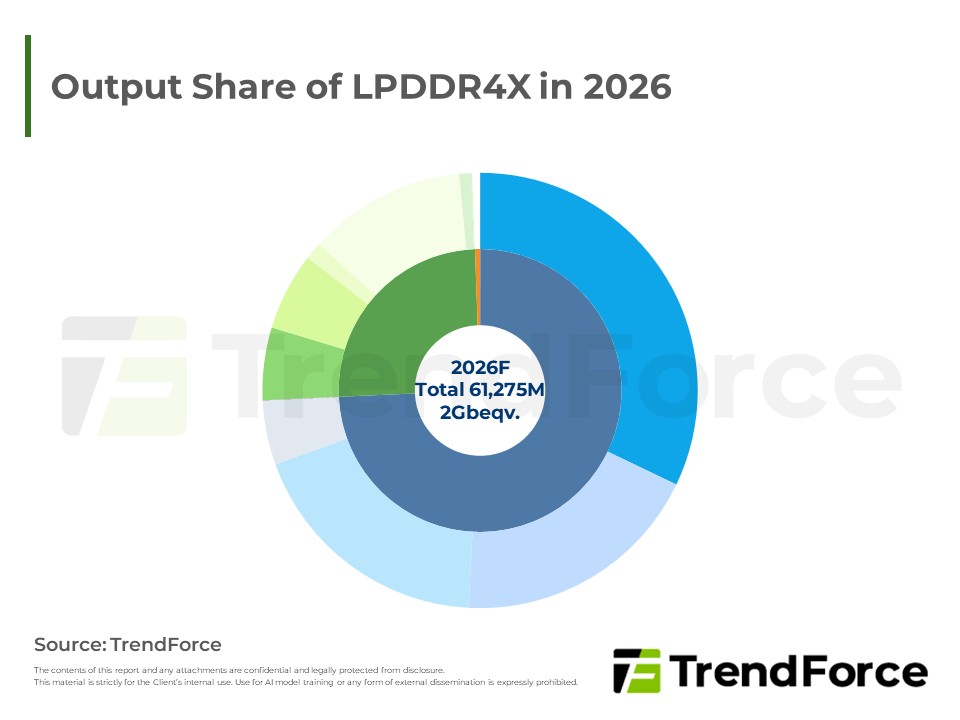
隨著AI浪潮爆發,記憶體大廠加速將產能轉向其對應的記憶體規格,導致中低階Smartphone面臨LPDDR4X斷料危機。面對主要供應商相繼停產或大幅減產,手機品牌廠除了被迫加速硬體平台升級外,也必須全面重構LPDRAM的規格...

記憶體價格飛漲引發連鎖反應,預估全年生產總數大幅下修。面對成本重壓,智慧型手機品牌策略分化,具備資源與高階優勢的巨頭可望逆勢擴大市占。行動式記憶體市場則受惠合約價強勢暴漲,營收續創新高,並正式確立四大...
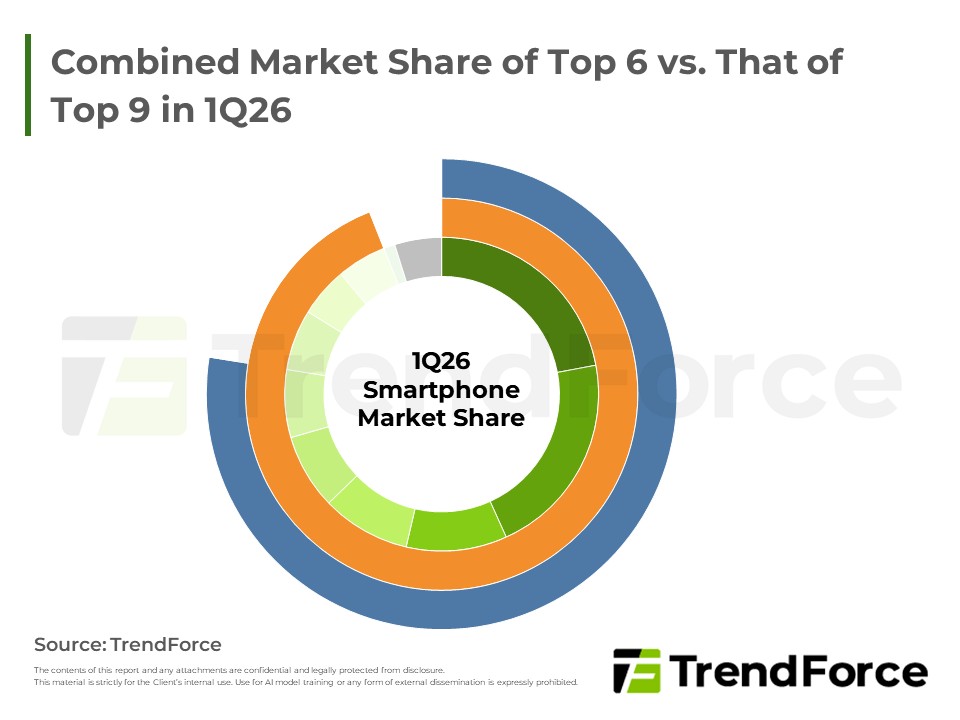
高價記憶體時代短期內難以終結,預估2Q26全球smartphone市場開始進入產出調整期。具備規模經濟、集團資源與高階產品溢價能力的品牌,可望在這場淘汰賽中脫穎而出;反觀以中低階產品銷售為主的品牌,則須嚴肅面對生存...
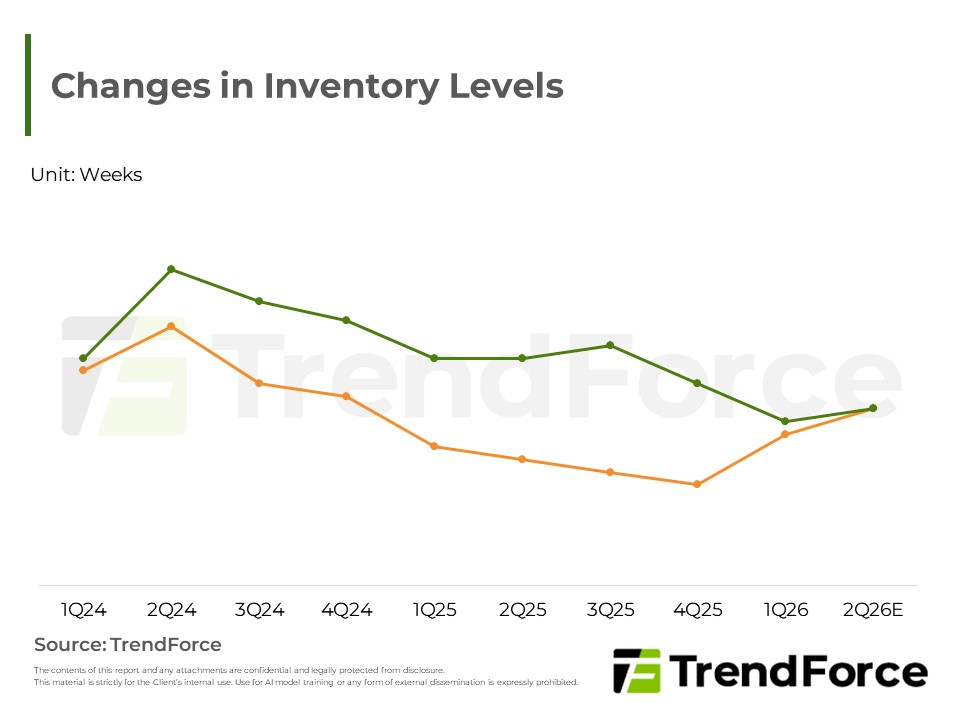
儘管記憶體合約價走勢持續上揚,smartphone品牌為控管金流風險,多半維持在健康庫存水位。觀察市場表現,由於AI server需求強勁,韓、美系原廠正收緊對手機客戶的全年配額,消費型終端的供應緊俏態勢短期內難以根本...
伺服器與AI應用強勁需求發揮排擠效應,支撐DRAM市場呈現結構性供不應求,帶動合約與現貨價雙漲。供應商庫存見底,雲端及筆電廠為確保長線供貨積極追單並尋求簽訂長約;唯手機廠因高成本轉趨保守。整體供應緊俏態勢難...





