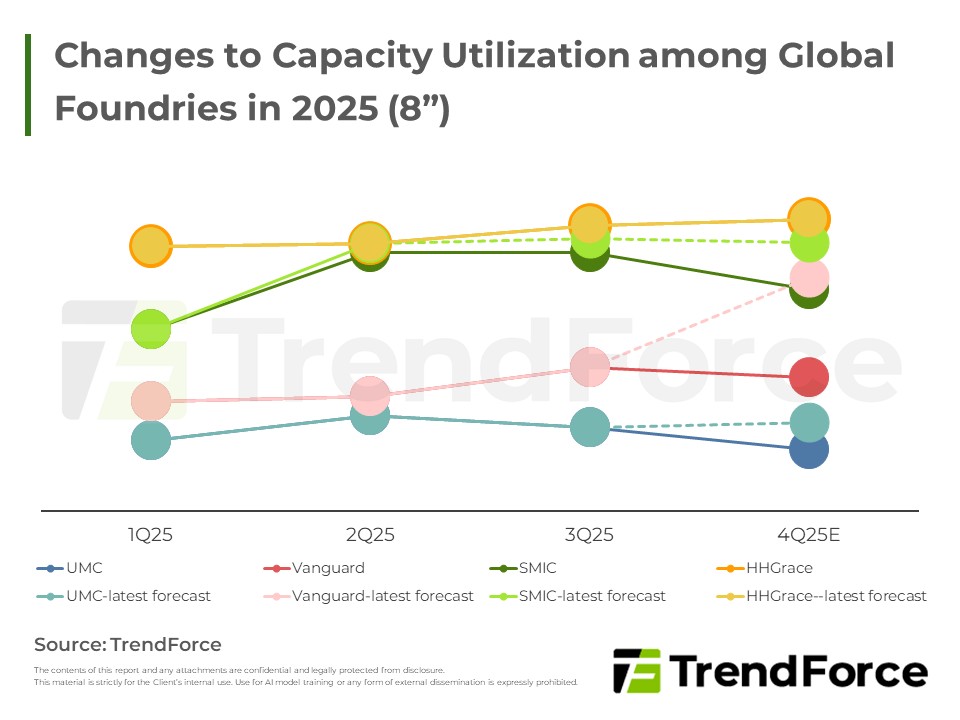
AI與手機旺季帶動下半年代工利用率不降反升,半導體關稅未落地、庫存低推升急單;電源等特殊製程啟動零星補漲,台廠受惠,中廠成熟線吃緊;整體價格止跌回穩,後續仍受關稅與總經影響。
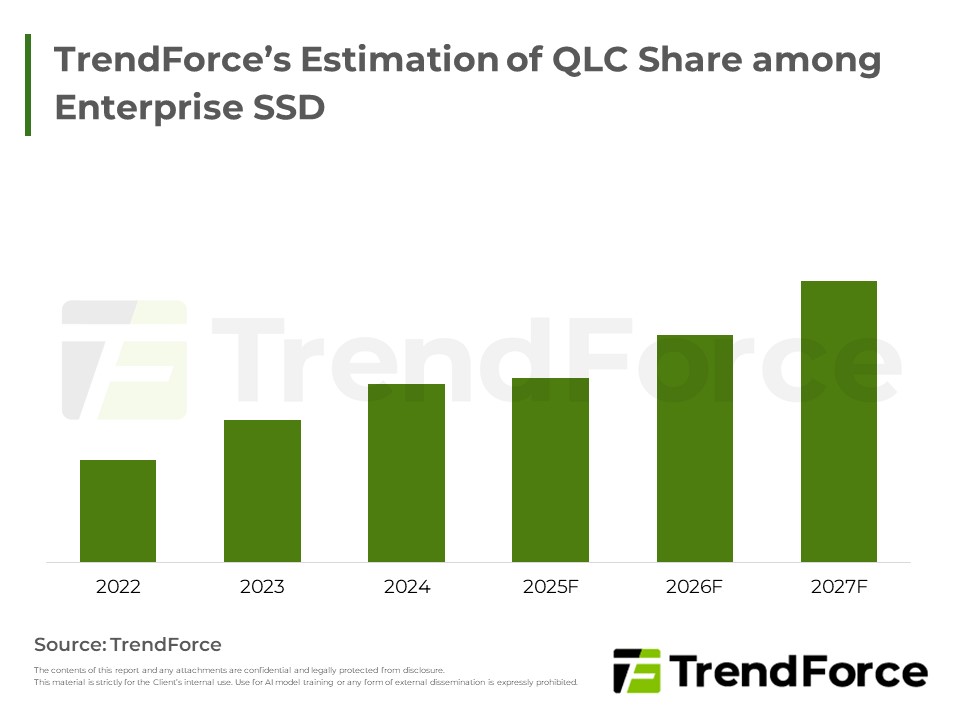
NAND Flash市場受惠企業級SSD與AI需求,合約及現貨價齊揚,轉為賣方市場。美光憑藉QLC技術與資料中心SSD策略,成功轉型並預期營收與毛利將持續成長,鞏固其市場競爭力。
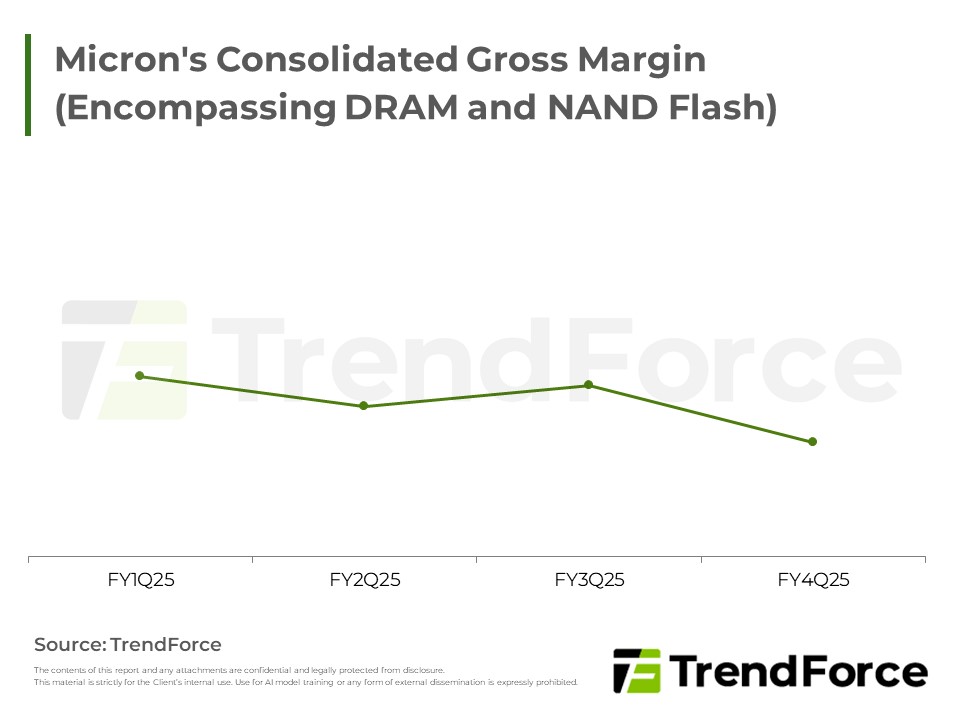
DRAM市場強勁,合約與現貨價格大幅上揚,賣方主導態勢確立。美光受惠於AI與伺服器需求,季度營收及毛利率創高,展望優於預期。其HBM業務進展迅速,技術與市占領先,鞏固市場地位。預期DRAM供給持續緊縮,價格將持續...
2025年DRAM合約價持續走高,原廠因伺服器需求強勁,將產能優先轉至先進製程,使PC DRAM供給轉趨吃緊。PC OEMs為因應未來漲勢,可能調整採購策略。
DRAM市場供應吃緊,合約與現貨價格持續上漲。供應商庫存偏低,美系CSPs需求強勁。客戶端庫存水位分歧,但整體預期價格仍將維持上漲趨勢。
AI需求推升儲存,HDD供應不足促使訂單轉向企業級SSD,帶動NAND Flash市場情緒轉強。原廠庫存近健康水位,預期4Q25合約與現貨價格將全面上漲。
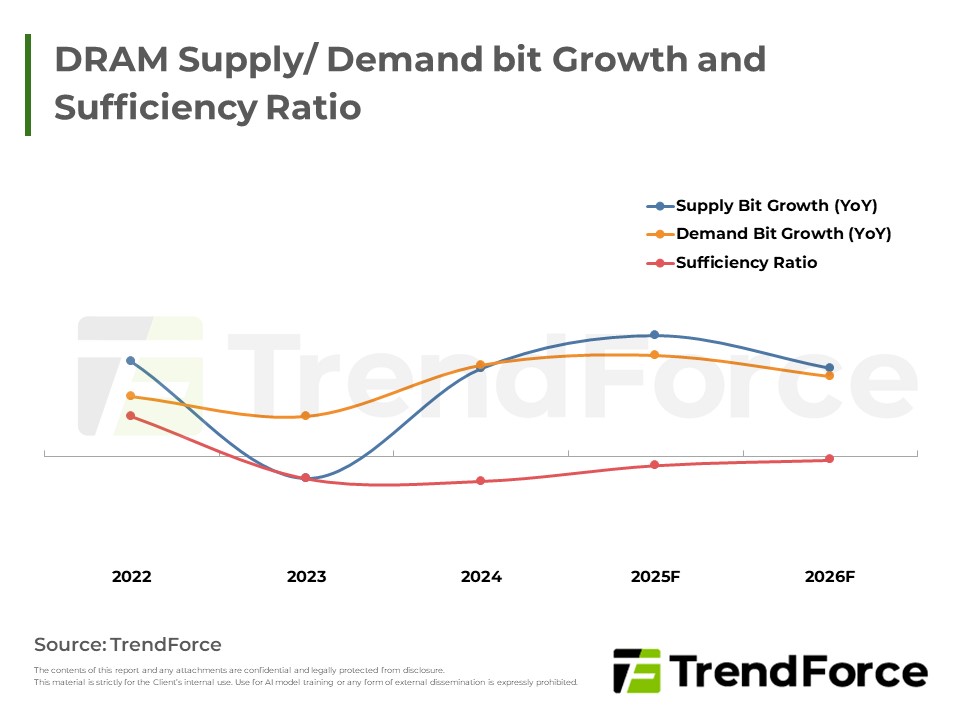
美系雲端大廠擴大採購,DRAM合約市場供貨吃緊,價格預期上漲。現貨市場雖平淡,但受需求牽引,價格易漲難跌。總體而言,市場略有供需缺口,價格受支撐,但下半年展望保守。
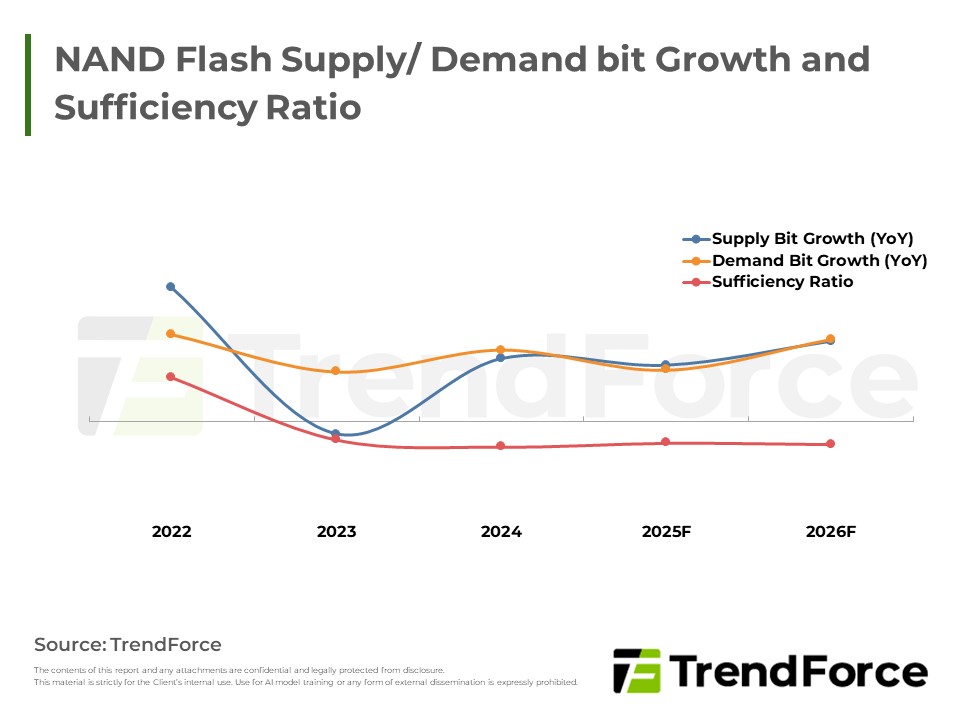
NAND Flash市場受HDD缺貨及資料中心對企業級QLC SSD強勁需求驅動,合約與現貨價格全面反轉上揚。供應商聚焦QLC產出與製程升級,預期供不應求格局將推動價格自4Q25持續走高至3Q26。
4Q25合約市場Server及Smartphone DRAM價格皆看漲。TrendForce將因AI應用與主權AI擴展,上修2026年伺服器與DRAM需求預測,預期位元成長率提升並收斂上半年價格跌幅,HBM3e產品仍有價格壓力。
HDD供應短缺引發QLC SSD替代需求,供應商對明年市場樂觀但增產有限,預期供不應求,NAND Flash合約價將續漲。現貨漲價阻力大。AI浪潮下,QLC SSD將成為儲存關鍵。
DRAM合約價預計年底前達高峰,新產能開出後將下跌。DDR4恐面臨長期嚴重短缺。HBM3e價格趨軟,HBM4維持高溢價,三星技術領先。AI伺服器需求強勁,帶動提前下單與LPCAMM2等新記憶體方案。
4Q25企業SSD合約價因需求強勁上漲。然2026上半年NAND Flash市場面臨伺服器平台轉換、智慧手機疲軟及供應擴張挑戰,前景現隱憂。
3Q25 PC DRAM合約價季漲8-13%,8月持續上揚。雲端需求排擠供應,PC OEMs被動接受漲價,DDR4供給更吃緊。預計4Q25 PC出貨與採購趨緩,後續漲勢可能放緩。
DDR4歷經劇烈漲幅後,買方難承接致漲勢收斂,現貨價亦見回落。DDR3因產能排擠與需求提升,成為市場漲價新焦點。隨恐慌備貨心態降溫,DDR4供應鏈能見度提升,預估後續合約價漲幅將趨緩。
8月下旬,DRAM合約價持續上漲,各產品漲幅不同,現貨市場動能趨緩。供應商庫存下降,模組廠及終端廠商存貨依應用各異,未來幾季市場將以DDR4表現較佳,總體呈現分歧調整態勢。





