MLCC市場第四季出貨呈現兩極化,日韓供應商受益AI基礎建設訂單強勁,出貨增長,而台陸供應商因消費電子疲弱,接單下滑。整體需求形成K型發展,消費電子旺季不旺,受經濟放緩與地緣政治影響,AI需求暢旺。高階MLCC需...
全球政經不穩與原物料漲勢導致電子元件成本壓力大增,受AI基建需求推升,記憶體進入超級循環,ODMs議價策略轉為持穩價格確保供貨。供應鏈漲價蔓延,MLCC高階品項需求強勁,供應商優化產能配置轉向高階應用,並因應中...
本季PC DRAM合約價飆升,漲幅較前期顯著擴大。雖筆電全年出貨預估遭下修,但整機漲價預期推升短期通路需求,導致品牌廠庫存下滑並轉向模組廠搶貨。原廠報價一致走高,且優先供貨給品牌廠,導致對模組廠供給受限,推...
北美AI應用普及與Nvidia新架構推出,驅動企業級SSD需求爆發。因供應商產能轉向DRAM致NAND Flash供給受限,缺口擴大推升合約價創歷史新高。買方為確保料源接受高價與長約,預期供應吃緊將延續,大容量SSD躍升為算力關...

本月報聚焦資料中心照明市場,分上下兩篇呈現。下篇重點涵蓋廠商動態和競爭格局分析。
2026年第一季全球伺服器市場動態與展望
原物料價格因能源轉型、地緣政治、關稅及AI需求而上漲,影響電子材料成本。AI基建訂單強勁,帶動高階MLCC出貨,但ICT產業訂單下滑,供應鏈面臨漲價壓力。MLCC報價持穩,生產成本可控,然ICT市場疲弱成挑戰。全球科技...
受惠北美CSP推廣AI Agent及Nvidia新DPU方案,引爆Enterprise SSD需求。因供應商產能轉往DRAM導致嚴重缺貨,買方激進備貨推升合約價創歷史新高。在產能受限且大容量SSD成AI關鍵組件下,供不應求恐將延續。

本月報聚焦資料中心照明市場,分上下兩篇呈現。上篇重點涵蓋行業概況、分區域市場規模分析、產品種類、應用場景及主流產品規格分析。透過多維度研析,深入探討此細分市場的成長動能與技術趨勢。
邁入2026年,新年度的季度報告持續針對人型機器人的核心企業進行最新動態追蹤與分析,並結合時事深入解析影響產品性能的核心零組件,以及相對應之供應鏈。最後再就整體產業之全年走勢與下季度之成長機會及潛在挑戰進...
2025年受美中貿易政策影響,全球經貿成長趨緩。AI自研晶片需求帶動高階MLCC需求增加,日韓廠擴產謹慎,台陸廠守低價策略,市場需求兩極化顯著。消費性電子產品需求疲弱,供需調節成為主要目標。

本次月度報告聚焦於全球各主要照明廠商在戶外與應急照明應用市場動向,包括新品規格分析和企業兼收並購策略,並持續觀察分析利基型植物照明市場產品技術發展趨勢。此外,針對貿易政策和應急照明相關政策法規進行剖析...
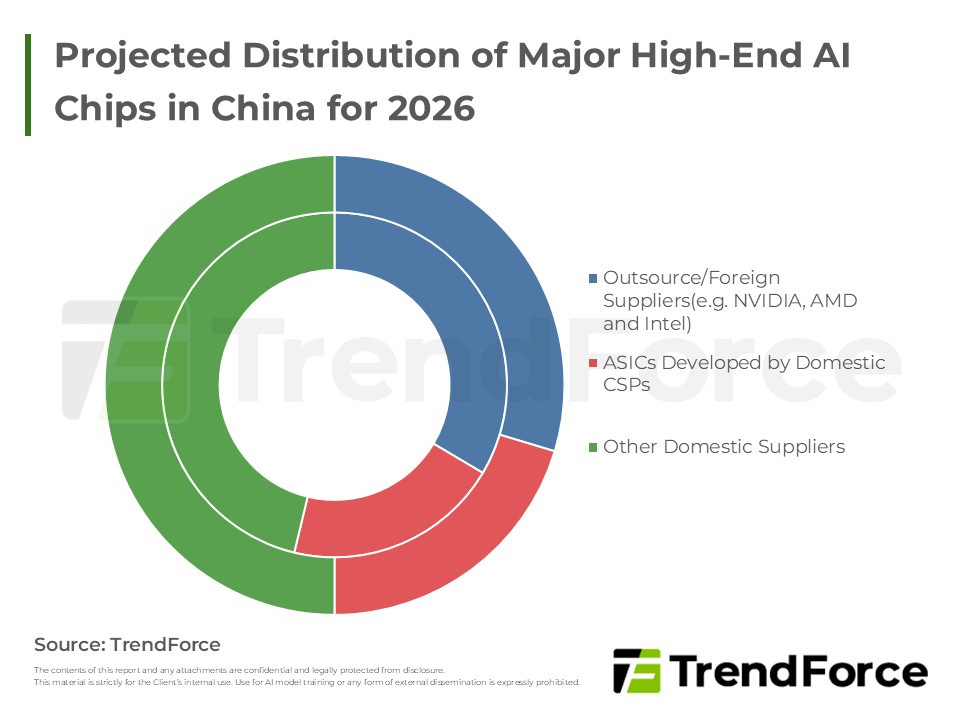
美國為防堵中國晶片全面自主化,擬放行NVIDIA H200出口,作為舊款H20與先進Blackwell平台間的折衷方案。此舉將填補H20空缺,吸引中國互聯網巨頭採購,雖面臨國產化政策競爭,仍有望維持一定市占,供應鏈已著手調整備...
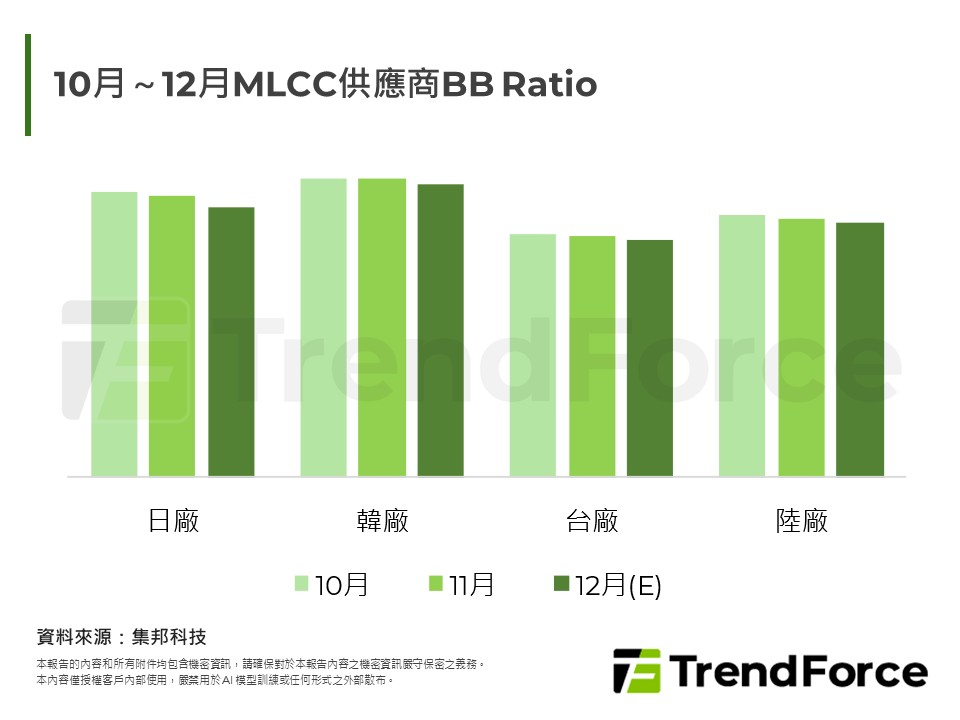
受通膨影響,黑五銷售雖增但終端買氣趨於謹慎,導致供應鏈對明年首季展望保守並嚴控庫存。然而,AI自研晶片(如Google TPU)需求強勁,帶動高階MLCC成長。廠商持續深化東南亞佈局,日韓廠已針對未來AI商機提前調升產...
第三季手機和AI需求推動主力MLCC廠表現穩健;中低容產品需求平穩但壓力存在,車用領域受競爭影響價格下行風險持續。





