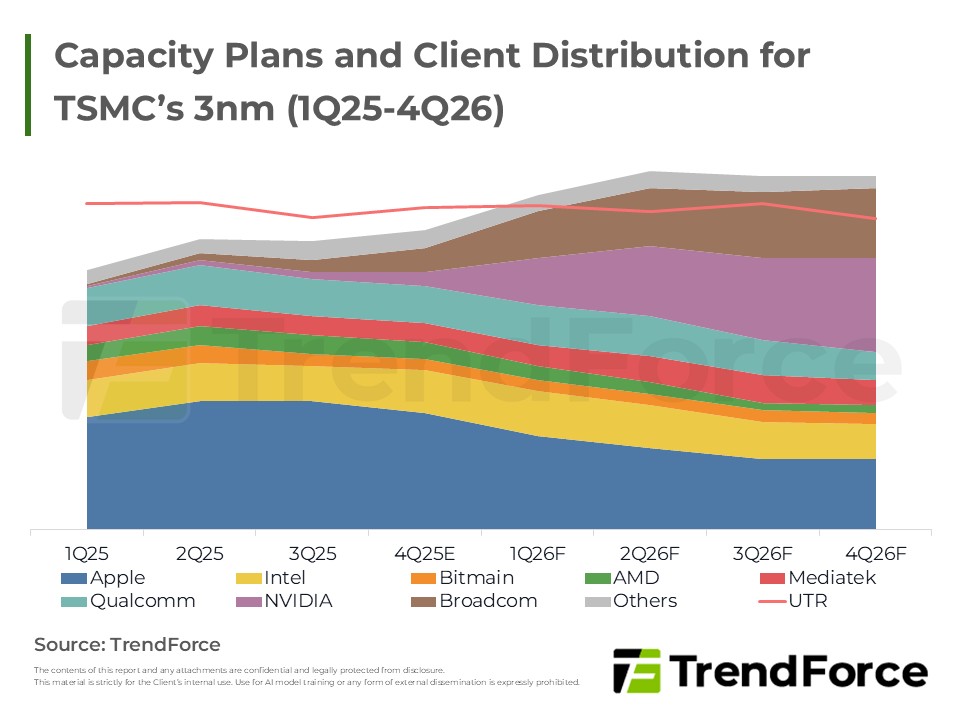
全球晶圓代工市場呈現需求穩健與產能多區佈局並進的情勢,主要廠商持續擴充先進製程與後段封裝能力,同時因應地緣政治與客戶多元佈局,謹慎調整資本與成本,以維持長期穩健成長。
TrendForce顯示AI應用促使Server對DRAM需求增加,導致產能緊張。三星、SK hynix與美光計劃擴大DRAM生產以應對未來幾年需求,預期2026年DRAM市場仍供不應求。
全球電動車市場銷售量與品牌排名報告為全球電動車與新能源車的銷售量調查與分析,提供不同動力類型與區域銷售的數據與預測,並包括各季度的前10名汽車品牌銷量與市占率。
AI需求與HDD供應瓶頸,致企業級SSD急單湧現。供應商大幅調漲2025年第四季合約價,且供不應求態勢將延續,全年價格仍有上漲空間。AI正重塑儲存市場,促使CSP業者加速驗證大容量SSD。
DRAM合約價續漲,供應商惜售,PC廠供貨受限。現貨交易萎縮,模組價看漲。各應用端庫存普遍下降,尤其中國雲端服務商、企業級伺服器廠及手機品牌廠,行動DRAM價格漲幅可觀。
NAND Flash市場因enterprise SSD需求激增,原廠產出增長有限,4Q25起供不應求。現貨市場價格飆升,原廠庫存快速去化。PC OEM、模組廠、Hyperscalers及Smartphone品牌廠庫存水位各有消長,反映不同市場動態。整體而言...
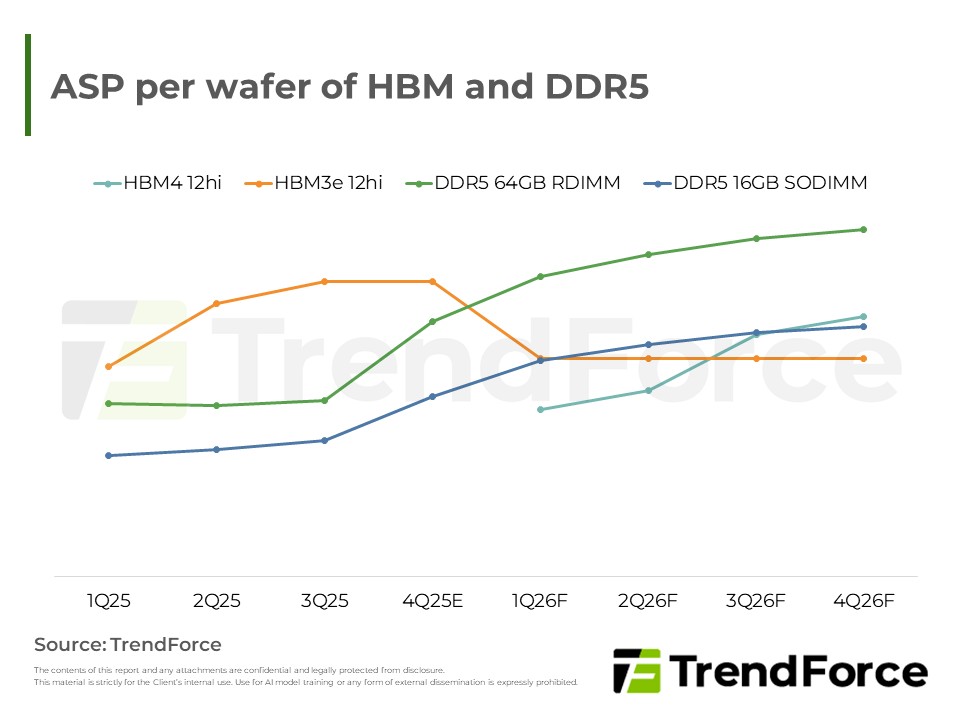
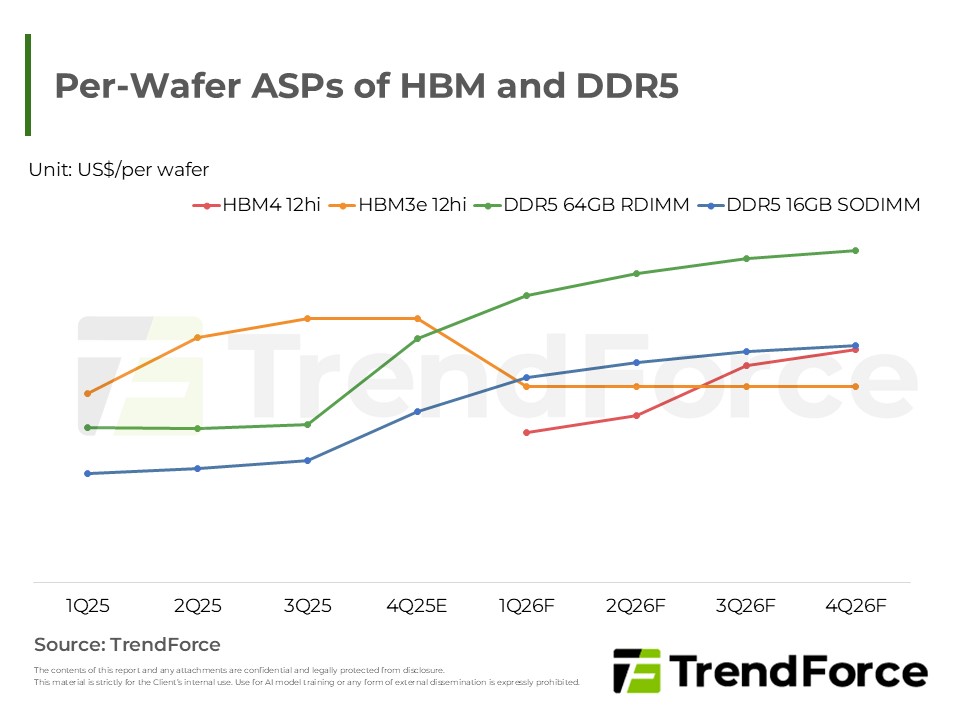
AI與資料中心帶動先進記憶體需求高漲,產能瓶頸推升以晶圓為定價錨;HBM仍緊俏但議價分化,原廠在DDR5與HBM間動態調配,追加需求不排除轉向漲價。
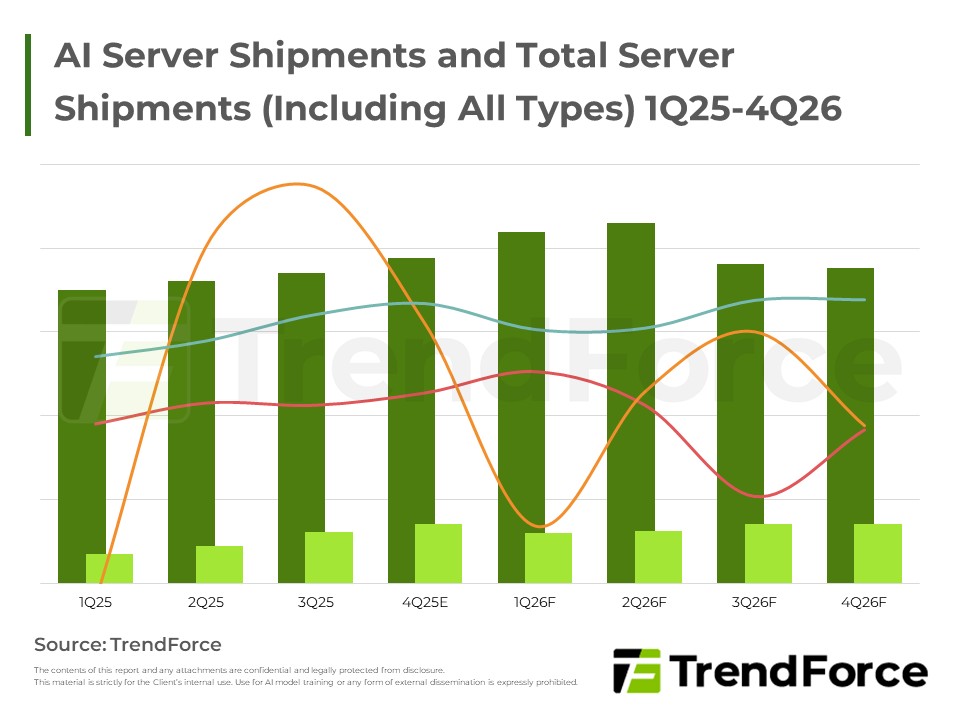
本報告指出 AI 投資推動雲端與伺服器需求,CSP 與 OEM 擴張佈局與資本支出,Google、Meta、Microsoft 等推動自家晶片與 AI 服務,長期動能穩健。
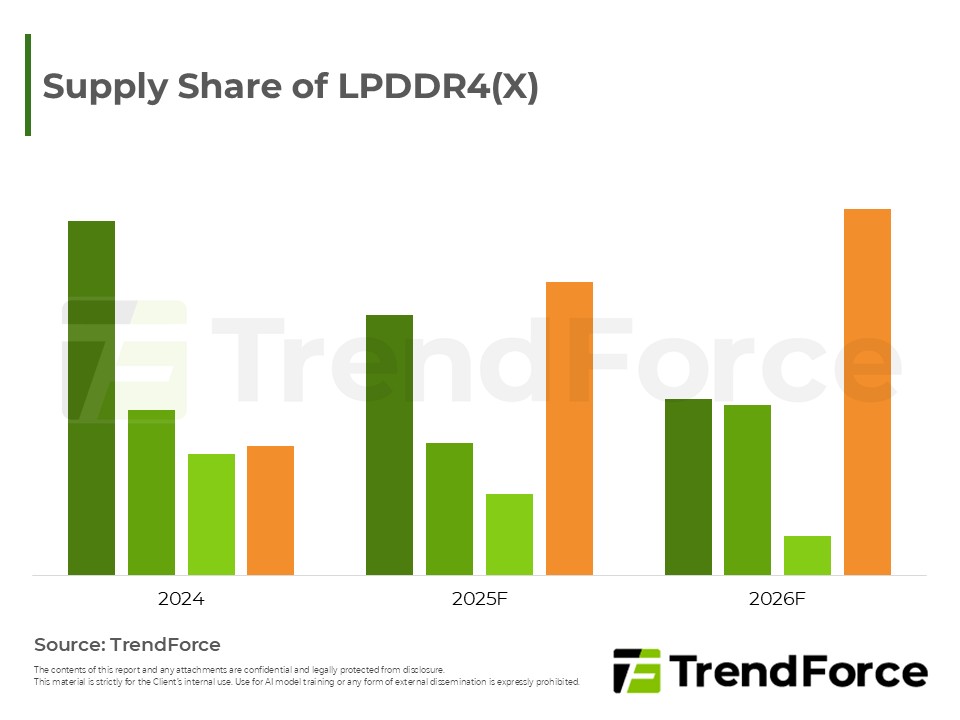
CXMT憑藉擴產與良率提升,2026年位元產出年增幅度再度奪冠。其主力產品為mobile DRAM,與中國作為全球最大smartphone生產基地所需的DRAM產品高度契合。在中國補貼政策助力與韓美原廠轉產造成的LPDDR4X供給缺口帶動下...
4Q25 smartphone用mobile DRAM預估要到11月中旬後才得以全面議定;NAND Flash報價相對明朗。受到產能吃緊影響,mobile DRAM在不同應用領域的價差正在收斂。展望後勢,整體記憶體結構性短缺恐延續至2026年底。
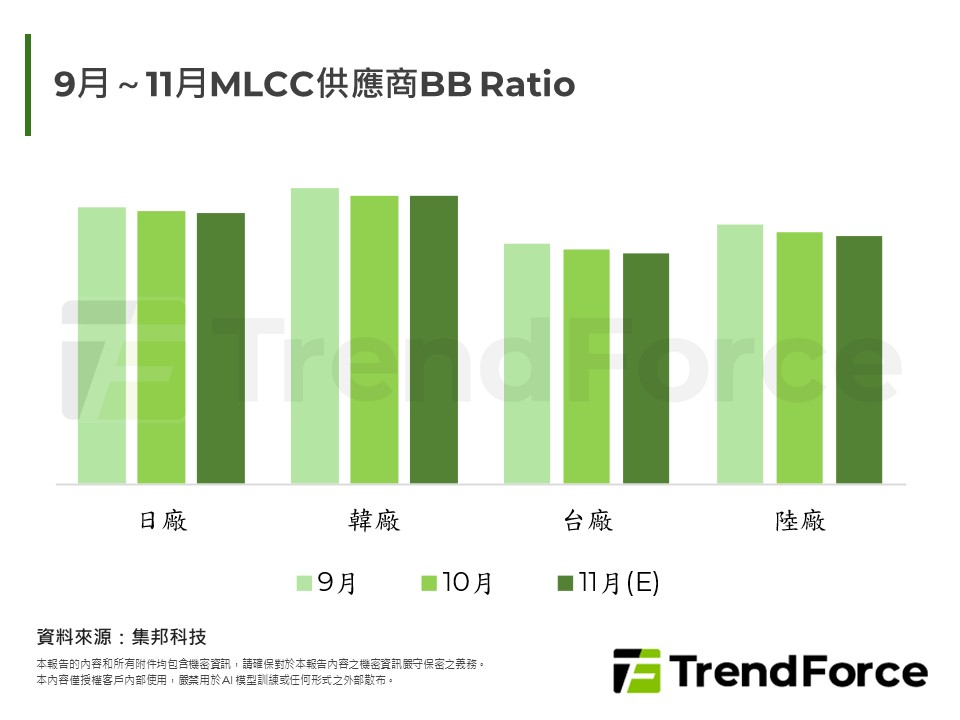
Q4電子業需求兩極化,消費弱AI強。節慶備貨降溫,供應商轉向布局2026年AI平台。NVIDIA新架構將大幅提升MLCC用量,且因高分子電容漲價引發BOM變更,MLCC成未來關鍵。
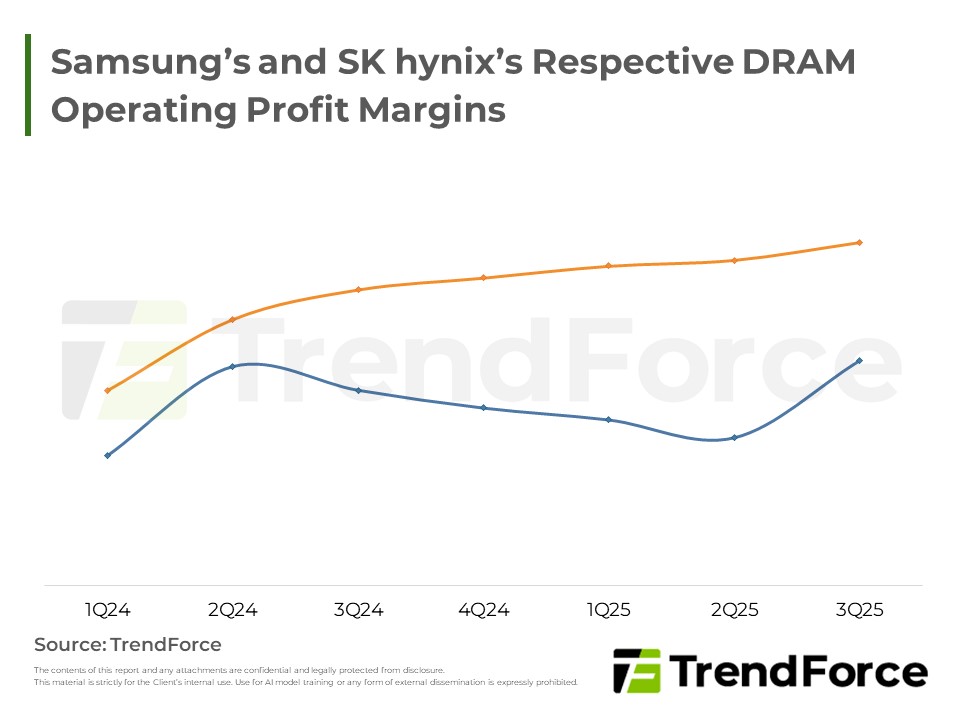
DRAM市場因雲端服務商與AI需求強勁,供給吃緊導致價格持續飆升,合約與現貨價皆顯著上揚。原廠庫存降至低點,正積極擴大資本支出並與客戶洽談長期供應,預計雙位數漲勢將延續。
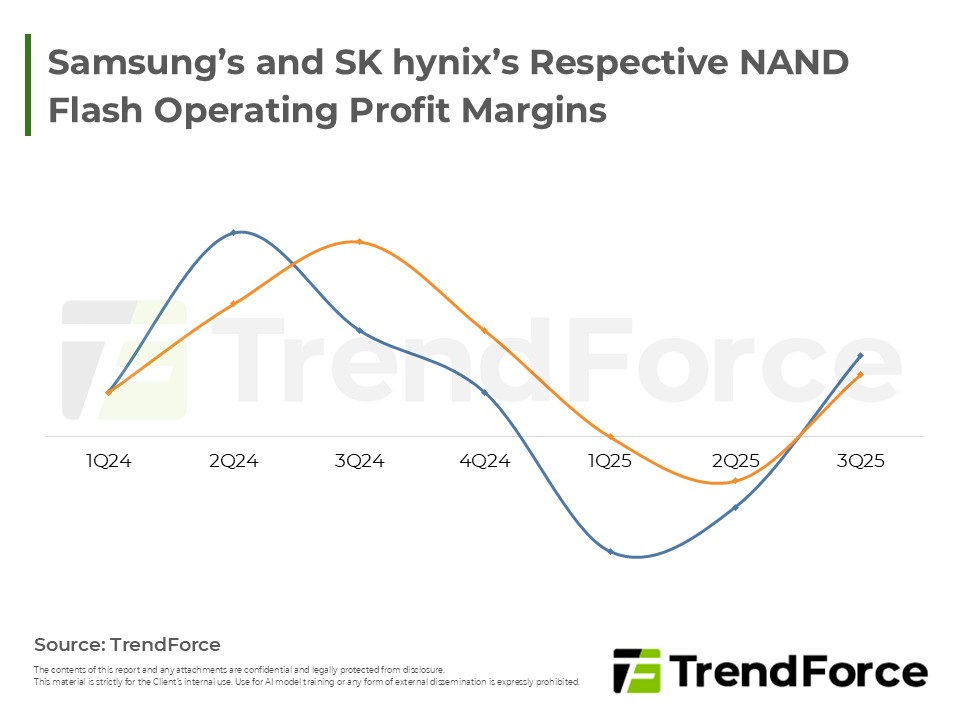
AI驅動NAND Flash市場結構性轉變,企業級SSD需求強勁,推升合約與現貨價格。供應商掌握議價主導權,預期市場緊俏將持續,並加速次世代技術投資,以滿足高效能、高密度AI儲存需求。
中國晶圓廠與格羅方德先進製程擴產與佈局,強調自主供應與跨國投資並進,聚焦長期需求引導下的策略調整及技術演進。
DRAM合約價與現貨市場皆顯著上漲,供不應求態勢加劇。儘管未來資本支出增加,但因聚焦先進製程與高附加價值產品,傳統位元產出成長仍受限。





