NAND Flash合約與現貨價格大幅上揚,市場供應極度吃緊。產業資本支出轉向混合鍵合與製程升級等先進技術,儘管部分廠商積極擴產,但整體位元產出成長預期有限。
4Q25 Mobile DRAM合約價因供需緊張與原廠競價而顯著上揚,尤以smartphone應用漲幅顯著。此上揚格局預計延續至2026年,近期DRAM價格上漲劇烈,恐導致終端產品面臨售價上調的壓力。
伺服器DRAM受CSPs持續追加需求驅動,原廠議價能力強化,4Q25價格漲幅預估上修至28-33%。CSPs為確保長期供應,已洽談2027年LTA,鼓勵原廠擴產,預期價格將持續走高。
受原廠供給緊俏及PC OEM策略性採購影響,2025年第四季PC DRAM合約價預估漲幅上修至25-30%,現貨價亦大幅上揚,顯示市場供需失衡。
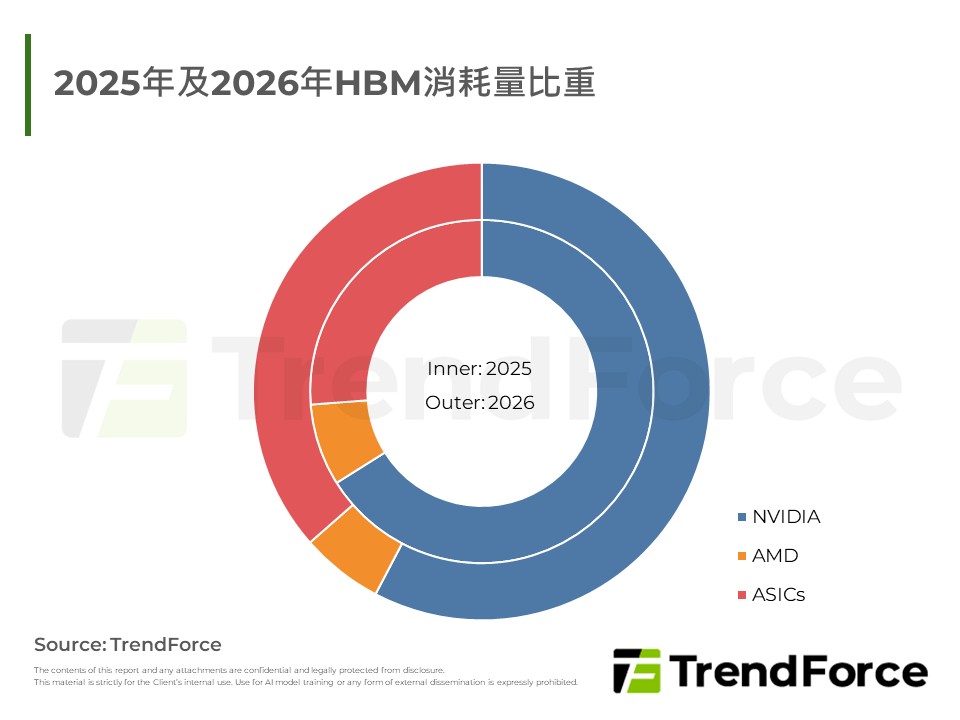
報告指出三大廠積極擴充HBM產能,2025年出貨持續上修,SK hynix領先擴產至150K,Micron台灣廠區同步增能,2026年將全面啟動HBM4量產,Samsung重返供應、出貨增幅居首。
CSP需求與恐慌性備貨促使記憶體全產品報價飆升,市場轉為賣方。消費性記憶體因大廠退出及產能排擠,明年供給將更緊缺,合約價全年預期持續上揚。
2025年10月NAND Flash Wafer合約價因AI與企業級SSD強勁需求驅動,加上原廠製程轉移及利潤導向,導致供應極度緊縮。市場呈現「有價無貨」現象,價格全面性顯著上漲,漲勢擴及高容量產品,預期將延續至11月,原廠持續...
十月SLC/MLC NAND Flash合約價格因原廠供給收縮與利基需求穩健,漲幅擴大,市場供需緊張加劇。展望未來,供給持續減少,需求維持高檔,預期價格將延續漲勢。
旺季需求不如預期,ODMs備貨保守,供應鏈庫存緊縮。美國政府停擺加劇經濟數據真空,消費信心與節慶買氣低迷。中美消費電子訂單下滑,僅AI伺服器與高階MLCC需求穩健。消費規MLCC價格已觸材料成本底線,供應商轉向降本...
CXMT憑藉產能擴充、良率改善及政策推動,在LPDDR4X供應市場快速崛起,填補韓系、美系大廠轉向先進製程留下的供給空窗,重塑中低階smartphone Mobile DRAM的供應結構。該品牌同時投入新世代製程及產品的開發,但受美...
AI伺服器領航成長,雲端擴建推升ODM與散熱鏈。雲商擴GB機櫃與自研晶片並進;AMD放量、Google TPU走強。液冷由L2A轉向L2L,Auras與Fositek加速擴產與整合,供應鏈從機櫃到冷卻系統全面升溫,市場動能延續。
HDD缺貨與AI需求激增導致企業級SSD供不應求,供應商強勢拉抬4Q25合約價,預計平均漲幅將超過二成,且漲勢將延續至明年,CSP業者優先確保供應。
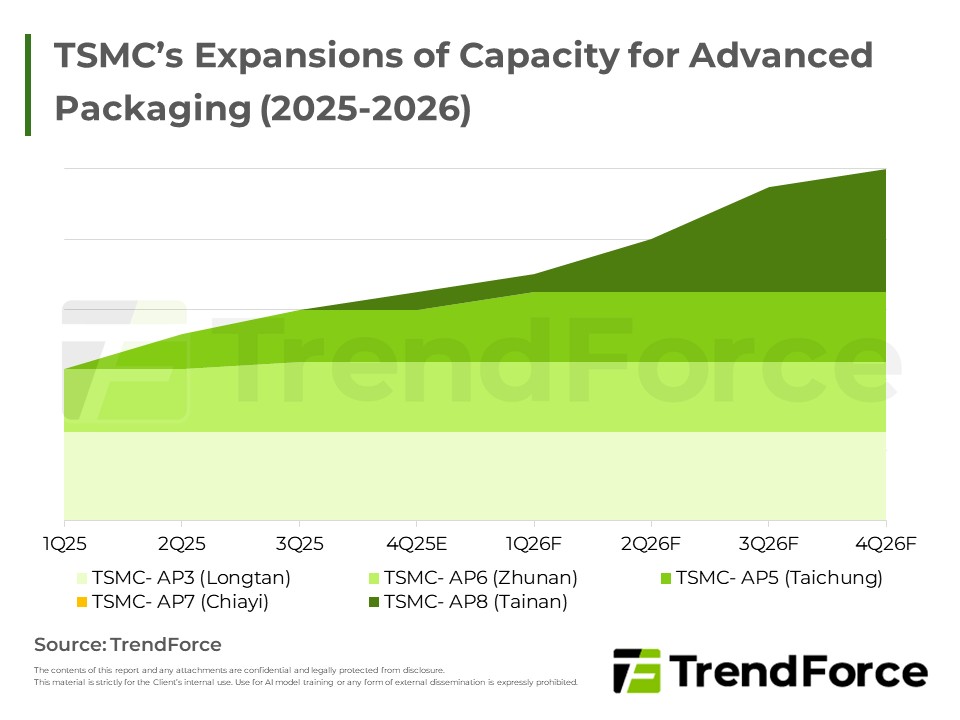
本期Foundry快訊聚焦全球晶圓代工市場動態與供需,評估跨廠良率挑戰、供應鏈變化,指出未來景氣仍具不確定性。
在HDD交期延誤下,雲端業者需求轉向企業級SSD,導致供應趨緊、價格走揚。AI PC與商業機種換機潮支撐需求保持穩健。
供應鏈瓶頸與製程轉換壓縮供給,企業級SSD排擠效應加劇,eMMC與UFS在需求疲弱下仍上漲,賣方握有議價權,價格動能可望延續至明年下半年。





