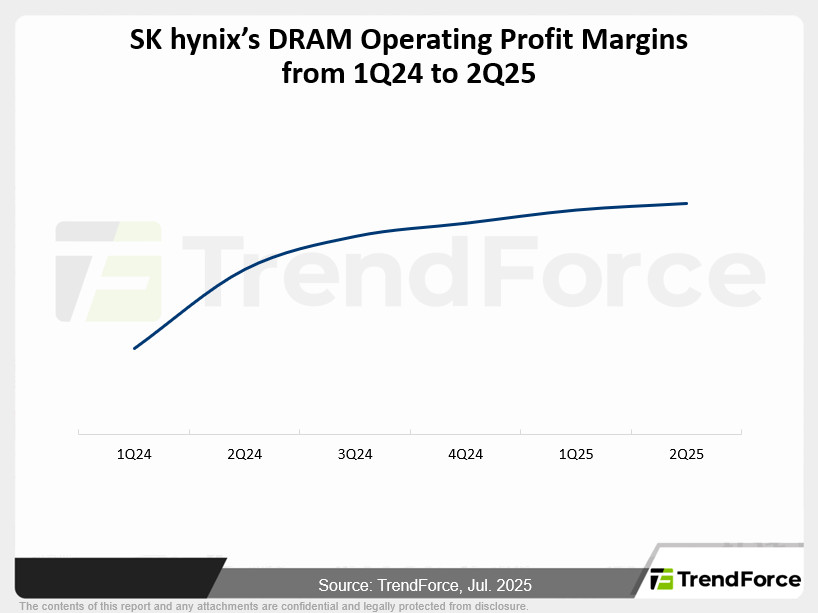
合約價格尚未塵埃落定,DDR4/LPDDR4x漲勢明顯;現貨DDR4交易高於DDR5,DDR5價格下修。SK hynix出貨佳受AI及關稅助益,DDR4動能推庫存下降。HBM市場競爭加劇,新一代產品及定價動態將影響未來價格走勢與供需。
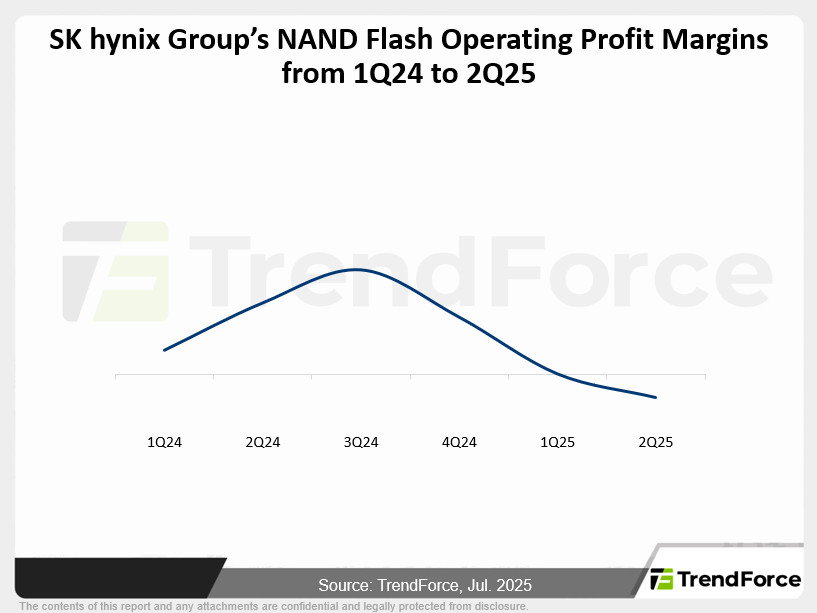
美國關稅新政影響市場預期,終端需求趨緩,3Q25合約價協商延宕。SK hynix 2Q25業績創新高,因AI與enterprise SSD帶動記憶體出貨成長,但NAND Flash價格壓力仍在。2H25庫存與需求預期趨於穩定,價格回升空間有限。
本報告分析TSMC、UMC及PSMC近期營運與產業展望,探討新廠投資、產能利用、產品組合及未來技術開發方向,關注記憶體與先進製程布局及資本支出策略調整。
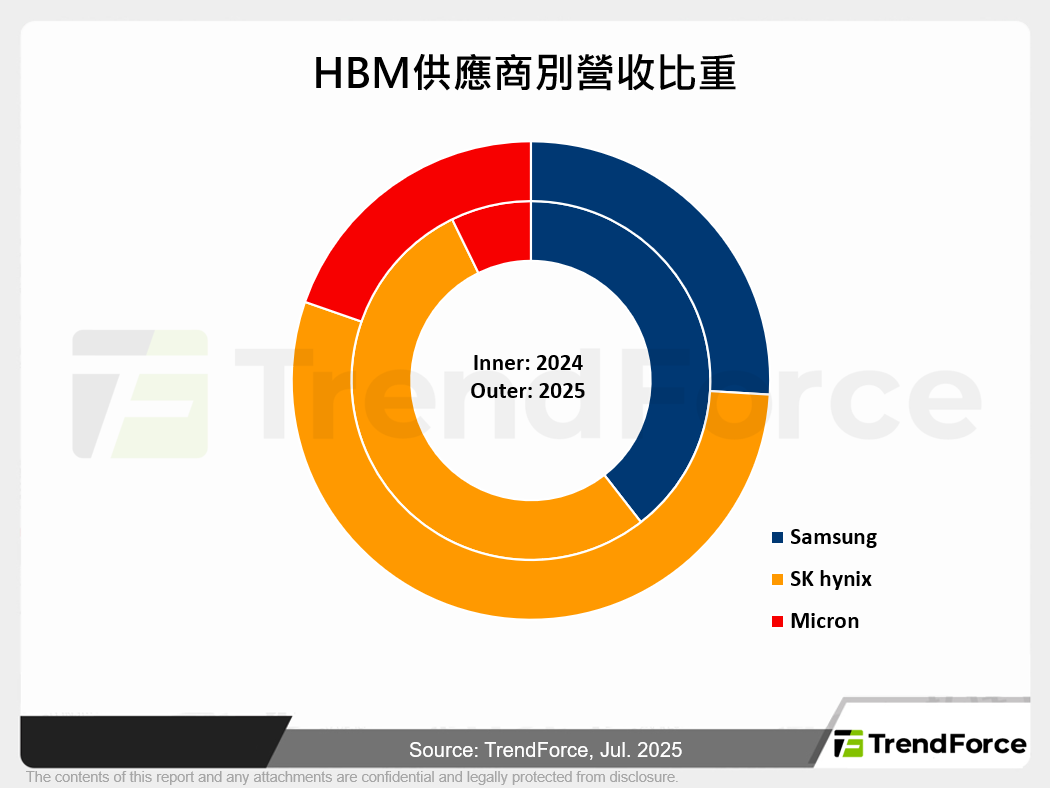
報告聚焦於主要廠商HBM產能布局,分析重點廠區擴建及科技趨勢,並說明AI市場推動下的需求變化及年度預測,提供產業策略參考依據。
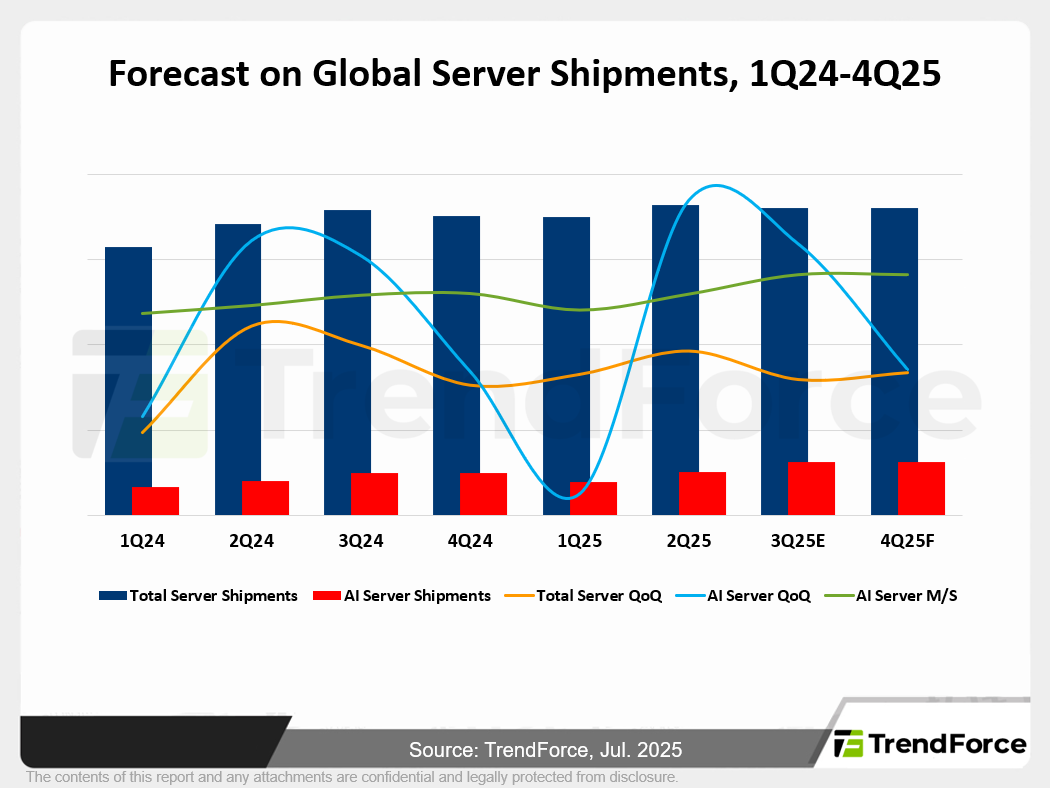
美國政策變動使NVIDIA及AMD禁令調整,有利中國市場出貨,帶動2025年AI伺服器出貨持續成長。亞馬遜及Oracle積極擴展全球AI資料中心,推升資本支出與服務器需求。Dell採審慎策略但積極布局AI伺服器,HPE則優化產品結構...
第三季PC-Client SSD價格受企業換機及產能緊縮支撐,消費性需求疲弱,市場呈分化。政策紅利減退,價格漲幅與前季相同。新應用帶來機會,但成長空間取決於後續市場與終端需求變化。
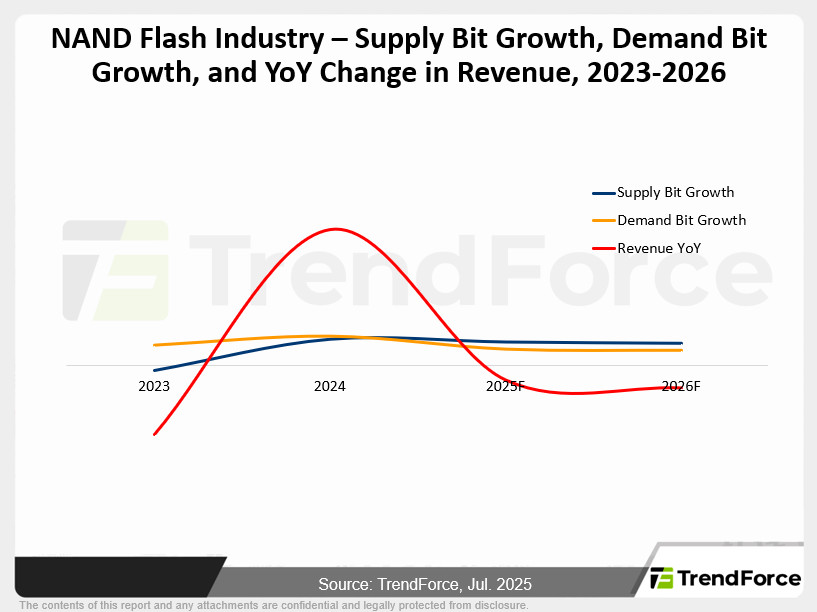
3Q25合約市場僵持,現貨需求疲軟。展望2026年NAND Flash,供給成長趨緩,需求受關稅與經濟不確定性影響更顯保守,預期價格壓力將持續累積。
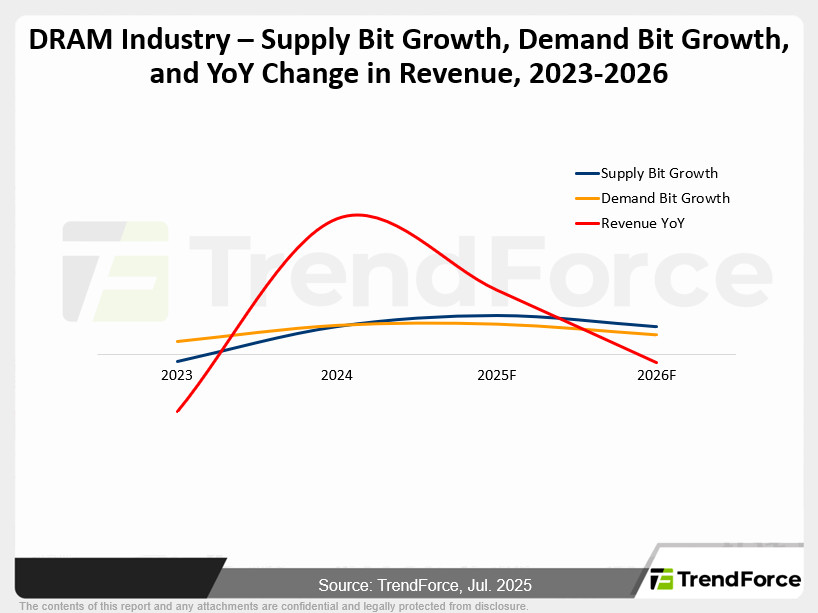
近期DRAM合約價議定膠著,DDR5漲幅趨緩,DDR4現貨止穩。展望未來年度,供給與需求增長將顯著放緩,終端需求減弱,加上庫存水位墊高,預期上半年合約價將面臨下跌壓力。
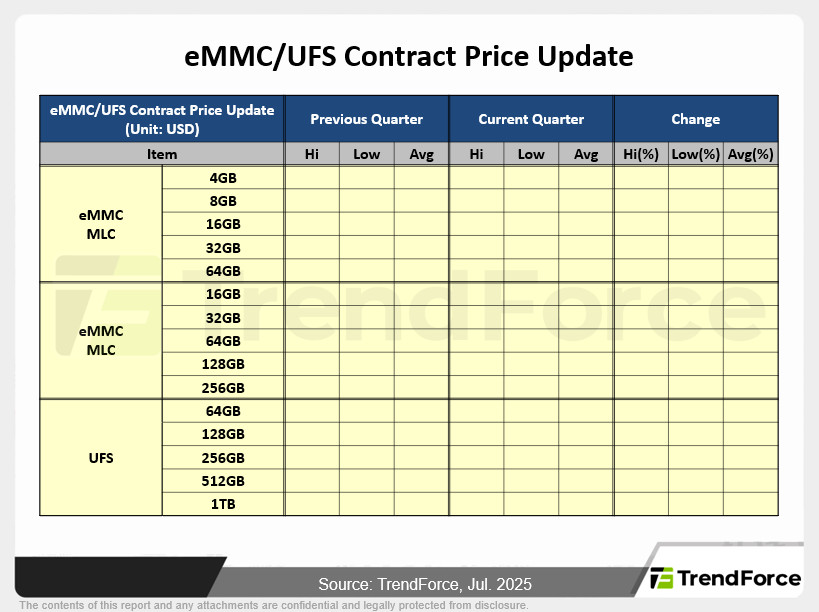
2025年第三季eMMC/UFS合約價格預計持平。受中國政策刺激減弱、美國關稅紅利消失及消費市場疲軟影響,需求動能不足。供應商正將重心轉向非消費性應用,以尋求獲利空間,預期後續價格可能走弱。

受惠AI訂單推升高階MLCC產能利用率,但手機與筆電需求因關稅提前出貨而趨緩。美國提高對亞洲及歐盟墨西哥關稅,供應鏈承受壓力,OEM多地策略難以避免關稅,整體供應商利潤和成本均受擠壓。
三大HBM供應商積極推進產品技術與產線,客製化HBM發展受到重視。AI運算需求推動HBM架構演進,客製化帶來彈性與效能優化,預期未來產能與合作將持續擴大。
合約市場漲價趨緩,現貨價格漲幅有限,部分產品價格微幅下跌。供應商減少LPDDR4X供給,中低階手機需求強勁並有恐慌性備貨。雖然部分減產將放緩,整體市場終將轉向新世代產品。
美國加徵關稅提升產業不確定,記憶體合約議價轉保守。NAND Flash現貨價格受制需求疲弱與供應競爭壓力,手機市場價格上漲困難,預料除非突發拉貨潮或供應收斂,否則價格難以上升。

Samsung因美國政策推動重啟美國新廠擴建,時程與產能增幅仍具不確定性;2奈米訂單進度受良率及客戶決策影響,未來發展仍需觀察。

本期聚焦伺服器ODM、CPU、GPU及散熱供應鏈關鍵變化。AI伺服器成為重點,各大CSP持續下單,ODM準備新平台,Meta與Google積極自研ASIC及CPU,相關散熱需求同步提升,但地緣風險持續影響市場展望。





