TrendForce 提供 AI 伺服器與資料中心產業研究報告,聚焦 GPU 伺服器出貨、CSP 資本支出與液冷散熱動態。
研究報告涵蓋 GPU 伺服器與 ASIC 伺服器出貨預測、CSP 資本支出走向與超大規模資料中心建設動態;深入追蹤 HBM(含 HBM3e、HBM4)供需平衡、市場定價與供應商競爭格局;同步分析液冷散熱滲透率、光互連(CPO)量產進程、伺服器 CPU 需求演變,以及 Server DRAM 與 DIMM 合約價格月度追蹤。
TrendForce結合其在晶圓代工/伺服器行業的專業知識,並將其與供應鏈相結合,準確估計AI晶片出貨量,AI伺服器應用比例,AI主要供應商的分析以及AI記憶體的採用。
該產品結合TrendForce在記憶體領域的優勢,延伸對server端的數個面向做研究調查,其中包含 1. CPU分布與競爭態勢 2. 北美與中國地區cloud service provider對server採購量 3. storage出貨預估 4. 本年度server...
美系雲端業者追加需求強勁並推高長約價格區間,帶動伺服器記憶體合約價持續上揚;反之,中系業者因資金短缺轉向低容量產品。原廠彈性轉產高單價伺服器產品,加上部分長約價格天花板調升與追加訂單溢價,預估四季合約...
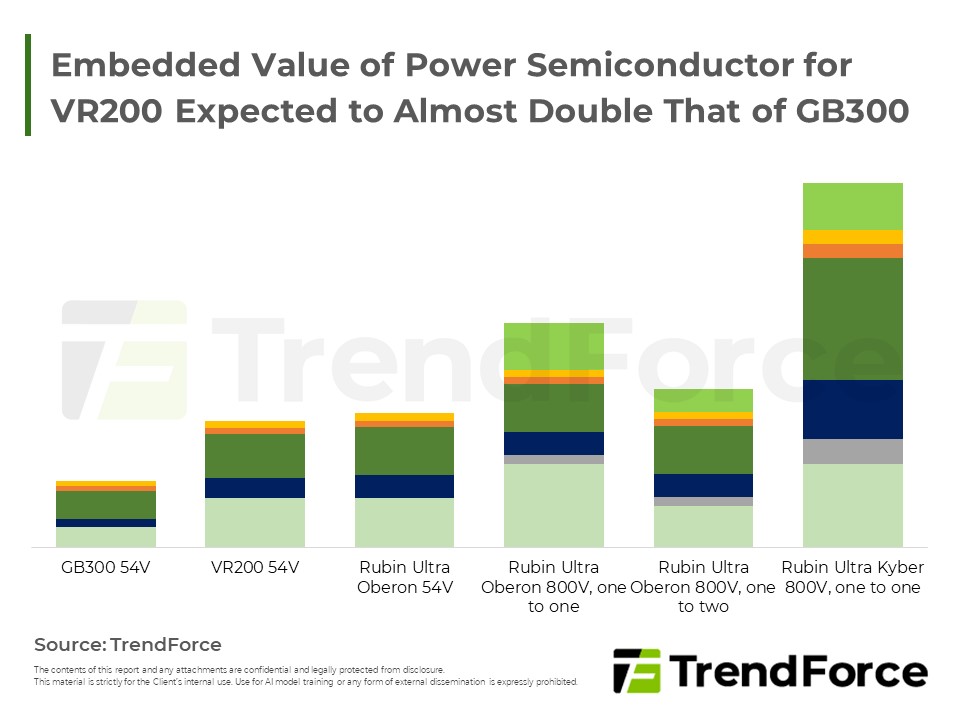
AI伺服器需求強勁,帶動功率半導體與散熱零組件需求升級。市場交期拉長且價格上揚,供應端主導地位確立。主要廠商透過調漲價格、優化架構與擴充產能應對成長;同時水冷模組、高針數插槽等高階機構件需求隨新平台放量...
本展場報告聚焦近眼顯示的兩大關鍵零組件——光引擎與光波導,透過追蹤主要廠商的產品與產能布局,洞察市場發展脈動。 光引擎方面,鴻石與諾視逐步成為 JBD 之外的單綠色 LEDoS 供應商,積極提高市場滲透率;微玖、星...
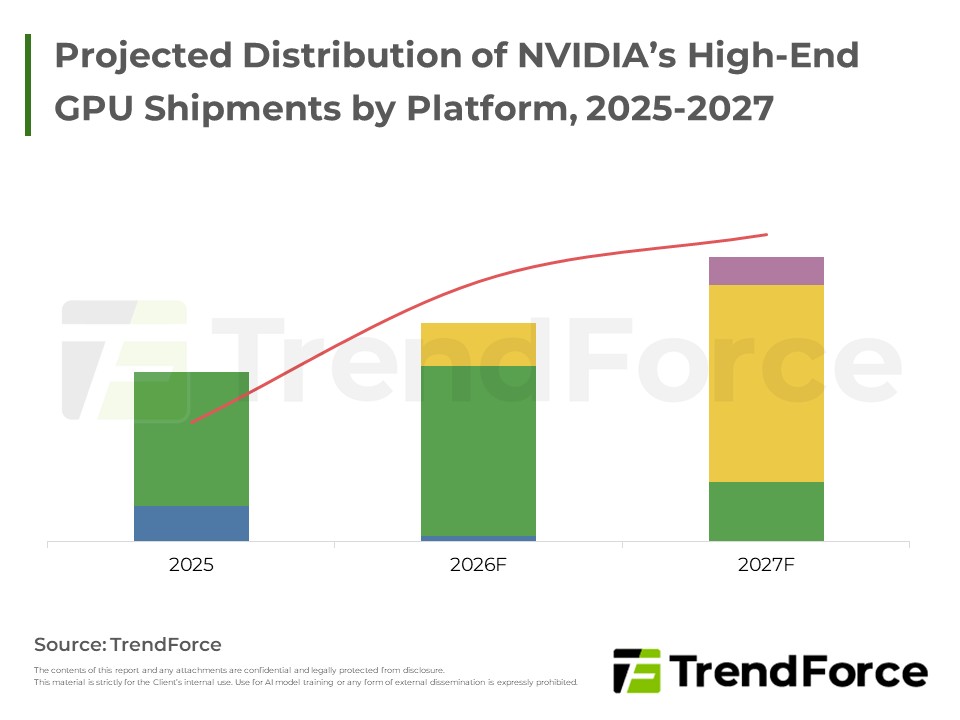
NVIDIA高階GPU出貨以Blackwell系列為主力,Rubin平台因HBM4良率與散熱設計等上游整備議題遞延,預計待明年上半年後逐步放量成為主流,同時HBM持續為AI晶片供給瓶頸。
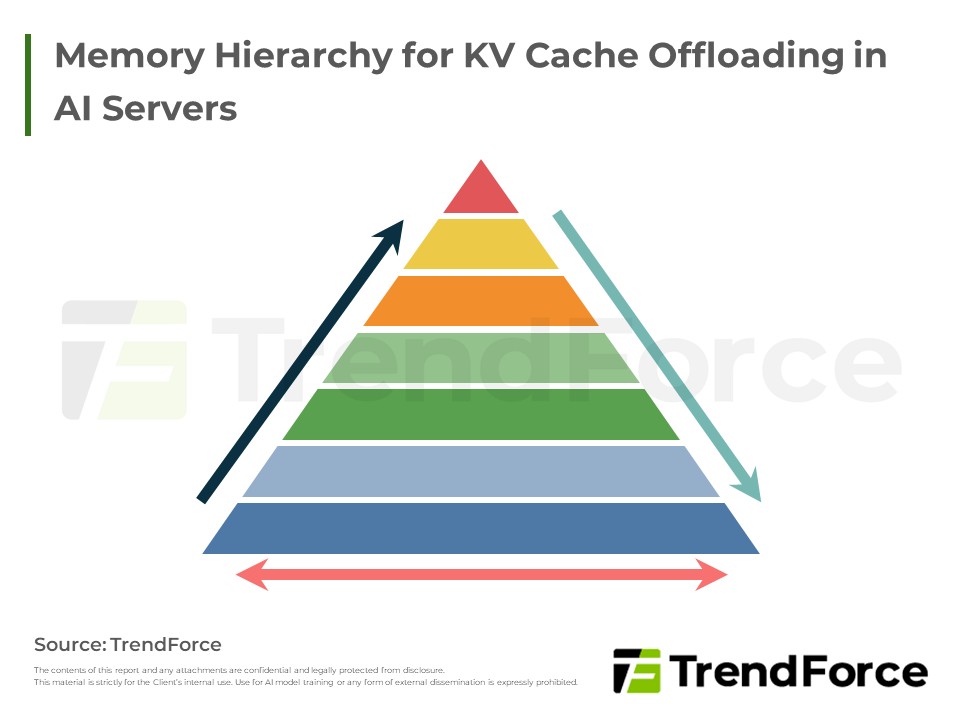
AI晶片業者評估下修HBM容量,衝擊集中於推論階段的KV cache配置,並衍生三種調整方式與對應代價;同時推升KV cache offload的記憶體需求,主流業者仍規劃採用供給穩定的8hi HBM,4hi僅適用特定情境。
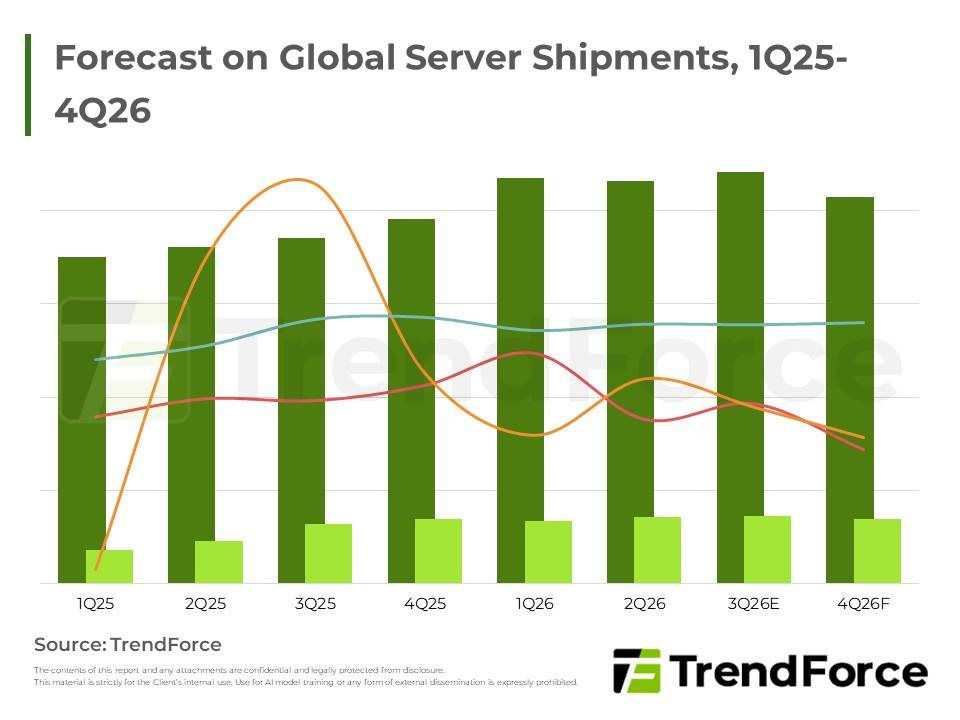
全球AI伺服器需求延續強勁,CSP持續加碼輝達機櫃拉貨,Tier-2資料中心業者貢獻度明顯提升;Google、Amazon等加速自研ASIC布局,OEM廠中戴爾受惠新興客戶訂單表現最突出。
TrendForce為您提供一個完整的DRAM產業分析,成本分析和價格預測。
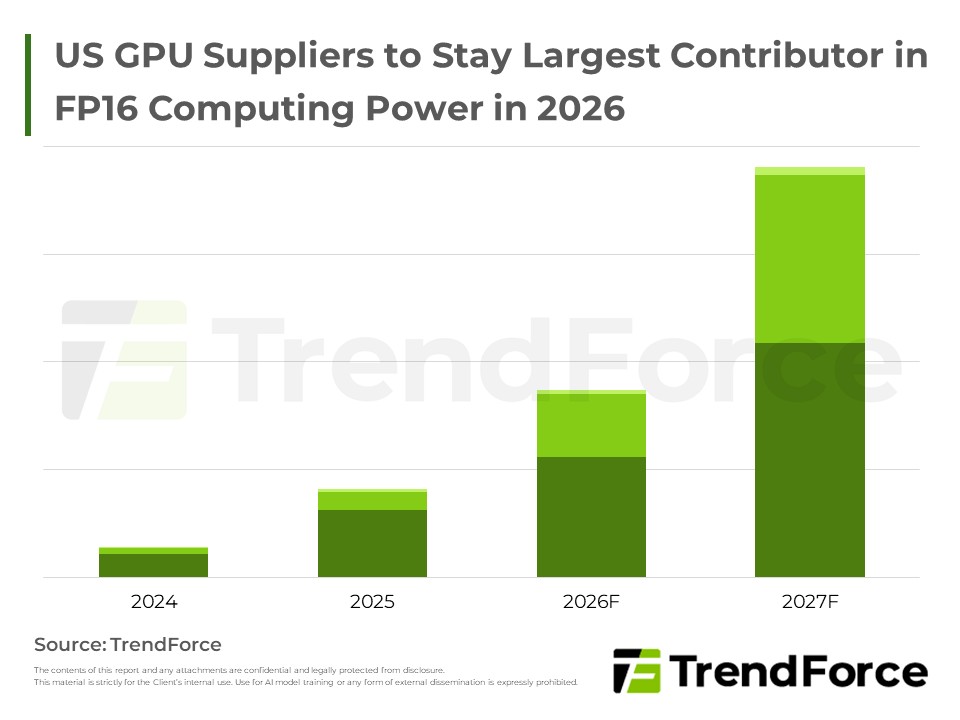
全球AI訓練與推論算力2026年將倍增,北美CSP積極擴大Capex並自研ASIC晶片,NVIDIA則藉生態系整合與收購鞏固領先地位,記憶體頻寬漸成產出瓶頸。
本報告從 Micro LED整體市場規模切入,到個別應用的剖析與廠商動態,橫跨玻璃基板的顯示應用 - 大型顯示、車用顯示、穿戴顯示,與矽基板的相關進展 - 近眼顯示、光互連應用趨勢,小至細部產品規格分析、技術進展、到...

北美CSP業者積極推展自研ASIC並與GPU併行部署,帶動先進封裝需求同步升溫;CoWoS-L持續居主流,EMIB-T與FOPLP等新方案加速布局,封裝技術同步朝大尺寸與3D整合方向演進。
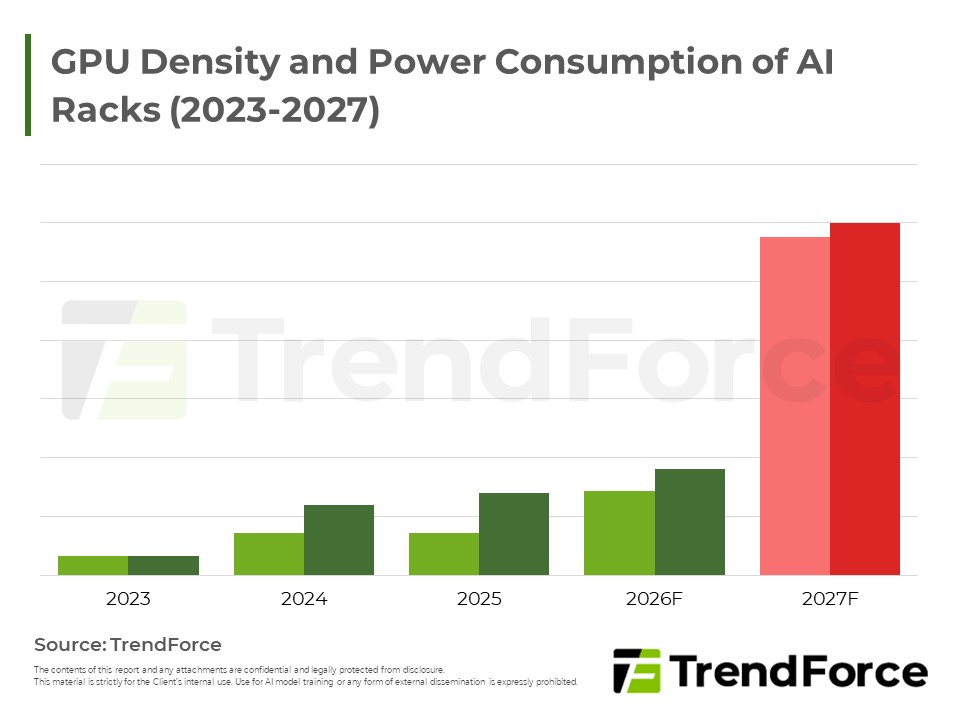
CPO已跨越可行性驗證,量產瓶頸轉向測試效率與成本控制。關鍵在於縮短測試時間、提升昂貴光學設備利用率,並解決晶圓級動態光學老化與高功率測試座等缺口。未來數年將是測試架構收斂與量產良率證實的關鍵期。
受人工智慧與雲端服務需求驅動,企業級儲存產品供不應求,帶動記憶體平均售價與產業總營收大幅成長。相對地,消費性電子產品受到成本居高不下與備貨策略轉趨保守影響,需求表現疲軟,使市場呈現結構性供需分化,未來...
NOR記憶體因國際大廠轉產高階AI產品致供給收縮,加上伺服器與車用需求暴增,迎來結構性失衡。業者擴產耗時且資源分流,高容量缺口難弭,帶動價格持續上漲,此波獲利週期預計延續至明後年。


