找不到相關結果,請嘗試調整搜尋關鍵字或篩選條件。
2Q26 smartphone 記憶體議價結果再現大幅漲價。連續數季的高額調漲已讓終端品牌無力承價,進而影響終端生產表現;預估3Q26將呈現旺季不旺的局勢。現貨端因成本高、買方卻步與價格認知落差,成交量大幅萎縮。品牌端備...

消費類電子因上半年提前拉貨,下半年面臨旺季不旺且合約價漲幅收斂。現貨市場因供需價格認知差異陷入僵局。供應商透過嚴控產能及雲端需求維持極低庫存與議價優勢;PC、模組及手機廠受需求不振與零組件短缺影響,採購...
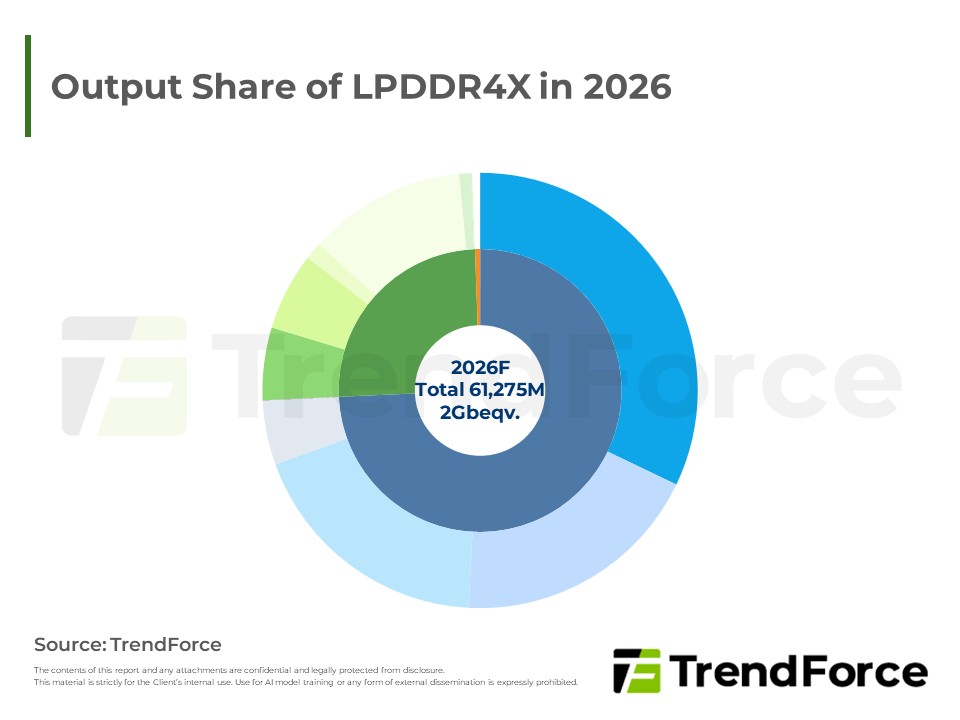
隨著AI浪潮爆發,記憶體大廠加速將產能轉向其對應的記憶體規格,導致中低階Smartphone面臨LPDDR4X斷料危機。面對主要供應商相繼停產或大幅減產,手機品牌廠除了被迫加速硬體平台升級外,也必須全面重構LPDRAM的規格...
記憶體價格飛漲引發連鎖反應,預估全年生產總數大幅下修。面對成本重壓,智慧型手機品牌策略分化,具備資源與高階優勢的巨頭可望逆勢擴大市占。行動式記憶體市場則受惠合約價強勢暴漲,營收續創新高,並正式確立四大...
高價記憶體時代短期內難以終結,預估2Q26全球smartphone市場開始進入產出調整期。具備規模經濟、集團資源與高階產品溢價能力的品牌,可望在這場淘汰賽中脫穎而出;反觀以中低階產品銷售為主的品牌,則須嚴肅面對生存...
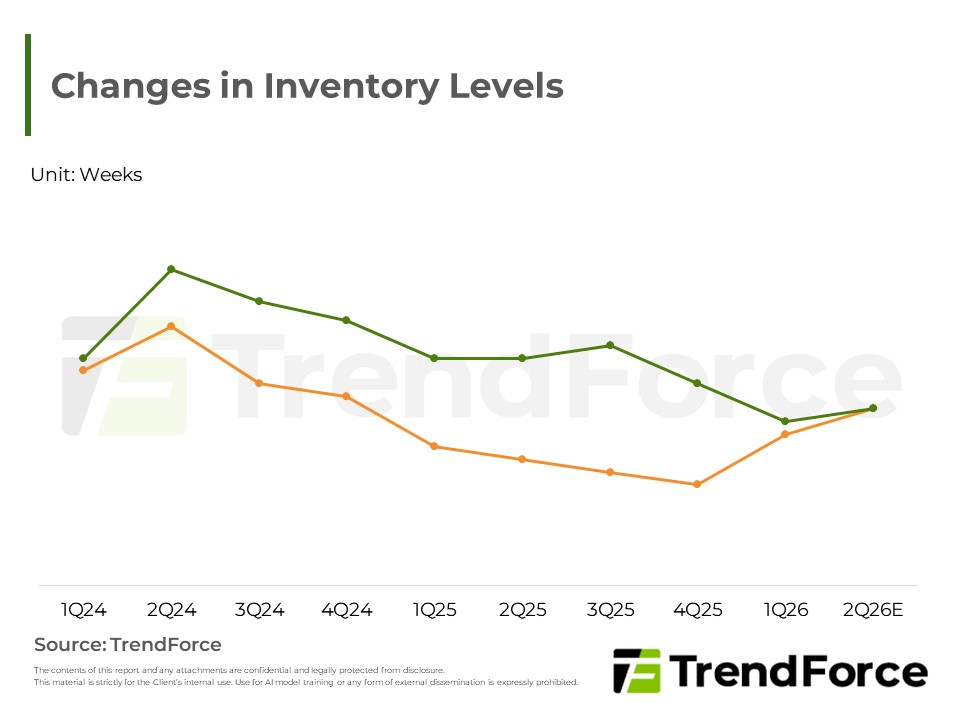
儘管記憶體合約價走勢持續上揚,smartphone品牌為控管金流風險,多半維持在健康庫存水位。觀察市場表現,由於AI server需求強勁,韓、美系原廠正收緊對手機客戶的全年配額,消費型終端的供應緊俏態勢短期內難以根本...
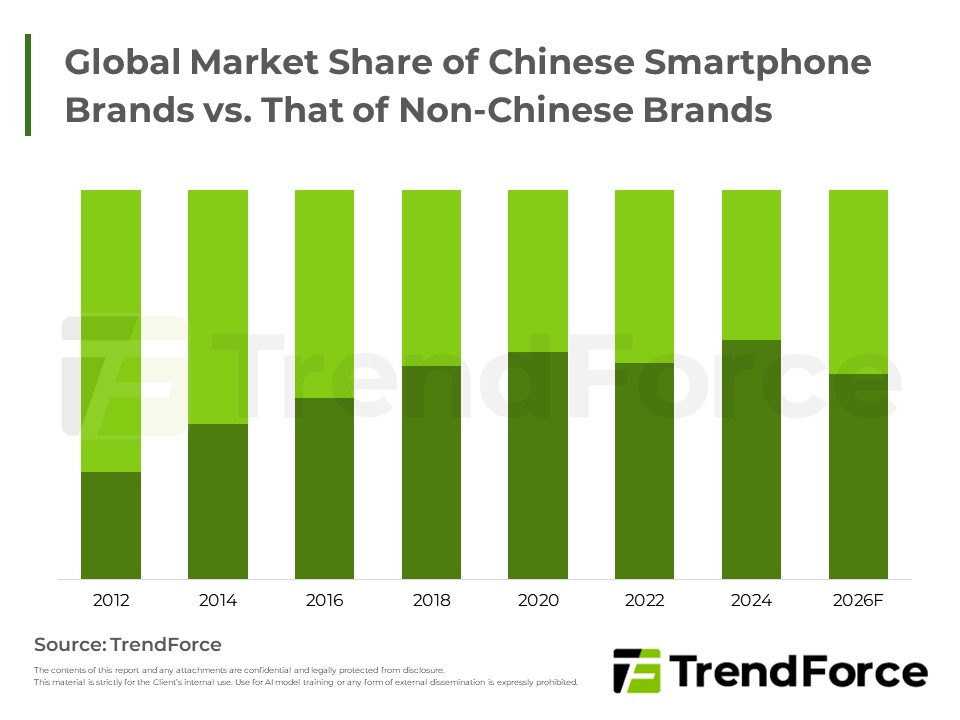
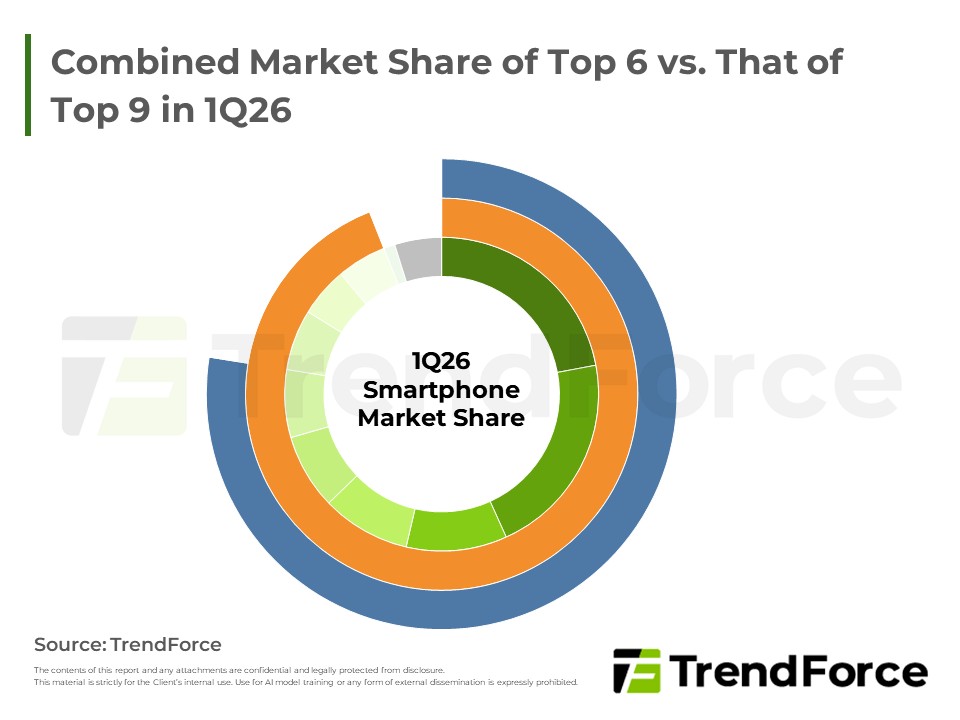
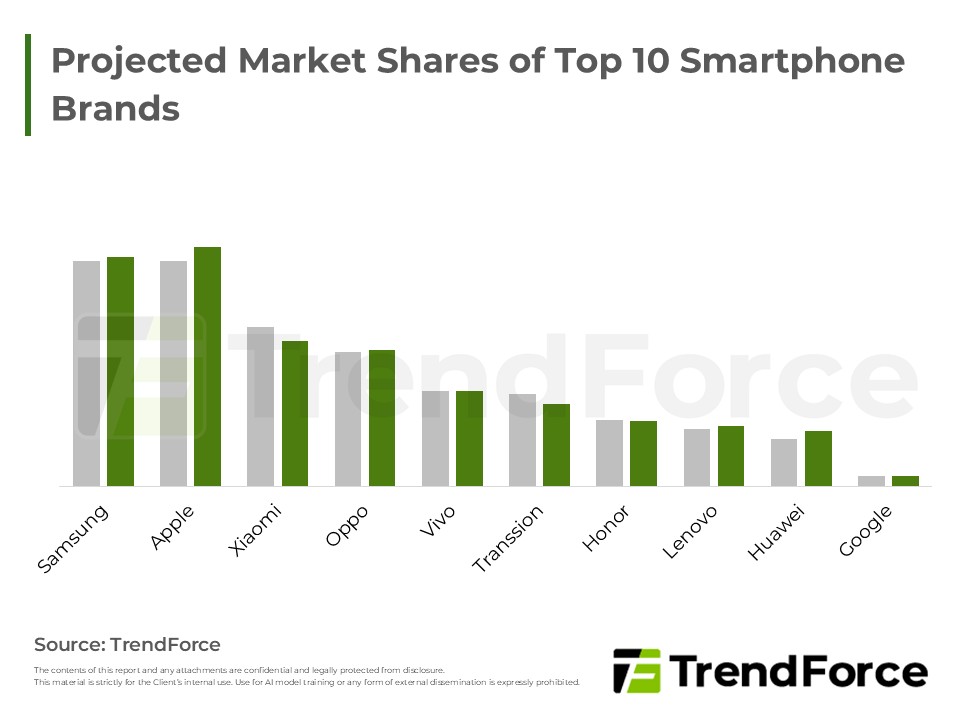
2025年起記憶體價格暴漲,致2026年全球手機產量面臨雙位數衰退,並重塑市場版圖。蘋果與三星憑藉資金與高階定位優勢,逆勢擴張市占;反觀主打高性價比的中系品牌(HOVX)因成本倍增,被迫大幅減產保現。此外,華為挾...
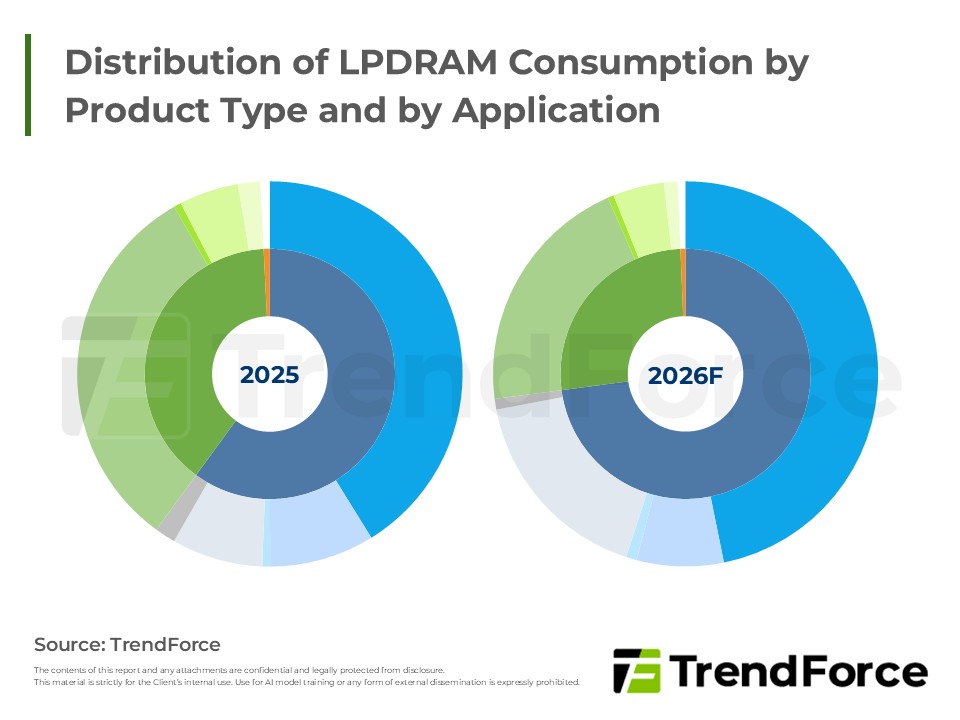
AI伺服器對低功耗記憶體需求激增,引發嚴重產能排擠。智慧手機品牌喪失採購議價優勢,面臨高成本壓力。為應對結構性變局,手機廠須調整售價,並加速軟硬體整合以降低依賴,於高價時代突圍。

Samsung於3月中提前拋出2Q26報價,漲幅遠超市場預期。TrendForce 認為此舉主要加速消費終端下修,以便釋出生產空間給高毛利與戰略產品。近期現貨價走弱,反映的是消費型產品無力承受成本而下修生產計劃,通路拋售去...

1Q26 Mobile DRAM合約價已於三月中旬全面底定,季增幅度為各應用中相對最為溫和者。然而,考量各應用間的獲利均衡,TrendForce認為原廠在2Q26極有可能針對smartphone啟動一波明顯的「補漲」。在極端成本壓力下,中系...
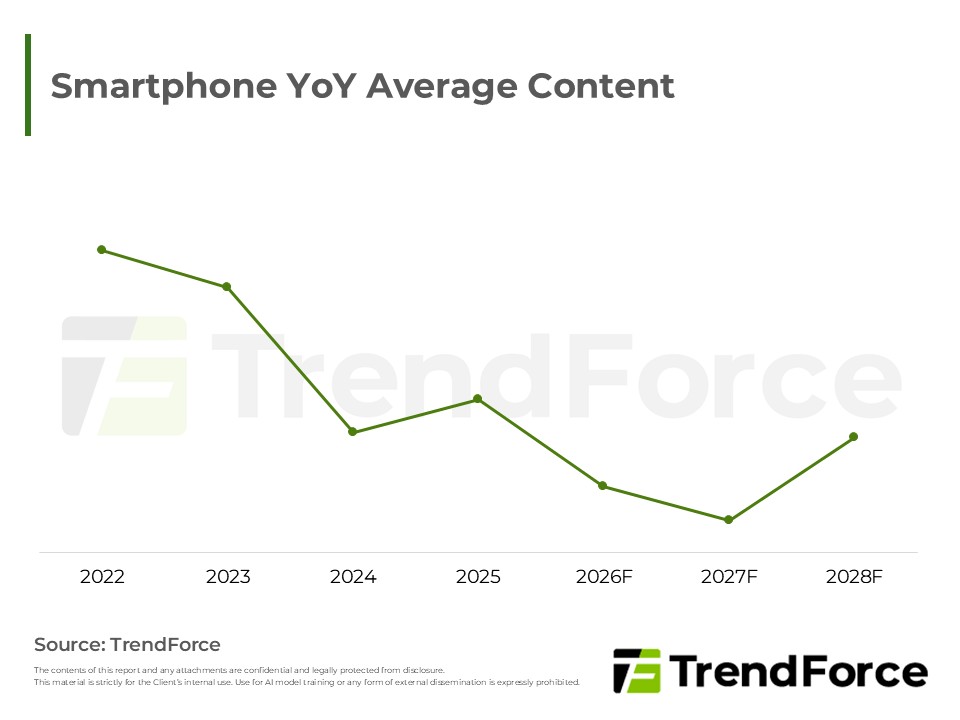
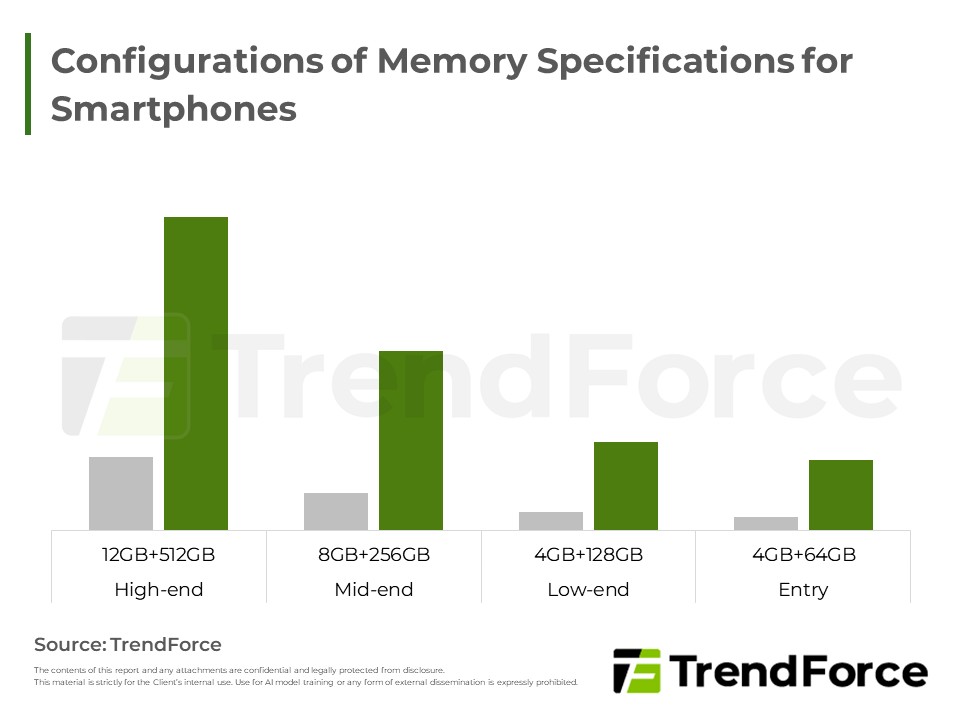
儘管快閃記憶體成本高漲,受邊緣人工智慧升級需求、供應鏈製程演進淘汰低階晶片與品牌調整產品結構帶動,手機平均容量將逆勢成長。高階品牌主導規格升級,中低階品牌則被迫推升基礎容量,確立大容量標配趨勢。
Mobile DRAM受惠合約價強勢上揚,營收創新高並確立賣方主導的超級週期。原廠轉向AI應用導致產能排擠,供給嚴重吃緊,CXMT趁勢在成熟製程擴張。展望未來,價格將劇烈補漲推升原廠獲利,惟高成本迫使手機品牌下修生產...
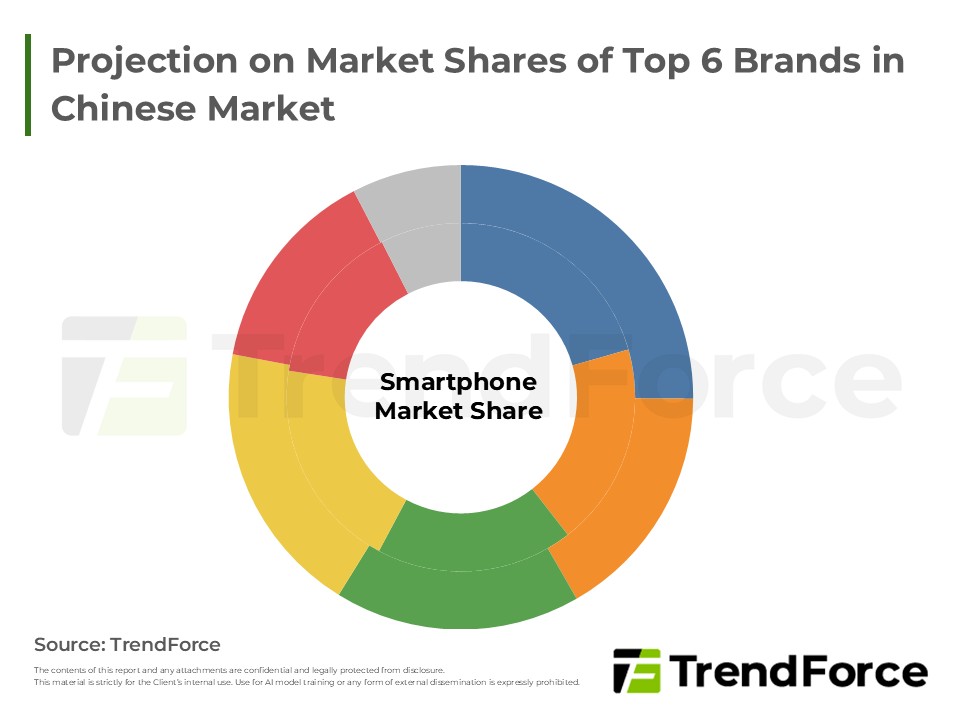
2025 年全球 smartphone 生產表現呈溫和成長;其中Samsung 與Apple 市占並列第一。不過,隨記憶體價格大幅上揚,2026年整體生產規模將明顯下修,品牌因產品結構不同,將呈現兩極分化。整體而言,記憶體超級漲價周期...
1Q26 DRAM漲勢由server、PC應用領先,smartphone用LPDRAM價格不排除於2Q26出現補漲。NAND Flash擴產保守、市場庫存處於低檔,2Q26亦具備續漲條件。記憶體價格連續大漲導致消費型終端買氣衰退,但在AI server強勁需求...
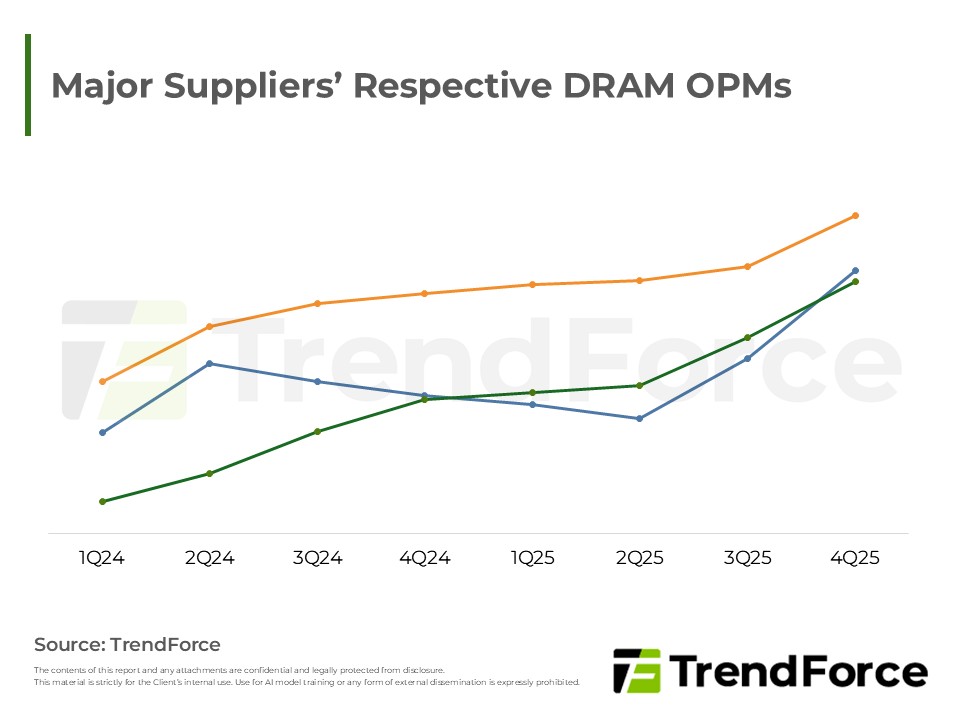
記憶體產業於2026年受惠AI應用普及,由DRAM與enterprise SSD雙引擎帶動進入供需緊俏的「超級週期」。在原廠庫存見底且產能擴張受限下,合約價預計維持雙位數成長。即便消費性電子需求放緩,AI應用仍支撐強大動能。未...


