本產品結合TrendForce在記憶體產業的專業優勢,聚焦於車用領域,深入進行市場研究與分析。
美系雲端業者追加需求強勁並推高長約價格區間,帶動伺服器記憶體合約價持續上揚;反之,中系業者因資金短缺轉向低容量產品。原廠彈性轉產高單價伺服器產品,加上部分長約價格天花板調升與追加訂單溢價,預估四季合約...
記憶體合約價平穩,預期後續漲幅將擴大。供應端因韓系與台系原廠轉產伺服器應用,導致PC規格顆粒極度稀缺,二手市場供給亦受限。需求端受惠晶片供給改善與通路備貨帶動出貨優於預期,系統廠積極拉貨累積庫存並調配成...
現階段消費型記憶體價格逼近買方承載極限,近期合約價微幅收高,且高低價差略有收斂。展望未來,受原廠產能轉向先進產品影響,成熟產品供給持續收縮;加上伺服器儲存元件需求增強,市場供不應求缺口仍將延續,價格可...
部分CSPs客戶積極追加server DRAM採購,推動原廠庫存降低並帶動合約價上漲。現貨市場因假期維持震盪。HBM擠壓產能,導致各應用領域供給偏緊,PC、智慧型手機及模組廠紛紛透過調整採購策略或調升庫存應對成本與供貨挑...
受CSP追加採購帶動,4Q26 DRAM與NAND Flash合約價延續上漲,惟漲勢由AI單引擎主導。原廠產能持續傾斜server與HBM,排擠消費性應用供給;消費端受成本轉嫁衝擊出貨,僅維持最低採購,各品類漲幅明顯分歧。
受新廠產能未到位、原廠優先配置HBM與server DRAM,加上CSP受AI基礎建設帶動追加採購,DRAM供不應求格局延續,TrendForce上修4Q26合約價漲幅預估;PC與server漲勢最強,其餘應用漲幅趨緩。
TrendForce為您提供一個完整的DRAM產業分析,成本分析和價格預測。
AI基礎建設推升server DRAM需求,消費性DDR合約價持續走強;PC與手機市場成本壓力加劇,品牌調整料源策略,DRAM緊缺格局料延續至2027年。
AI server持續排擠記憶體產能,而供需失衡導致的價揚走勢將延續至2027年。受零組件成本暴漲影響,全球智慧型手機市場出貨規模預期持續縮減。為應對成本壓力,各品牌紛紛調整定價與生產策略,低階市場或導入拆機料與...
因應人工智慧代理算力建置與第三方委外需求,伺服器出貨量及處理器需求全面上修。全球記憶體原廠在產能轉向高頻寬記憶體且供給不足下,推動合約價格大幅上揚,高容量模組比重持續提升。買方為確保後續組裝料源積極備...
記憶體價格飆漲引發提前購買,帶動今年智慧型手機生產短期回溫,但前置效應將加劇明年市場惡化。受限於高基期與買方庫存增加,第三季行動記憶體合約價漲幅收斂,原廠產能轉向伺服器與高頻寬記憶體,預估年底價格進入...
2Q26 Server DRAM營收大幅季增53%達755.8億美元。AI伺服器推升128GB以上大容量RDIMM與DDR5需求,原廠庫存探底帶動價格季漲53-58%。預計供不應求與漲價趨勢將延續至2027年。
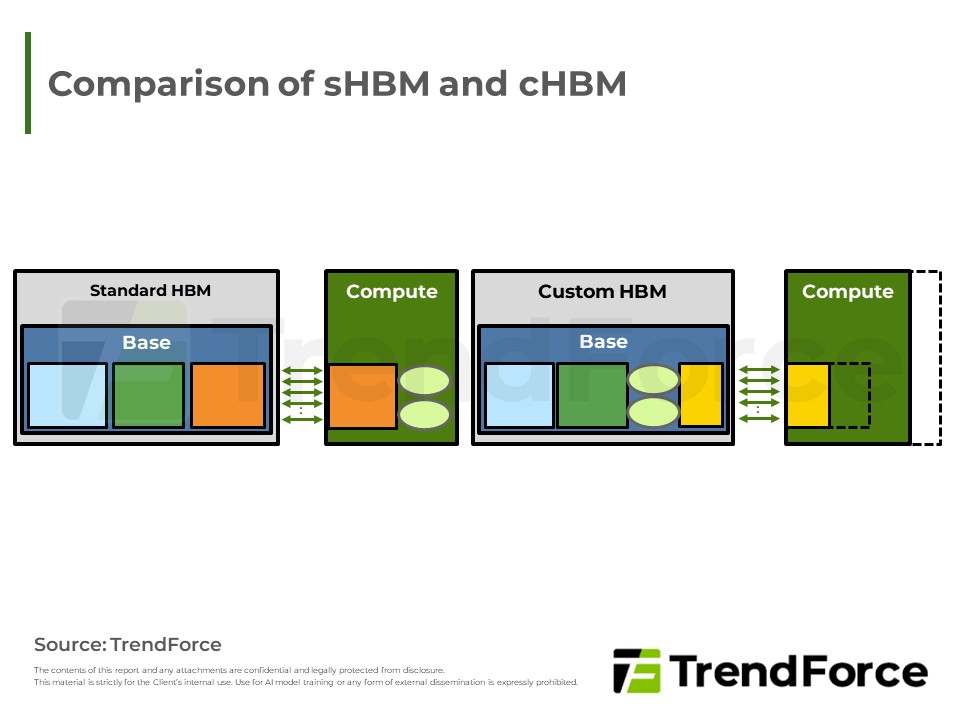
記憶體合約市場128GB模組溢價隨需求調整而收斂;現貨市場需求有限。客製化HBM(cHBM)透過base die邏輯化釋放AI晶片空間並提升效能,惟面臨散熱、多源採購及高昂開發成本等挑戰,採用者將集中於少數大型業者。
AI伺服器驅動傳統DRAM與HBM需求熱絡,供給緊縮推升合約價,帶動原廠營收大幅成長。雖然伺服器應用搶佔產能,但終端如電腦與手機因成本過高導致需求放緩。買方轉向低容量規格因應高價,三大原廠與台廠皆透過產能轉型...


