TrendForce 提供 AI 伺服器與資料中心產業研究報告,聚焦 GPU 伺服器出貨、CSP 資本支出與液冷散熱動態。
研究報告涵蓋 GPU 伺服器與 ASIC 伺服器出貨預測、CSP 資本支出走向與超大規模資料中心建設動態;深入追蹤 HBM(含 HBM3e、HBM4)供需平衡、市場定價與供應商競爭格局;同步分析液冷散熱滲透率、光互連(CPO)量產進程、伺服器 CPU 需求演變,以及 Server DRAM 與 DIMM 合約價格月度追蹤。
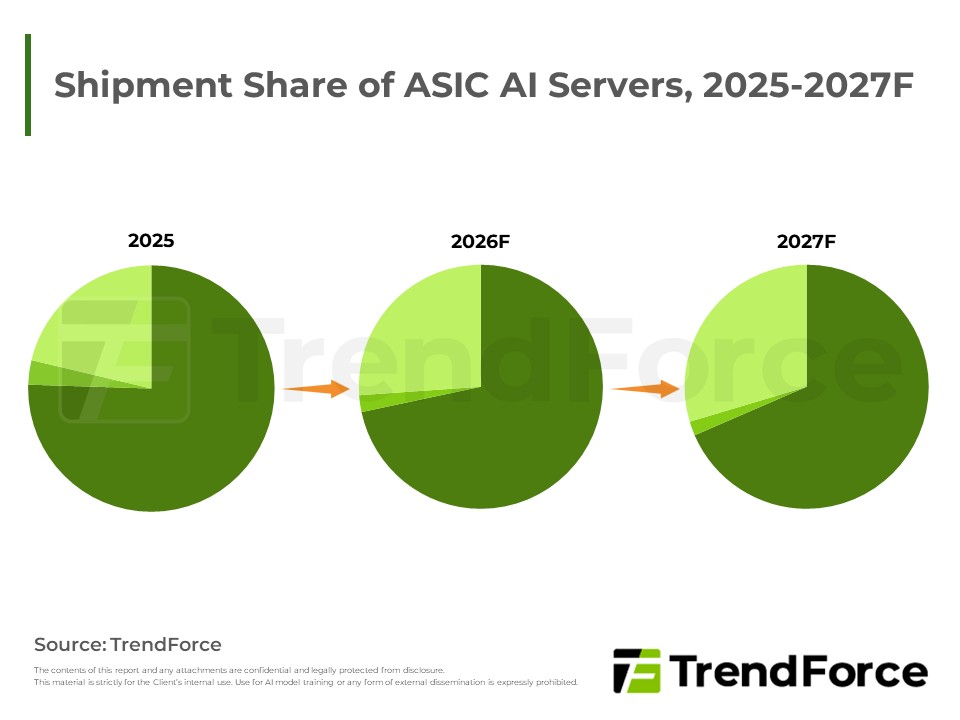
AI推論重視效率與成本,帶動CSP自研ASIC成長動能優於GPU,伺服器占比持續攀升;Google以多供應商策略深化TPU開發,下世代TPU將導入Intel EMIB-T封裝,然載板嵌入良率能否及時提升,將是量產與成本優勢的關鍵。
大型CSP持續擴建AI基礎設施,Tier-2資料中心、Neocloud與主權AI同步拉貨,AI伺服器出貨預估上修。NVIDIA整櫃方案由GB300轉向VR200,AMD與自研ASIC動能升溫,ODM擴產與液冷升級推升供應鏈價值。
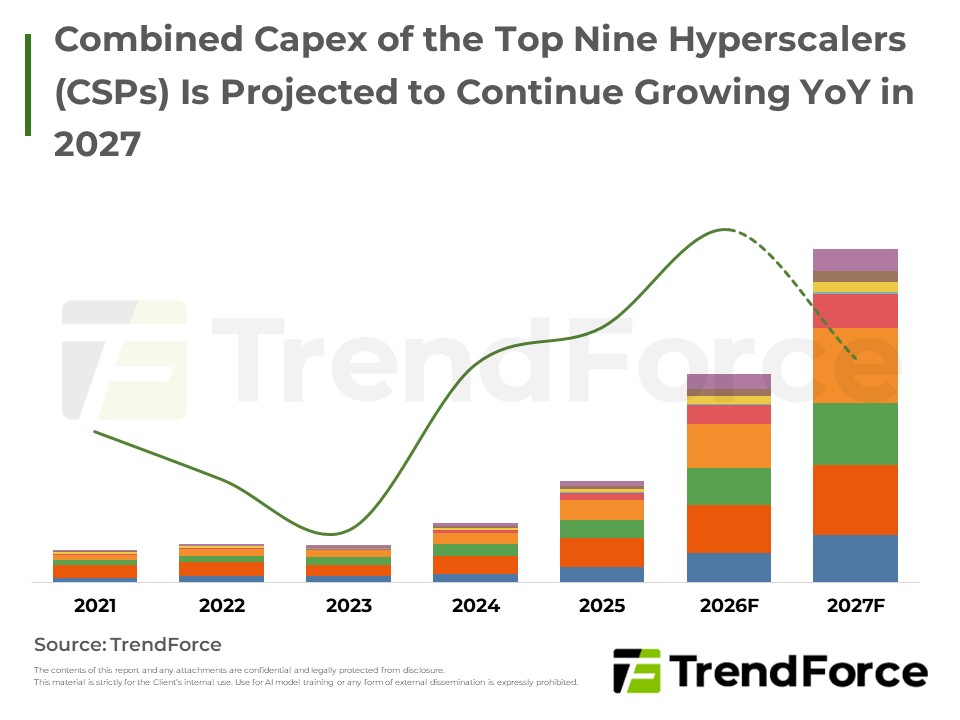
受AI需求強勁帶動,美中主要雲端業者資本支出持續上修,整機與零組件漲價及預付款要求推升投資規模。輝達Vera Rubin與超微Helios等整機櫃ASP大幅走高,帶動AI伺服器產值占比顯著攀升,價格效應明顯大於出貨量成長。
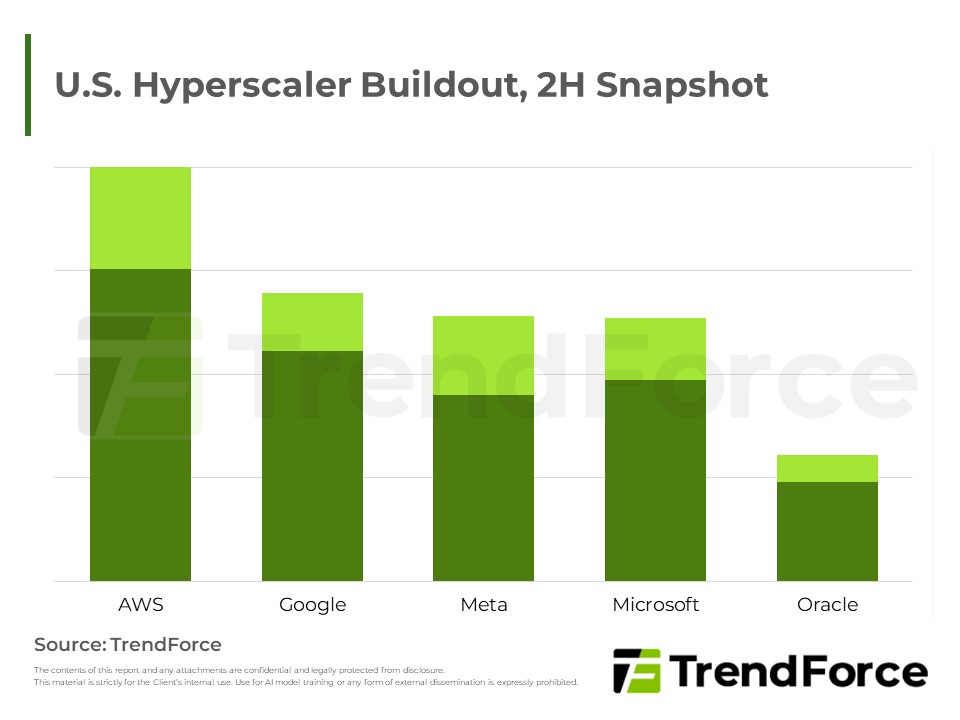
美國超大規模雲端業者持續全速擴建資料中心,惟地方與州層級政治反彈升溫,期中選舉恐推動更嚴格規範與審批延宕。TrendForce認為成本上升為基本情境,延宕風險主要集中於中長期規劃專案。
2027年AI晶片與AI伺服器成長動能優於今年,輝達與超微整櫃方案持續放量,Google TPU推升ASIC占比;HBM與CoWoS供需維持緊繃,液冷與企業級SSD需求同步走升,帶動伺服器產值大幅擴張。
TrendForce結合其在晶圓代工/伺服器行業的專業知識,並將其與供應鏈相結合,準確估計AI晶片出貨量,AI伺服器應用比例,AI主要供應商的分析以及AI記憶體的採用。
該產品結合TrendForce在記憶體領域的優勢,延伸對server端的數個面向做研究調查,其中包含 1. CPU分布與競爭態勢 2. 北美與中國地區cloud service provider對server採購量 3. storage出貨預估 4. 本年度server...
美系雲端業者追加需求強勁並推高長約價格區間,帶動伺服器記憶體合約價持續上揚;反之,中系業者因資金短缺轉向低容量產品。原廠彈性轉產高單價伺服器產品,加上部分長約價格天花板調升與追加訂單溢價,預估四季合約...
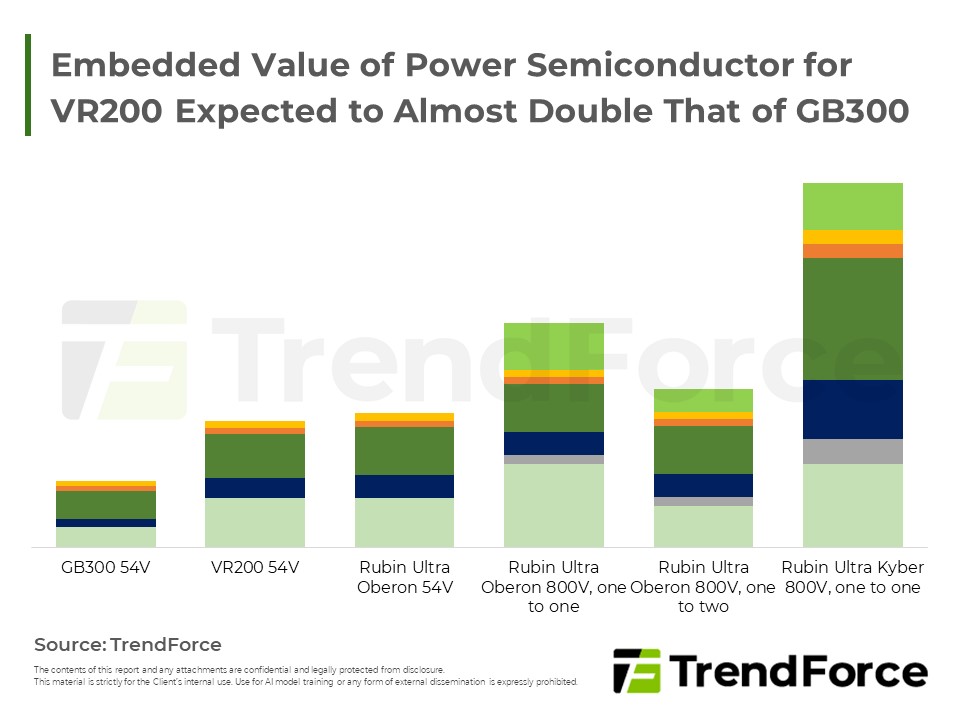
AI伺服器需求強勁,帶動功率半導體與散熱零組件需求升級。市場交期拉長且價格上揚,供應端主導地位確立。主要廠商透過調漲價格、優化架構與擴充產能應對成長;同時水冷模組、高針數插槽等高階機構件需求隨新平台放量...
本展場報告聚焦近眼顯示的兩大關鍵零組件——光引擎與光波導,透過追蹤主要廠商的產品與產能布局,洞察市場發展脈動。 光引擎方面,鴻石與諾視逐步成為 JBD 之外的單綠色 LEDoS 供應商,積極提高市場滲透率;微玖、星...
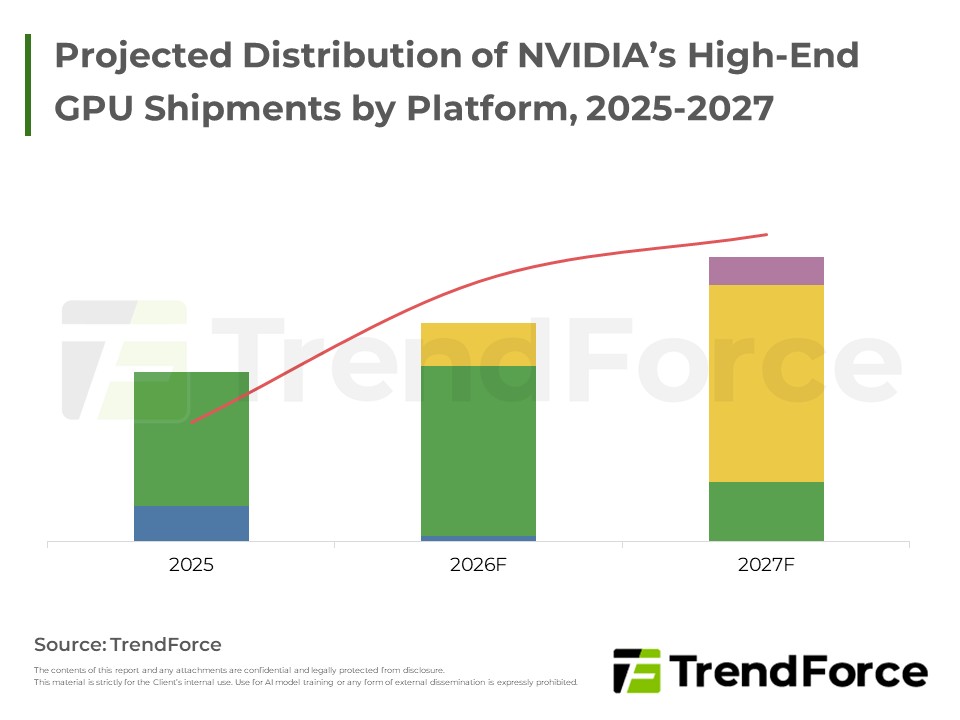
NVIDIA高階GPU出貨以Blackwell系列為主力,Rubin平台因HBM4良率與散熱設計等上游整備議題遞延,預計待明年上半年後逐步放量成為主流,同時HBM持續為AI晶片供給瓶頸。
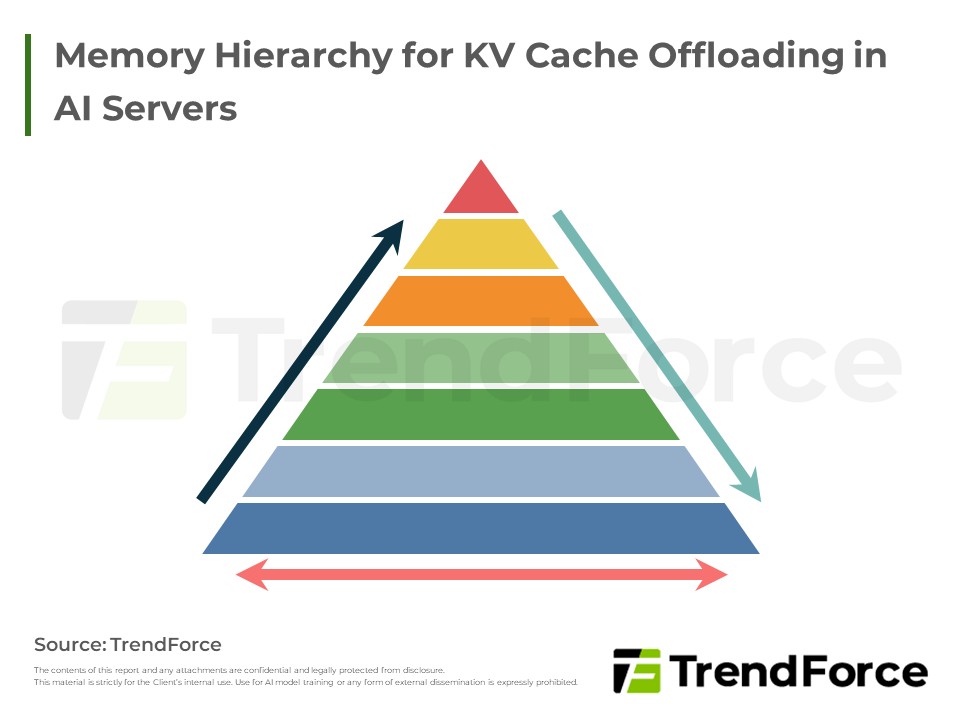
AI晶片業者評估下修HBM容量,衝擊集中於推論階段的KV cache配置,並衍生三種調整方式與對應代價;同時推升KV cache offload的記憶體需求,主流業者仍規劃採用供給穩定的8hi HBM,4hi僅適用特定情境。
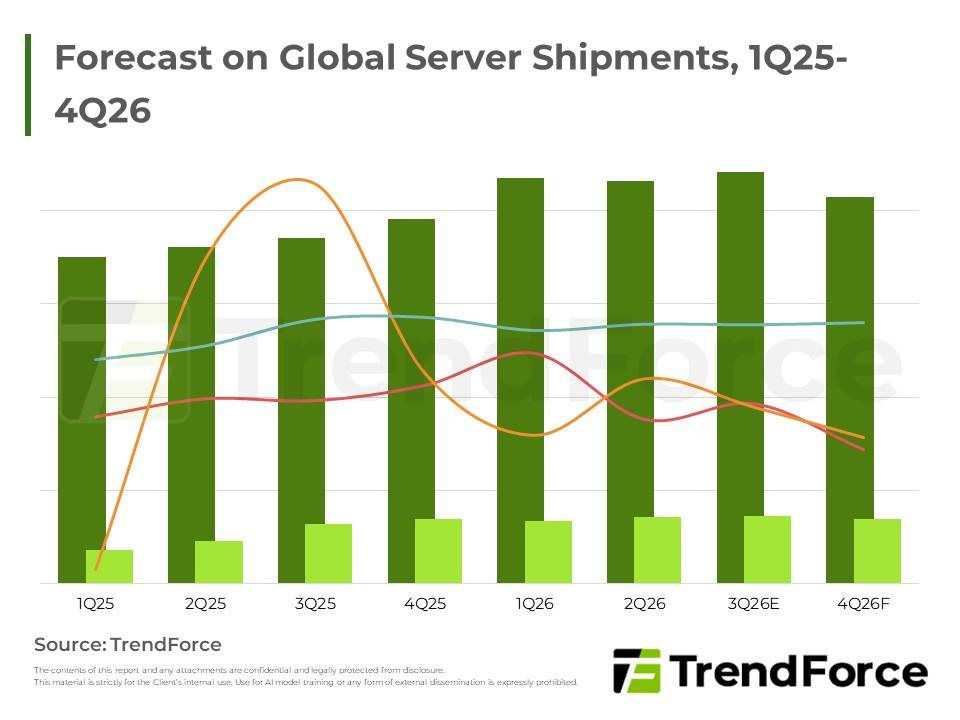
全球AI伺服器需求延續強勁,CSP持續加碼輝達機櫃拉貨,Tier-2資料中心業者貢獻度明顯提升;Google、Amazon等加速自研ASIC布局,OEM廠中戴爾受惠新興客戶訂單表現最突出。
TrendForce為您提供一個完整的DRAM產業分析,成本分析和價格預測。
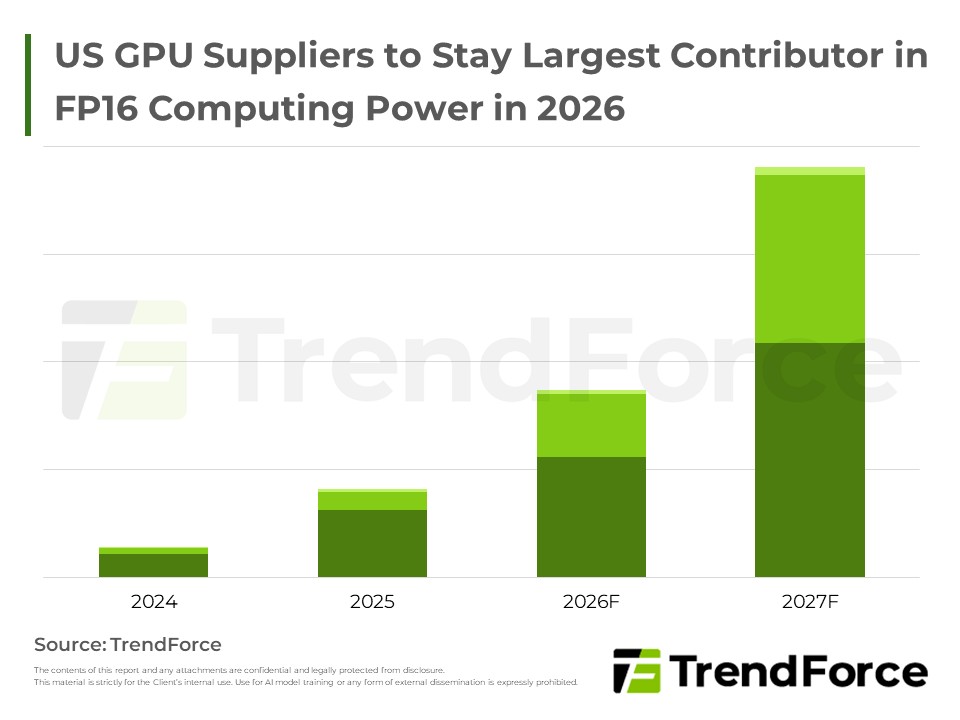
全球AI訓練與推論算力2026年將倍增,北美CSP積極擴大Capex並自研ASIC晶片,NVIDIA則藉生態系整合與收購鞏固領先地位,記憶體頻寬漸成產出瓶頸。