TrendForce 提供 AI 伺服器與資料中心產業研究報告,聚焦 GPU 伺服器出貨、CSP 資本支出與液冷散熱動態。
研究報告涵蓋 GPU 伺服器與 ASIC 伺服器出貨預測、CSP 資本支出走向與超大規模資料中心建設動態;深入追蹤 HBM(含 HBM3e、HBM4)供需平衡、市場定價與供應商競爭格局;同步分析液冷散熱滲透率、光互連(CPO)量產進程、伺服器 CPU 需求演變,以及 Server DRAM 與 DIMM 合約價格月度追蹤。
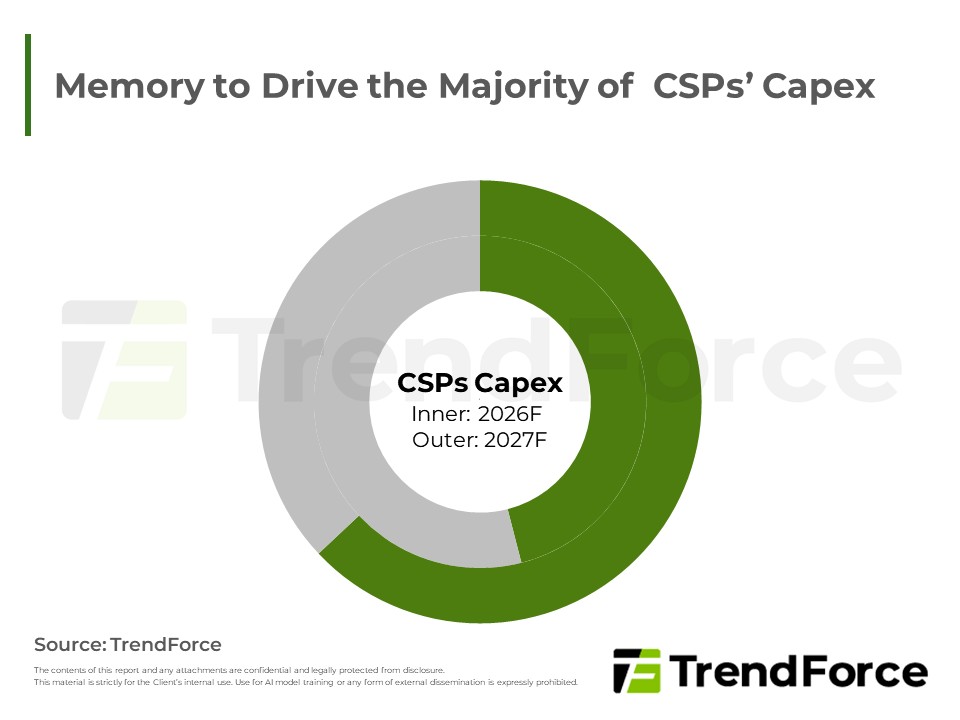
TrendForce上修美中主要CSPs資本支出預估。記憶體合約價維持高檔,支出占比將過半,原廠產能亦優先轉向伺服器產品;CSPs可望透過記憶體分層、池化等架構調整平衡整體擁有成本。
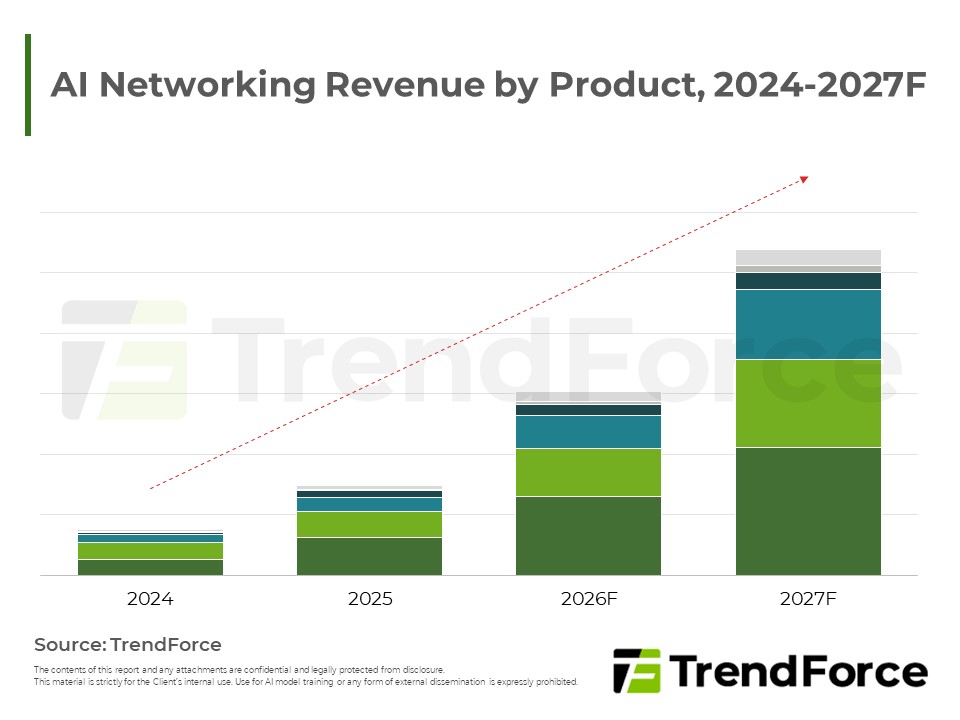
因 AI 伺服器叢集擴大與頻寬需求飆升,AI 網通產值 2027 年將成長至 2,695 億美元,24 至 27 年的年複合成長率高達 92%。成長重心自後端網路延伸至加速器高速互連與網卡,其中以加速器間互連的成長最為迅速。未來將...
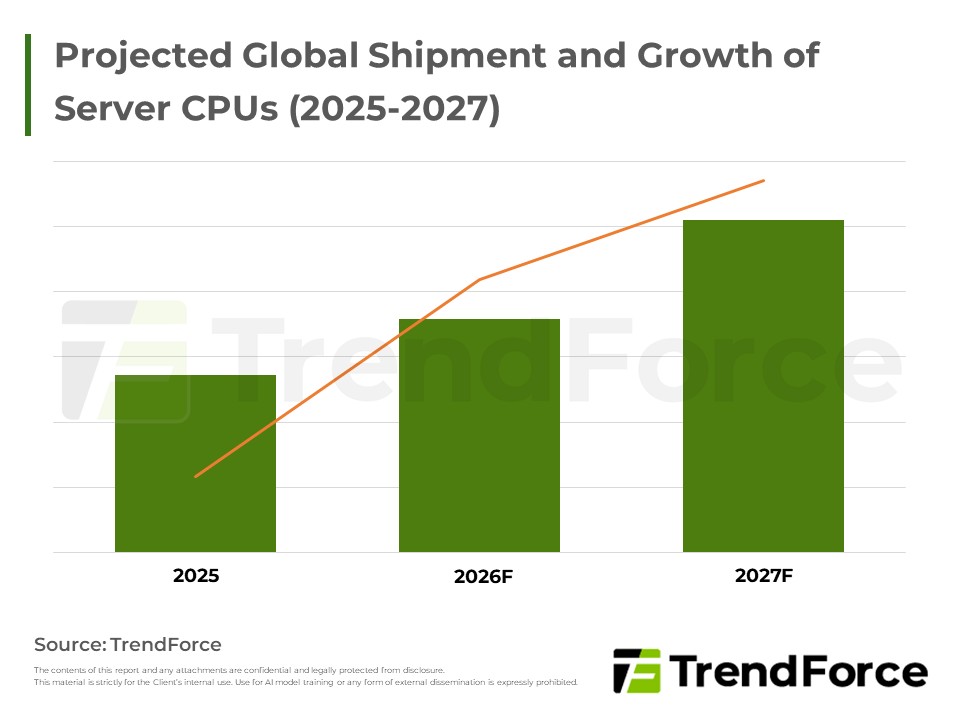
Agentic AI與AI推論改變運算負載,推升Server CPU需求並使CPU與加速器配比重塑。出貨連續兩年強勁成長,CSP自研Arm架構CPU加速滲透,x86市占面臨挑戰。
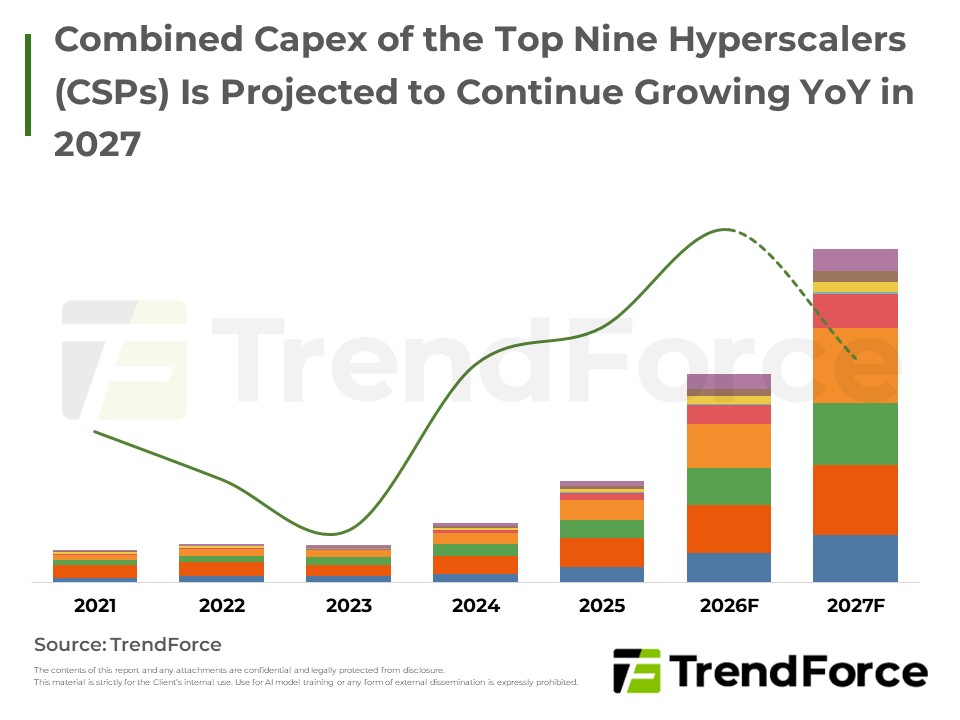
受AI需求強勁帶動,美中主要雲端業者資本支出持續上修,整機與零組件漲價及預付款要求推升投資規模。輝達Vera Rubin與超微Helios等整機櫃ASP大幅走高,帶動AI伺服器產值占比顯著攀升,價格效應明顯大於出貨量成長。
2027年AI晶片與AI伺服器成長動能優於今年,輝達與超微整櫃方案持續放量,Google TPU推升ASIC占比;HBM與CoWoS供需維持緊繃,液冷與企業級SSD需求同步走升,帶動伺服器產值大幅擴張。
TrendForce結合其在晶圓代工/伺服器行業的專業知識,並將其與供應鏈相結合,準確估計AI晶片出貨量,AI伺服器應用比例,AI主要供應商的分析以及AI記憶體的採用。
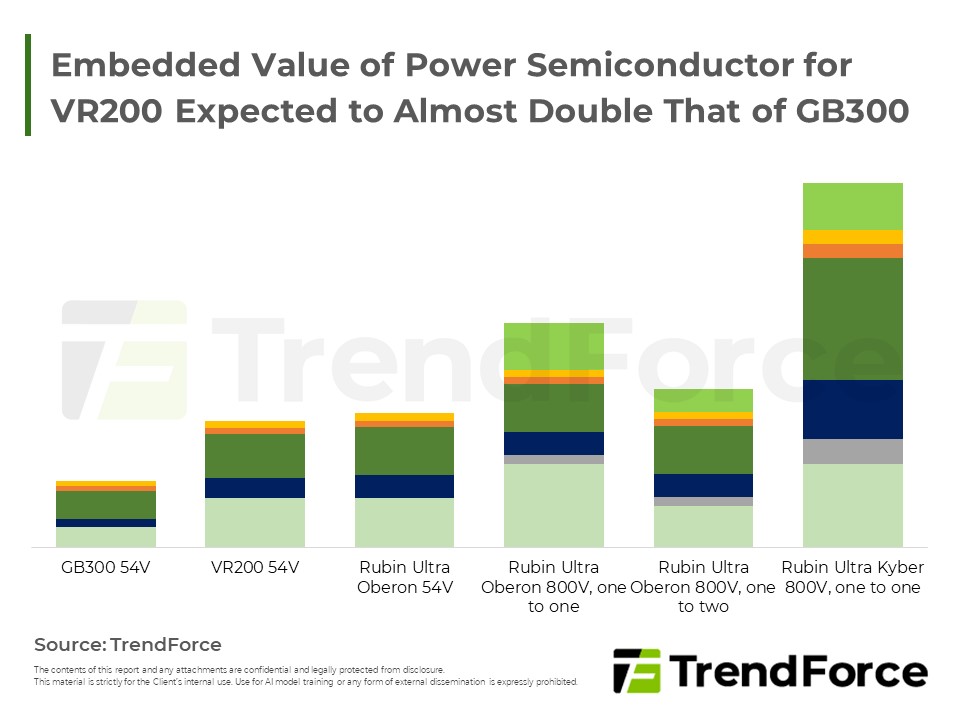
AI伺服器需求強勁,帶動功率半導體與散熱零組件需求升級。市場交期拉長且價格上揚,供應端主導地位確立。主要廠商透過調漲價格、優化架構與擴充產能應對成長;同時水冷模組、高針數插槽等高階機構件需求隨新平台放量...
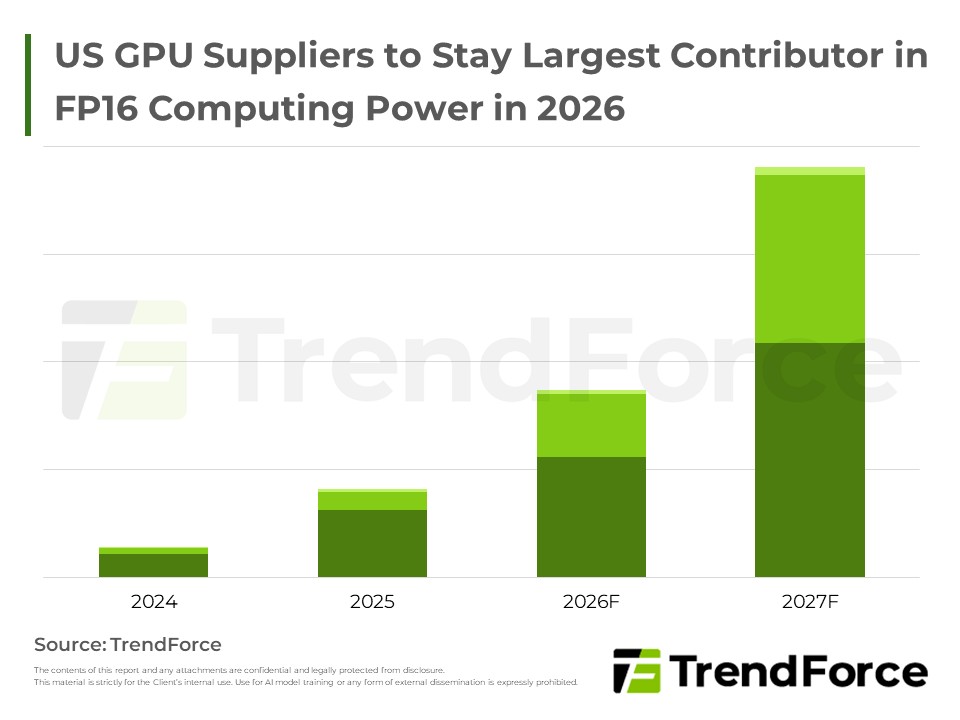
全球AI訓練與推論算力2026年將倍增,北美CSP積極擴大Capex並自研ASIC晶片,NVIDIA則藉生態系整合與收購鞏固領先地位,記憶體頻寬漸成產出瓶頸。
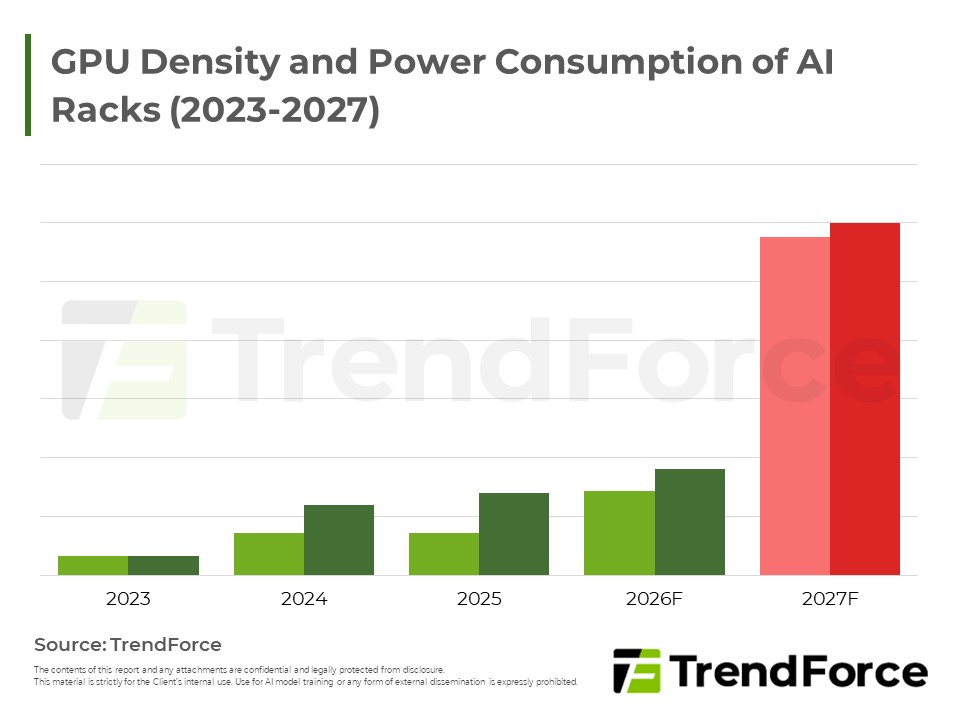
CPO已跨越可行性驗證,量產瓶頸轉向測試效率與成本控制。關鍵在於縮短測試時間、提升昂貴光學設備利用率,並解決晶圓級動態光學老化與高功率測試座等缺口。未來數年將是測試架構收斂與量產良率證實的關鍵期。
NOR記憶體因國際大廠轉產高階AI產品致供給收縮,加上伺服器與車用需求暴增,迎來結構性失衡。業者擴產耗時且資源分流,高容量缺口難弭,帶動價格持續上漲,此波獲利週期預計延續至明後年。
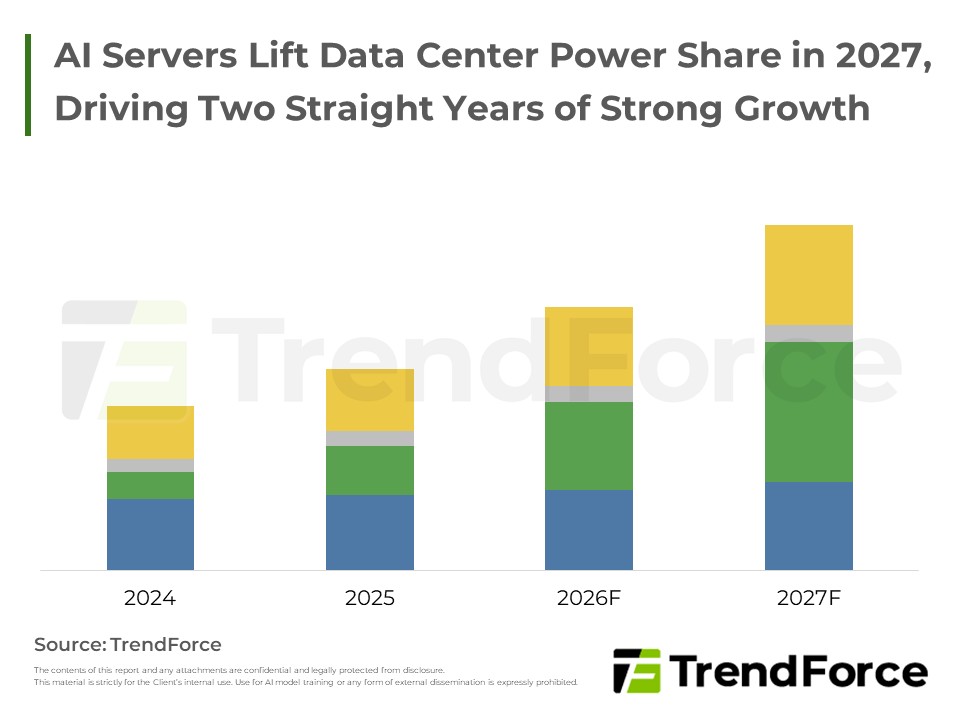
全球資料中心用電加速成長,動能集中於AI伺服器,佔比持續攀升。惟美國電網可交付能力明顯落後出貨需求,加上期中選舉推升法規收緊,遞延風險升溫,長期成長能否延續仍待電力供給端跟上。
隨次世代AI平台規劃調整,HBM 4hi樣品需求浮現,惟容量偏低、資料中心導入意願低;部分終端應用另具評估空間,但規格仍處早期,供應端投入保守,短期以樣品階段為主。
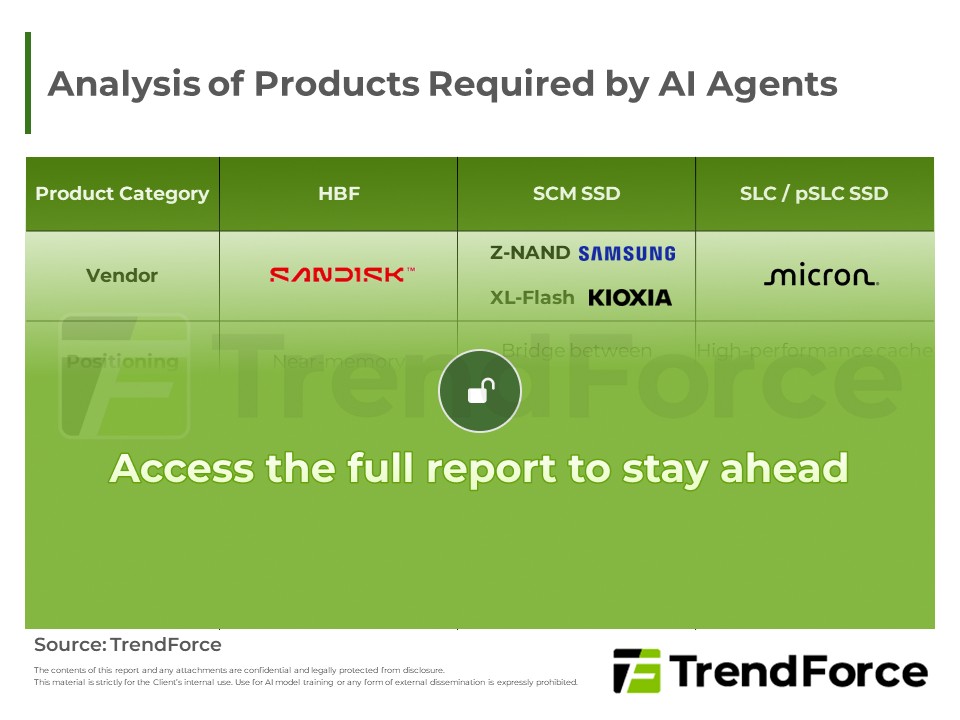
AI Agent推升KV Cache與Token儲存需求,使記憶體架構重組。成本考量驅使Token自高價HBM與DRAM下放至SSD。原廠積極推動HBF、SCM及SLC等新世代NAND應對壽命與延遲挑戰,同時加劇晶圓消耗,佈局先進產能成競爭關鍵。
AI資料中心推動電源與散熱架構升級。台達電與光寶科雲端營收過半、資本支出創新高,因應缺料並鎖定高壓直流供電;英飛凌掌握材料與產能擴充;BOYD與奇鋐則拓展液冷與水冷佈局。高壓直流與液冷解決方案已成為供應鏈卡...
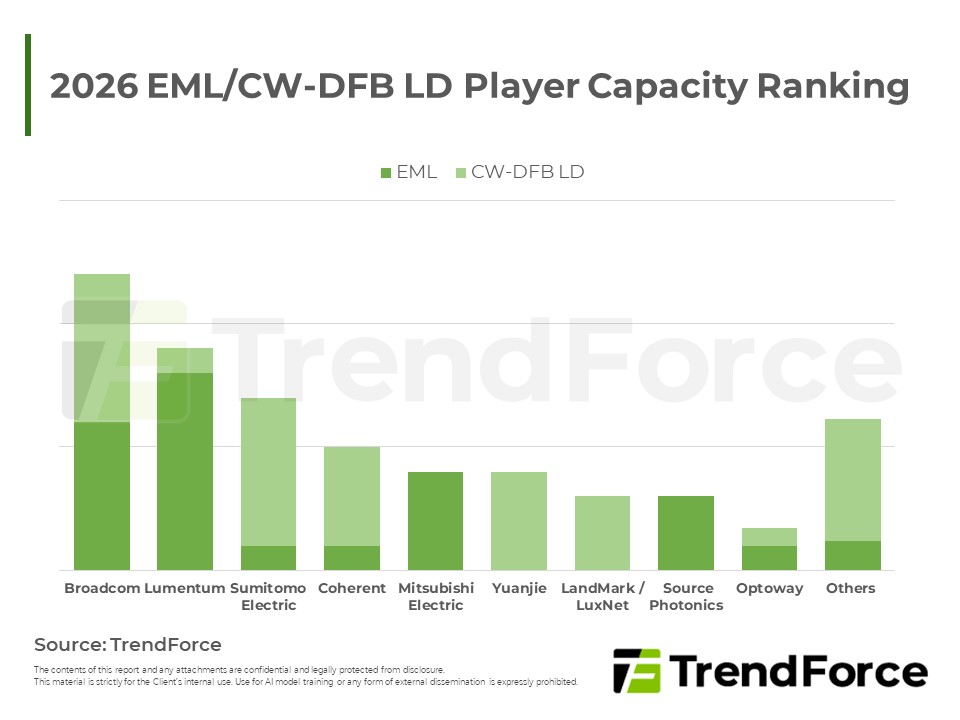
受惠AI資料中心與高速傳輸需求,各大雲端業者積極鎖定EML與CW-DFB LD產能,帶動廠商擴產。市場呈現高度集中,美日供應商掌握主導權。業者同步提升InP晶圓片尺寸、高光學功率EML與CW-DFB LD,以紓解供需缺口。