
多數smartphone品牌尚未正式啟動1Q26 mobile DRAM議價,但從其他市場訊號來看,本季漲勢將延續且強度高於前一季。目前美系客戶己率先完成議價,中系客戶預計年後抵定。整體DRAM市場供給持續緊俏,各產品的獲利能力將...
受惠於CSP與OEM業者之供給缺口,DRAM原廠議價能力增強,帶動合約價顯著上修。PC端庫存下滑且模組廠報價高昂,原廠貨源具吸引力;伺服器端因獲利躍居產業首位,促使產能傾斜。預期合約價將持續強勁上揚,買方磋商空間...

合約價格預測大幅上調,尤以PC應用領漲,後市仍看漲。現貨市場因高價致先進產品交易停滯,需求轉向價格較低的成熟製程。長鑫存儲加速先進製程轉進,預期全球產出占比攀升,並鎖定高容量DDR5與HBM研發,致力提升設備...
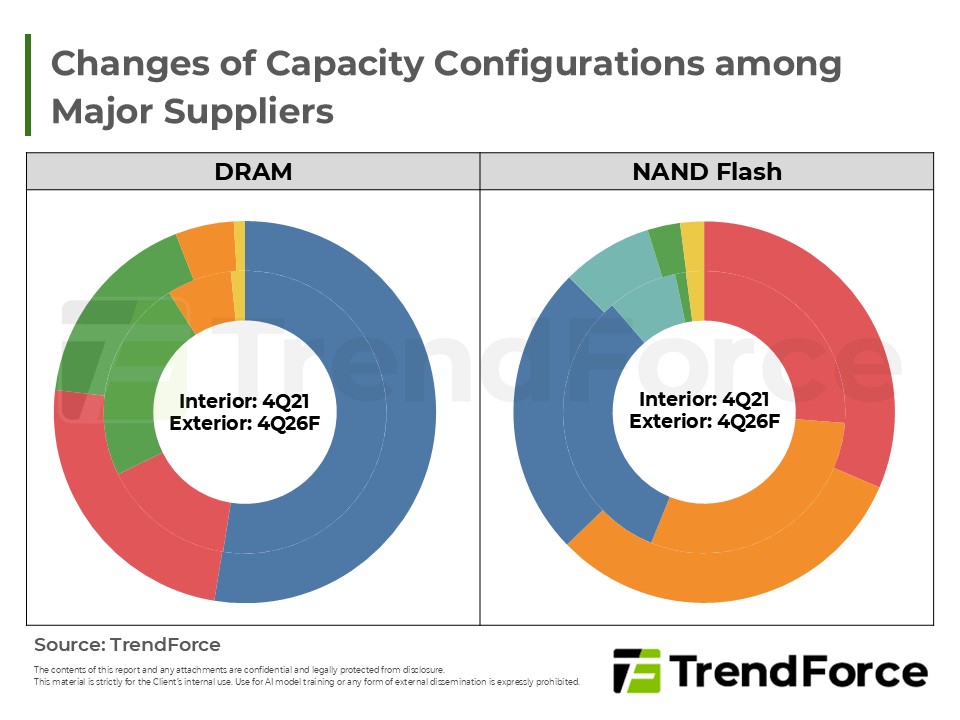
美擬徵記憶體關稅強化在地供應,惟韓廠受成本與時程制約,台廠因市場屬性赴美意向低。若實施,高昂成本勢必轉嫁買方,且美國製造效益有限,廠商或更傾向日本等友岸外包策略分散風險。
受 AI server 與高階運算強勁需求帶動,記憶體市場自 2H25 起進入超級漲價週期。記憶體成本不斷攀升,迫使品牌調高終端售價並收斂低階機種,以因應成本壓力。在此背景下,2026 年全球 smartphone 生產年減幅度在悲觀...
1Q26記憶體價格漲勢持續,全年迄今仍未出現明確止漲訊號。在這波超級漲價週期中,各品牌雖透過終端售價調整與產品結構優化勉力維持營運,但生產總數已轉為年減且跌幅持續擴大。值得注意的是,即便前景展望悲觀,但為...
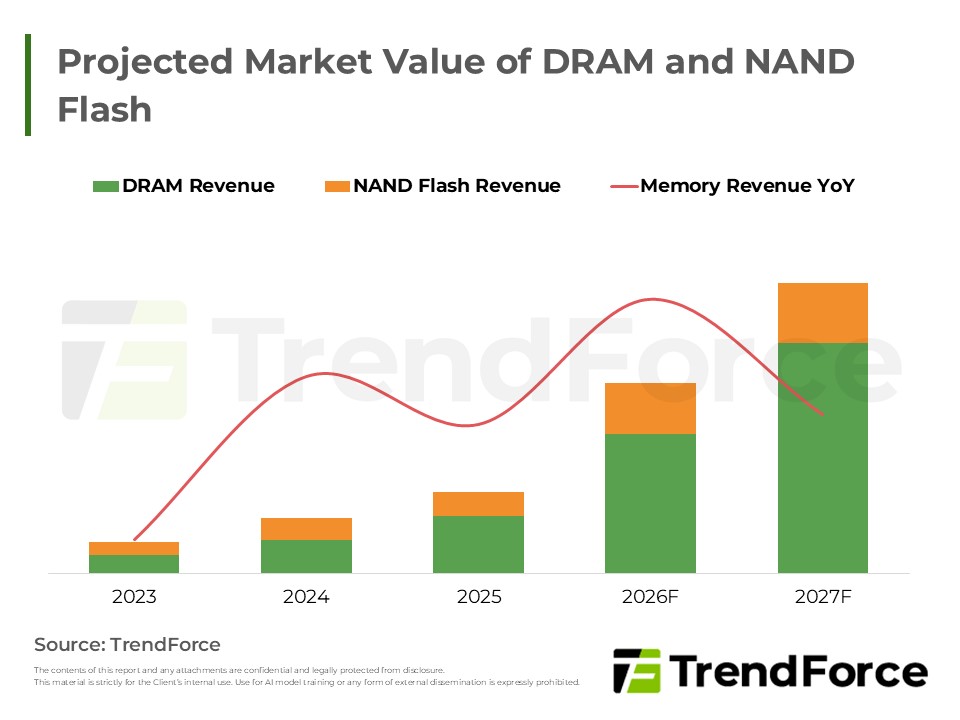
TrendForce指出,AI架構升級引領記憶體結構性需求,DRAM與NAND Flash成關鍵資源。受惠CSP擴大投資,供需失衡推升價格與產值屢創新高。在高效運算強勁支撐下,供應商掌握定價權,缺貨態勢難解,整體市場營收成長動能...
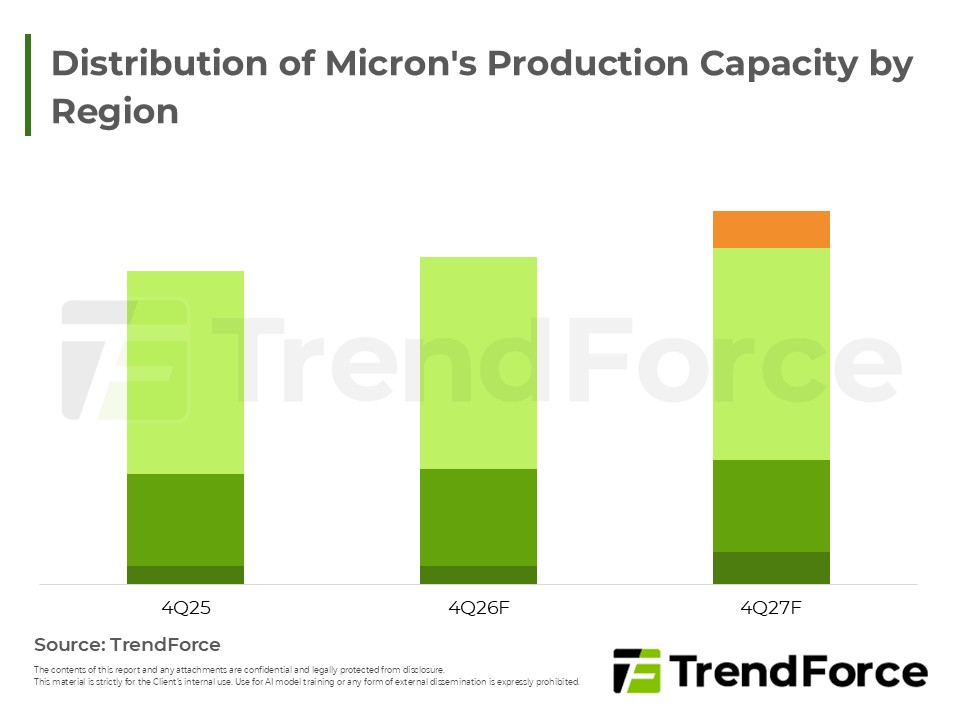
美光收購力積電銅鑼廠房以加速擴充產能,雙方同時簽署DRAM技術授權與先進封裝代工協議。此戰略合作助美光解決AI帶動的產能瓶頸,並強化力積電成熟製程競爭力,預期將顯著提升未來DRAM產業整體供給量能與技術層次。
受惠於伺服器與AI強勁需求,DDR5產能排擠效應擴大導致價格飆漲;HBM3e因訂單增加與規格升級,原廠議價能力提升使價格轉為看漲。儘管SRAM具低延遲優勢,但受限於成本與容量,短期難以撼動HBM的主流地位,兩者將呈現互...
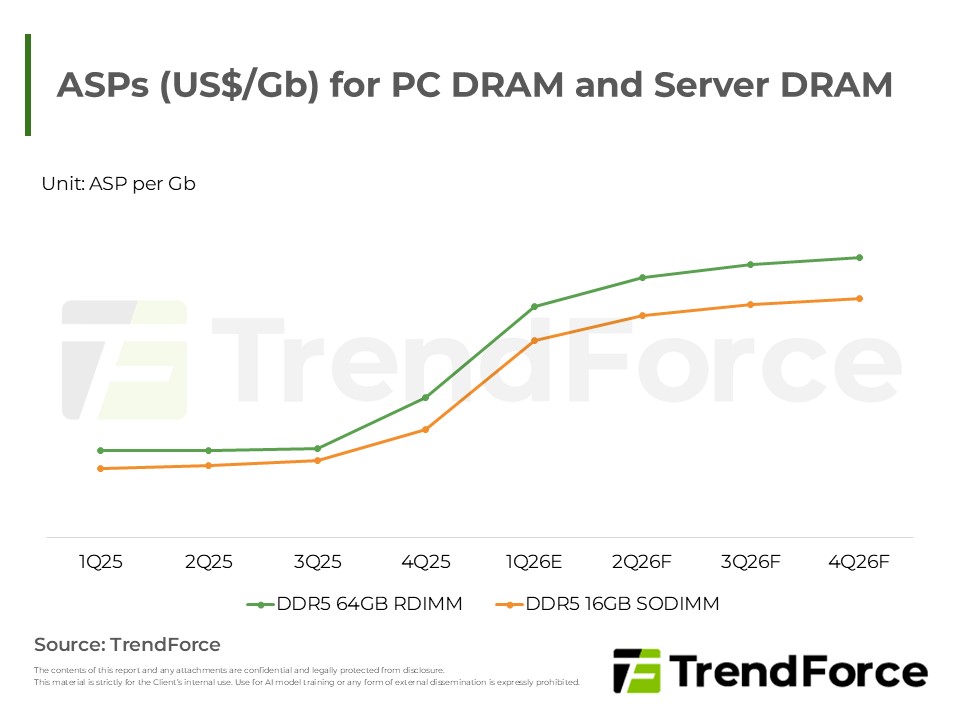
原廠為滿足高毛利伺服器需求,縮減PC DRAM供給並採差異化配貨。受此供需排擠與成本轉嫁影響,大幅上修首季合約價漲幅預測。面對價格漲勢確立,建議買方應強化核心供應鏈關係以確保貨源。

1Q26 DRAM受AI強勁需求驅動,產能排擠效應顯著,確立為賣方主導的極端上漲週期。合約與現貨價同步飆升,預測展望持續上修。原廠優先滿足高獲利伺服器訂單,導致消費型與PC領域面臨嚴峻缺貨與成本壓力,整體呈現有價...
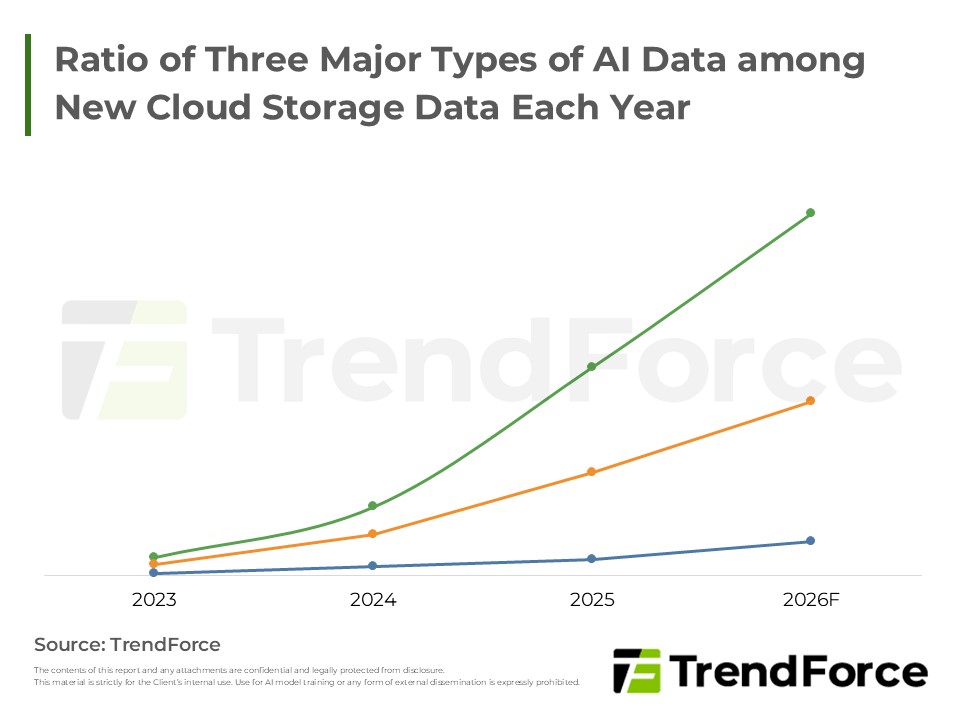
隨著AIGC邁入大規模商用與AI Agent應用,運算重心轉向推理。NVIDIA推出BlueField-4平台,透過優化網路架構解決傳輸瓶頸,除擴大DDR5記憶體池規模外,更將大幅帶動高效能SSD建置需求,以確保AI模型切換效率並提升GPU...
Smartphone市場自2H25起落入記憶體供給吃緊、價格瘋漲導致終端價格上調、需求轉弱的閉環;面對此等不利環境,smartphone品牌將以下修產量、調整規格與價帶因應。當前品牌暫未明顯下修1Q26生產目標,但若需求衰退幅度...
受AI強勁需求驅動,記憶體產業轉為賣方市場。原廠產能大幅向高毛利伺服器傾斜,導致消費端供應嚴重排擠與庫存告急。在結構性供需失衡下,原廠惜售推升價格,消費電子面臨備貨困難與產品降規壓力,預期此供不應求態勢...
受惠於原廠轉進新製程導致DDR4供給受限與惜售心態,加上現貨價走強,推升Consumer DRAM合約價顯著上揚。DDR3雖需求較弱,但因產出縮減且比價效應,價格同步走高。展望未來,高容量現貨強勢將支撐合約價於下一季持續...


