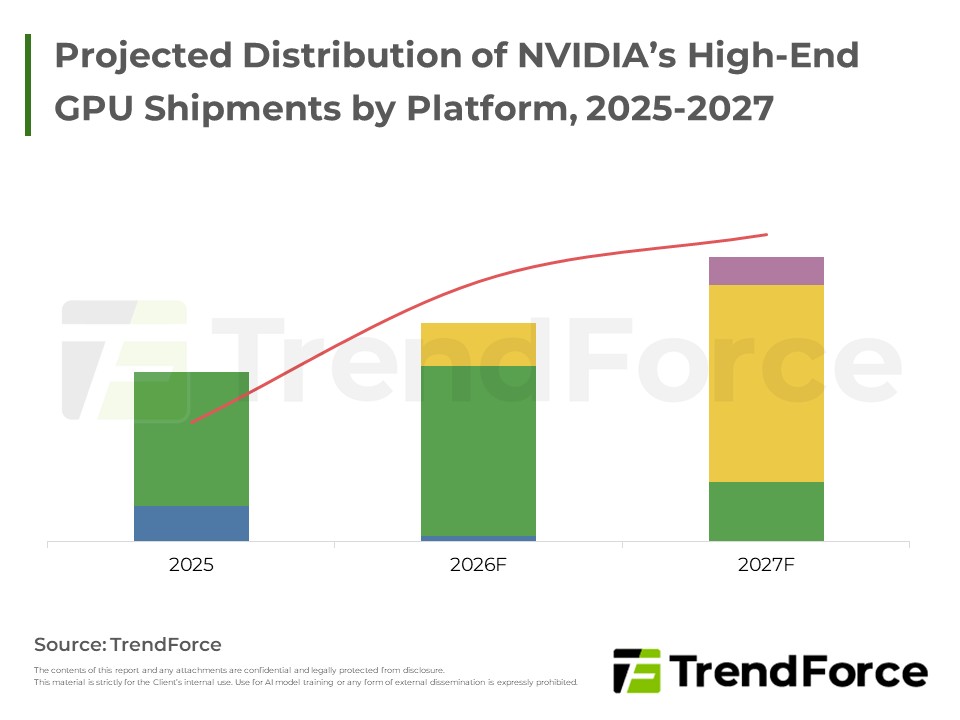
NVIDIA高階GPU出貨以Blackwell系列為主力,Rubin平台因HBM4良率與散熱設計等上游整備議題遞延,預計待明年上半年後逐步放量成為主流,同時HBM持續為AI晶片供給瓶頸。
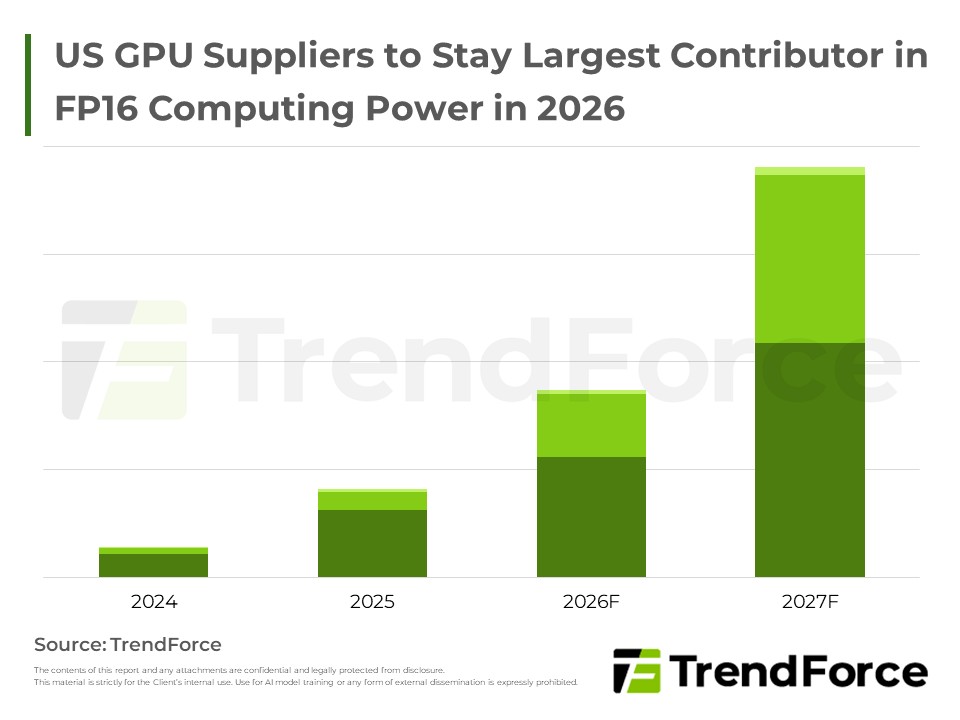
全球AI訓練與推論算力2026年將倍增,北美CSP積極擴大Capex並自研ASIC晶片,NVIDIA則藉生態系整合與收購鞏固領先地位,記憶體頻寬漸成產出瓶頸。
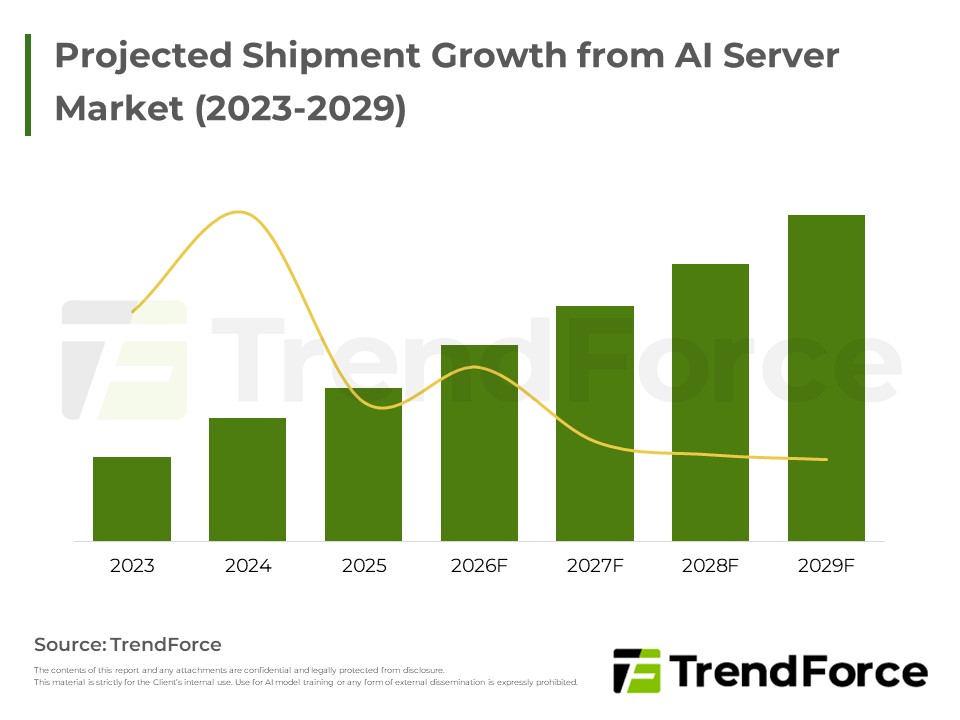
AI server需求受Hyperscale及Agentic AI推論應用驅動,預期未來年均成長近兩成,帶動CSP整櫃式方案及自研ASIC放量,並推升Rack Power與資料中心建置規模,惟電網瓶頸與政治風險為主要挑戰。
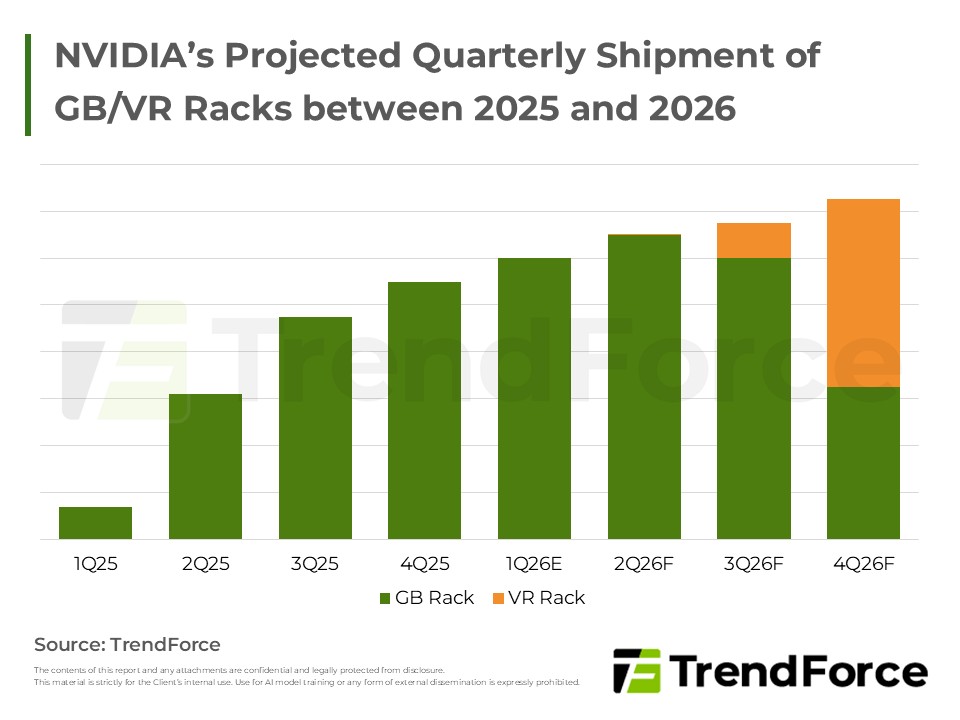
NVIDIA為防堵雲端廠自研晶片競爭,全面升級AI工廠佈局,推出涵蓋GPU、CPU與LPU的整機櫃方案,雙向通吃訓練與推理市場。透過解耦合架構、光學互連及軟硬體生態系,精準解決能效瓶頸並鞏固霸主地位。
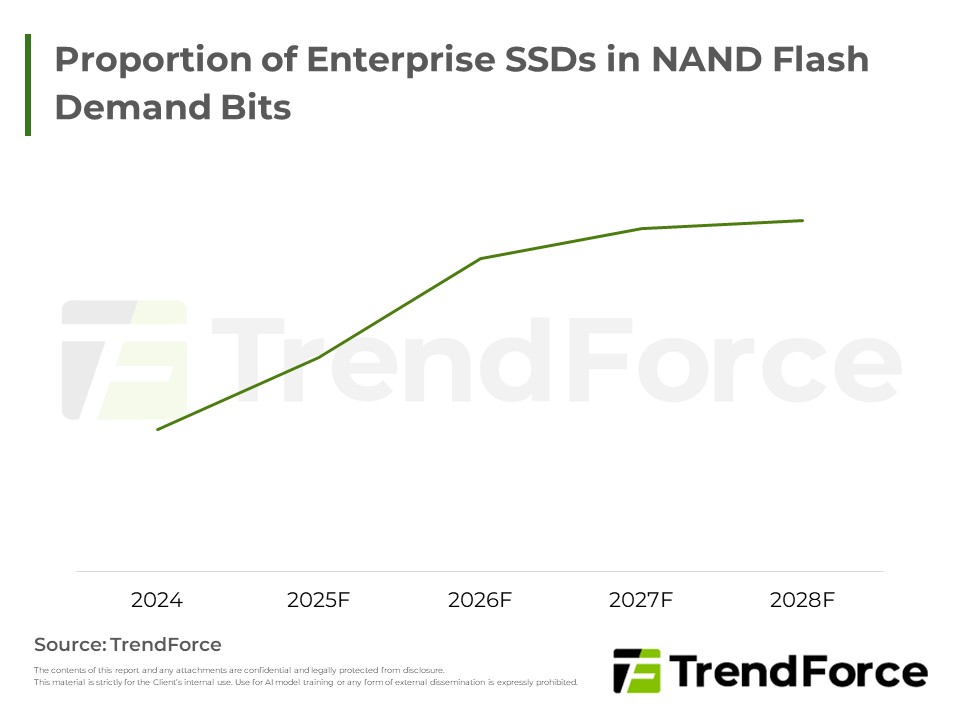
TrendForce指出,AI推論服務激增帶動大容量儲存需求,傳統HDD供應不足,促使CSP業者轉向Nearline SSD。NAND Flash供應商加速QLC驗證與擴產,以填補HDD缺口。未來,更大容量、低成本SSD將更廣泛應用於AI儲存,帶動ent...





